 Gazdaság
Szerző: portfolio 2 órával ezelőtt 6 percnyi olvasás
A készpénzes befizetés gyakorlatilag eltűnt a követeléskezelésből, miközben a telekommunikációs tartozások súlya már meghaladja a banki követelésekét, és egy 100 ezer forintos tartozás jogi eljárás esetén akár a duplájára is nőhet. A Portfolio Követeléskezelési Trendek 2026 konferenciájának második szekciójában az EOS kutatása mellett banki és követeléskezelői szereplők arról is beszéltek, hogy a nem teljesítő hitelek állománya egyelőre nem mutat látványos romlást, a legnagyobb bizonytalanságot most inkább a végrehajtási rendszer átalakítása és a devizahiteles ügyek rendezése okozza. Közben a szakma már azt keresi, hogyan lehetne jobb adatokkal, korábbi beavatkozással és mesterséges intelligenciával hatékonyabban kezelni a problémás ügyeket.
A befizetések 85,97 százaléka már banki átutalással történik, ami az elmúlt öt év legmagasabb aránya. A készpénz részesedése mindössze 0,2 százalékra zsugorodott, és még abban a vármegyében sem éri el a 0,3 százalékot, ahol a legmagasabb. A postai csekk jóval lassabban kopik ki, továbbra is a befizetések 13,61 százalékát adja.
A változás az idősebb adósok körében is látványos. Dr. Mikolay Éva, az EOS cégcsoport fedezetes követeléskezelési igazgatója szerint a magas átutalási arány azt mutatja, hogy már az idősebb korosztály is egyre nagyobb arányban használja az elektronikus fizetési lehetőségeket, bár a csekk körükben továbbra is népszerű. Közben a tartozások összetétele is jelentősen átrendeződött. Míg korábban a banki kötelezettségek domináltak,
a vizsgált követelések 47,6 százaléka már telekommunikációs szolgáltatásokhoz kapcsolódik. A banki tartozások aránya 37,2, a közüzemi követeléseké 14,8 százalék.
A telekommunikációs kategória ráadásul jóval többet jelent egy ki nem fizetett telefonszámlánál. Ide tartozhatnak az internet- és előfizetéses szolgáltatások mellett a részletre vásárolt mobiltelefonokból és más készülékfinanszírozási konstrukciókból származó elmaradások is.
Korosztály szerint a legtöbb ügy a 40–59 éveseket érinti. A banki követelések 60, a telekommunikációs tartozások 52 százaléka ehhez a csoporthoz kötődik. Az átlagos összegeknél azonban más kép rajzolódik ki. A banki követelések értéke a 60 év felettieknél a legmagasabb, meghaladja a 925 ezer forintot, míg a telekommunikációs tartozásoknál a 20–39 évesek vezetnek több mint 181 ezer forintos átlaggal.
A befizetések alakulása is érdekes kettősséget mutat. A banki tartozásokra teljesített összeg 2024-ről 2025-re 14,1 százalékkal csökkent, a legnagyobb visszaesést a 40–59 éveseknél mérték. Ezzel szemben a telekommunikációs befizetések 20 százalékkal emelkedtek, a 20–39 évesek pedig 44 százalékkal többet fizettek be, mint egy évvel korábban.
Az előadás egyik legerősebb üzenete az volt, hogy a tartozás rendezésének halogatása gyorsan megdrágíthatja az ügyet. Egy 100 ezer forintos banki tartozás jogi eljárás esetén akár 207 ezer forintra is nőhet, telekommunikációs követelésnél pedig 193 ezer forint körüli összeg lehet belőle.
Mikolay Éva hangsúlyozta, hogy a követeléskezelő számára sem a jogi eljárás az elsődleges cél.
A végrehajtásra végső eszközként tekintenek, előtte olyan megállapodást próbálnak kialakítani, amelyet az adós hosszabb távon is teljesíteni tud.
Ezért azt tanácsolta az érintetteknek, hogy ne hagyják figyelmen kívül a követeléskezelők megkereséseit. Érdemes átvenni a leveleket, felvenni a telefont és tisztázni a helyzetet, mert egy időben kialakított megállapodással a jogi eljárás és annak jelentős többletköltsége is elkerülhető. Mikolay szerint ez nemcsak anyagilag, hanem az adósra nehezedő lelki teher miatt is lényeges.
A nem teljesítő hitelek állománya egyelőre nem mutat látványos romlást, a követeléskezelési piac szereplői mégsem nyugodtak. A legnagyobb bizonytalanságot most a végrehajtási rendszer átalakítása és a devizahiteles ügyek rendezése okozza, miközben a bankok és követeléskezelők már azt keresik, hogyan lehetne a problémás ügyeket jóval korábban felismerni és kezelni. A Portfolio Követeléskezelési Trendek 2026 konferenciájának vállalati paneljén az is kiderült, hogy az AI már nem pusztán jövőbeli lehetőség, több helyen konkrét folyamatokban is megjelent.
A nem teljesítő hitelek piacán egyelőre nincs drámai változás. Fazekas Bence, az UniCredit Bank Hungary Head of Monitoring & Collection vezetője szerint náluk évek óta stagnál az az állomány, amely bekerül az NPL-portfólióba. Dr. Hölczl Krisztina, az MBH Bank követeléskezelési ügyvezető igazgatója az MNB második negyedéves adatai alapján 2,1 százalék körüli teljes szektorszintű és 1,6 százalékos háztartási NPL-rátáról beszélt, és úgy fogalmazott, jelenleg nincs szó drámai helyzetről. A következő időszakban inkább stagnálás vagy enyhe emelkedés jöhet, elsősorban egyes vállalati szegmensekben.
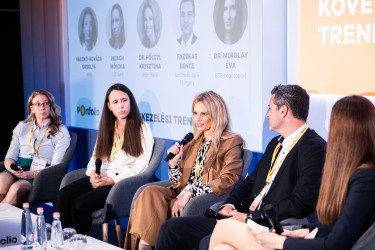
Az árazásban sem látnak nagy elmozdulást, és új szereplők sem jelentek meg számottevően. Vaczkó-Kovács Orsolya, az MKK vezérigazgatója szerint továbbra is kínálati piac van, vagyis több követelés kerülne piacra, mint amennyit a szereplők megvásárolnának. Fazekas Bence arra is felhívta a figyelmet, hogy a követelésértékesítés hosszú távú bizalmi kapcsolatokra épül, így egy új piaci szereplőnek nehéz betörnie.
A panel elején a közönség meglehetősen borúlátóan ítélte meg a végrehajtási rendszer reformját. A szavazók 59 százaléka arra számított, hogy az új rendszer rosszabb és kevésbé hatékony lesz, miközben 23 százalék javulást várt. A panel résztvevői ennél optimistábbak voltak, de szinte mindannyian ugyanazt a feltételt hangsúlyozták: a rendszer akkor működhet jól, ha világos, átlátható és kiszámítható.
Fazekas Bence szerint az egész szakmának szüksége van egyértelmű, szigorú szabályokra és azok következetes betartására, miközben az adósok védelme mellett a hitelezők érdekeinek védelme is ugyanolyan fontos. Hölczl Krisztina azt emelte ki, hogy a meglévő rendszer teljes lebontása helyett annak korszerűsítése lehet célravezető, Reisch Mónika, a CIB Bank lakossági behajtás vezetője pedig arra hívta fel a figyelmet, hogy az új irány valódi értékét a hosszú távú gyakorlati alkalmazhatóság mutatja majd meg. Vaczkó-Kovács Orsolya szerint a követeléskezelők számára végső soron bármilyen rendszer működőképes lehet, ha kiszámítható.
A legnagyobb bizonytalanságot ugyanakkor a devizahiteles végrehajtások felfüggesztése és a végleges szabályozás hiánya okozza.
Fazekas Bence szerint különösen fontos lenne elkerülni a visszamenőleges jogalkotást, és úgy vélte, bármilyen új szabályozás születik, aligha zárja le végleg a devizahiteles ügyeket.
Hölczl Krisztina arra figyelmeztetett, hogy egy túl erős beavatkozás végső soron a fogyasztói oldalra is átfordulhat, mert
a bankok a magasabb kockázatot beépíthetik a kamatfelárakba, a hitelbírálati feltételekbe és a monitoringfolyamatokba.
Vaczkó-Kovács Orsolya szerint az egyik legnehezebb kérdés az, hogyan lehet egyszerre jogilag, társadalmilag és politikailag is elfogadható megoldást találni. Ráadásul azt is rendezni kellene, hogy az esetleges veszteségeket hogyan viselik meg egymás között az eredeti hitelezők és a követelésvásárlók. A beszélgetésben többször elhangzott, hogy a végleges szabályozásnak minél teljesebbnek kellene lennie, és a szakmai szereplők bevonása nélkül nehéz lesz tartós megoldást találni.
Abban is nagy volt az egyetértés, hogy a problémás ügyeket minél korábban kell felismerni. Reisch Mónika a korai kapcsolatfelvételt emelte ki, Hölczl Krisztina pedig a szegmentációban és a személyre szabott kezelésben lát jelentős tartalékot. Vaczkó-Kovács Orsolya szerint azonban mindennek van egy „nulladik pontja”, mégpedig az adatokhoz való hozzáférés.
Fazekas Bence szerint nemcsak a bankok és a követeléskezelők közötti adatáramlásban lenne lehetőség, hanem az állami szervek és a bankok közötti információmegosztásban is. Ha a pénzintézetek több releváns információhoz férnének hozzá,
jóval korábban felismerhetnék azokat az ügyfeleket, akik később fizetési problémába kerülhetnek, és még a késedelem előtt meg lehetne őket szólítani.
Ebben a folyamatban az AI is egyre nagyobb szerepet kaphat. Az UniCreditnél több mesterségesintelligencia-fejlesztés fut, a bank más területein pedig már működnek ilyen megoldások. Fazekas Bence szerint az AI-agentek számos olyan manuális folyamatot leegyszerűsíthetnek, amelyeket ma még emberek végeznek.
Az MBH-nál már nagy mennyiségű adat elemzésére, döntés-előkészítésre, ügyfélkommunikáció támogatására és asszisztensi feladatokra is használják a technológiát. Hölczl Krisztina szerint ugyanakkor az egyik legnagyobb akadály már nem feltétlenül technológiai, hanem emberi. A munkatársak egy része nehezen fogadja el, hogy bizonyos feladatokat egy algoritmus gyorsabban vagy akár jobban tud elvégezni, ezért az AI bevezetése szemléletváltást is igényel. Szerinte
a következő fontos lépés annak számszerűsítése lesz, hogy mindez mekkora tényleges gazdasági előnyt hoz.
A panel végén a résztvevők ismét ugyanoda jutottak vissza. A következő év legfontosabb kérdése a kiszámítható szabályozási környezet megteremtése lehet, lehetőleg a szakmai szereplők érdemi bevonásával. Emellett gyorsabb és egyszerűbb eljárásokat, jobb adatáramlást, valamint modernebb, digitális követeléskezelési ökoszisztémát tartanának kívánatosnak.
Címlapkép forrása: Portfolio
 Napi