 Gazdaság
Szerző: portfolio 23 perccel ezelőtt 5 percnyi olvasás
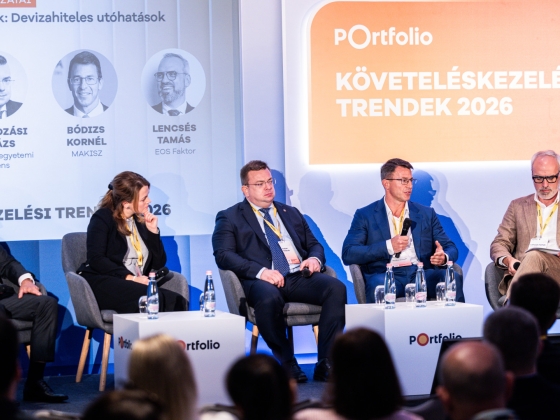
A devizahiteles szerződések rendezését sokan 2014–2015-ben lezártnak tekintették, a 2026-os jogalkotási irány azonban ismét bizonytalanságot hozott a piacra. A Portfolio Követeléskezelési Trendek 2026 konferenciájának panelbeszélgetésén banki, követeléskezelési és jogi szakértők arról beszéltek, hogy a régi szerződések újranyitása, a végrehajtások felfüggesztése és az elévülési kérdések a pénzügyi rendszer egészére hatással lehetnek.
Lencsés Tamás, az EOS Faktor ügyvezető igazgatója moderátorként azzal indította a beszélgetést, hogy a devizahitelezés a XXI. századi magyar pénzügyi rendszer egyik legmeghatározóbb eseménye volt. Mint mondta, a magas forintkamatok, a svájci frankhoz képest jelentős kamatkülönbség, a szabályozói környezet és a banki verseny együtt teremtették meg azt a helyzetet, amely Magyarországon különösen nagy társadalmi és pénzügyi hatással járt. A fő kérdés szerinte az, hogy
húsz évvel később mit lehet még rekonstruálni a szerződésekből, miközben egyes engedményezők már nincsenek a piacon, és az iratok rendelkezésre állása sem magától értetődő.

Bódizs Kornél, a MAKISZ elnöke szerint 2026-ból visszatekintve rendkívül nehéz megítélni, mi történt a bankfiókokban a devizahitelezés felfutásakor. Úgy látja, az ügyfelek többsége akkor nem a kockázatfeltáró nyilatkozatok részleteit mérlegelte, hanem azt, hogy az adott ingatlan belefér-e a jövedelmébe, illetve mekkora hitelösszeghez juthat hozzá. Felidézte, hogy a 2000-es évek elején a támogatott lakáshitelek kivezetése után a piaci forinthitelek magas kamatszintje mellett a devizaalapú konstrukciók sokak számára racionálisabbnak tűntek.
A probléma szerinte részben abból fakadt, hogy
Magyarországon nem épültek be olyan fékek a rendszerbe, mint más országokban, például jövedelemarányos törlesztési limitek vagy banki tőkekorlátok.
Bodzási Balázs közjegyző, egyetemi docens a jogbiztonság fogalmát tágabb összefüggésbe helyezte. Arra hívta fel a figyelmet, hogy az állam csak szigorú feltételek mellett avatkozhat be tartós vagy már lezárt szerződéses jogviszonyokba. Ezzel kapcsolatban az Alkotmánybíróság 8/2014-es határozatát említette, amely részletesen foglalkozott az ilyen beavatkozás korlátaival. Külön kiemelte az Európai Unió Bíróságának 2026. március 19-i döntését is, amely szerinte új helyzetet teremthet az elévülés megítélésében: ha egy fogyasztói szerződés tisztességtelenség miatt érvénytelen, az elévülés kezdőpontja a fogyasztó szempontjából az lehet, amikor ezt jogerős ítélet kimondja.
A jogbiztonság másik oldala az, hogy az államnak működőképes végrehajtási rendszert kell fenntartania. Úgy fogalmazott, ha a végrehajtási és fizetési meghagyásos rendszert úgy alakítják át, hogy közben akták tűnhetnek el, ügyek torlódhatnak fel, vagy nem lesz világos, ki foganatosítja a végrehajtást, annak súlyos nemzetgazdasági következményei lehetnek.
A bankrendszer, a befektetői bizalom és az ország versenyképessége is sérülhet, ha a jogérvényesítés kiszámíthatatlanná válik.

A beszélgetés ezen pontján Lencsés Tamás külön rákérdezett arra, eljöhet-e az a pillanat, amikor egy társadalmi konfliktust lezártnak kell tekinteni, még akkor is, ha egyedi igazságtalanságok továbbra is előfordulhatnak. Bodzási Balázs erre úgy reagált, hogy nehezen képzelhető el olyan új törvény, amely ne elsősorban a folyamatban lévő ügyekre reflektálna. Bódizs Kornél ezt követően emlékeztetett: a 2014-es elszámolási törvények mögött a végleges rendezés szándéka állt, ám a bírósági gyakorlat később más irányból újranyitotta az újraszámolhatóság kérdését.
Oroszné Tantó Csilla, az EOS Faktor fedezetlen jogi követeléskezelési csoportvezetője szerint a jogbiztonság jogállami érték, amelyhez a társadalom valamennyi szereplőjének érdeke fűződik. Úgy látja, a devizahitelezés rendkívül megosztó téma, amelyben a fogyasztók, a pénzügyi szektor és az állam felelőssége is vizsgálható.
Hangsúlyozta, hogy a 2026. évi XVI. törvény rövidsége és pontatlansága sok tisztázatlan kérdést hagy maga után. Szerinte
a társadalmi igény a devizahiteles ügyek rendezésére aligha tűnik el, hiszen a téma családi vagy személyes érintettségen keresztül sokakat elér.
Petőh Gyula, a K&H Bank lakossági hitelek kintlévőségkezelési főosztályának korábbi vezetője szerint a kérdés rendezése csak szakmai és társadalmi konszenzussal képzelhető el. Úgy fogalmazott, veszélyes lenne, ha a devizahiteles ügy politikai logika mentén, rövid távú érdekek alapján kerülne ismét napirendre. A hosszú távú hitelezési döntésekhez kiszámítható jogi környezet kell, mert ha a lezárt szerződések húsz év után is újranyithatók, az a hitelezés egészére visszahat.
A pénzügyi tudatosság kapcsán a résztvevők egyetértettek abban, hogy az állami beavatkozások erősíthetik azt a társadalmi várakozást, hogy a bajba került adósokat végül mindig megmentik. Bódizs Kornél szerint káros, ha a követeléskezelőt vagy a végrehajtót a tartozás okaként mutatják be, miközben ezek a szereplők a jogérvényesítés rendszerének részei. Petőh Gyula ehhez kapcsolódva a felelős döntéshozatal és a pénzügyi nevelés fontosságát hangsúlyozta, már iskoláskortól kezdve.

A jövőre vonatkozóan Bódizs Kornél azt mondta, a szektor szakmai egyeztetést vár, és abban bízik, hogy a pénzügyi szabályozási kérdéseket nem mossák össze szociálpolitikai célokkal. Bodzási Balázs szerint legitim jogalkotói cél lehet az adósok helyzetének javítása, de ezt nem puszta szervezeti átalakításokkal kellene elérni. Oroszné dr. Tantó Csilla közös gondolkodást sürgetett a minisztérium és a szakmai szereplők között, Petőh Gyula pedig abban bízik, hogy a politika és a szakma végül képes lesz lezárni a devizahiteles múltat.
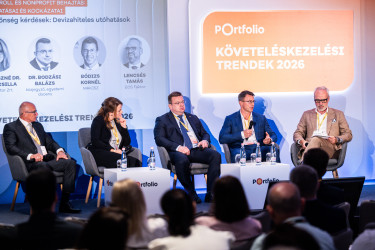
Lencsés Tamás zárásként azt emelte ki, hogy a minisztériummal, az érdekképviseletekkel, a közjegyzőkkel és a végrehajtókkal folytatott egyeztetés nem megkerülhető. Szerinte enélkül olyan szabályozás születhet, amely újabb bizonytalanságokat és elégedetlenséget teremt, a devizahiteles kérdés pedig továbbra is a magyar pénzügyi rendszer nyitott sebe marad.
Címlapkép forrása: Portfolio
 Napi