 Gazdaság
Szerző: index 43 perccel ezelőtt 9 percnyi olvasás
Zebrákról és unikornisokról beszélt a miniszter, aminek fontos mögöttes jelentése van.
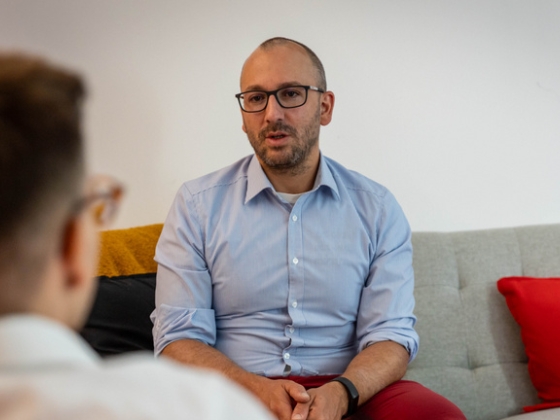
Langmár szerint a lényeg nem az, hány unikornist tudunk felmutatni, hanem hogy hány magyar alapítóhoz, hány munkavállalóhoz és befektetőhöz jut el az a tudás és tőke, amit aztán vissza is forgatnak a piacba.
A vita alapmondata Kapitány István májusi parlamenti meghallgatásán hangzott el, ahol az akkor még leendő miniszter nem zebrákat, hanem a nemzetközi színtéren is sikeres unikornisokat ígért.
„Nem zebrákat, hanem unikornisokat szeretnénk látni”
– mondta konkrétan Kapitány. Unikornisnak azokat a startupokat nevezik, amelyek papíron egymilliárd dollárnál többet érnek, de még nem tőzsdei cégek.
Langmár szerint ez kívánatos cél, de a lényeg az odavezető, tudatos, piacorientált és széleskörű ökoszisztéma-fejlesztés, a piramis aljától a tetején lévő unikornisig.
Az unikornisozást nyilvánvaló politikai szlogennek tartja, amely egyetlen mondatban próbál mindent összefoglalni, és pontosan olyan a mélysége is.
A mögöttes szándék viszont valós és helyes: magasabb hozzáadott értékű gazdasági tevékenység felé terelni az országot, ezen belül pedig a technológiaalapú, nagy növekedési potenciálú, exportképes, globális piacra törekvő vállalkozások felé.
Az unikornis ennek a gondolatnak a marketingesített, jól kommunikálható végterméke.
A befektetési igazgató szerint abban rendkívül könnyű egyetérteni, hogy minél több és minél magasabbra értékelt startup induljon Magyarországról vagy a régióból, mert ez az a téma, ahol a több egyszerűen jobb. A tényleges nézeteltérés arról szól, hogyan jutunk el odáig.
Egy korábbi interjúnkban Timofey Golovin, a korai fázisú vállalkozásokat támogató Winno társalapítója és igazgatója mutatott rá, hogy Magyarországnak egy unikornisa van, de már az is elköltözött, és ha nem történik változás, az országot sorra hagyhatják el a tehetségek.
A cégvezető a tőkehiányt jelölte meg az egyik legnagyobb problémának, ugyanis Magyarországon kevés olyan nagy kockázatitőke-alap működik, amely kizárólag piaci alapon fektet be.
Ugyanerre világított rá Boros Áron, a Stradamus Zrt. vezérigazgatója, az IVSZ elnökségi tanácsadója is: az itthon megkeresett forintokból pár kattintással az Apple, az Nvidia vagy a Tesla következő innovációit finanszírozzák a magyarok, miközben a hazai startupok és a tőzsdére érett középcégek krónikus tőkehiánnyal küzdenek.
Langmár Péter elmagyarázta, honnan ered maga az unikornishajsza. Minden alapkezelő tudja, hogy egy alapban a hozam javát végül egy-két sztori hozza vissza: egy 50 millió eurós alapnál abban bíznak, hogy lesz egy olyan projekt, amely önmagában visszatermeli a teljes befektetett tőkét.
Egy bizonyos alapméret fölött ez matematikailag már csak unikornisexittel – vagyis egymilliárd dolláros nagyságrendű eladással – lehetséges. Az STRT-nél viszont nagyjából négymilliárd forintnyi vagyont kezelnek, és évi egy-hárommillió eurót helyeznek ki, így náluk egy jóval kisebb cégeladás is visszahozhatja a tőkét. Ugyanaz a gazdasági logika, a „power law” működik, csak más méretben, más stádiumban és más árazáson.
Az STRT Holding 2023 óta tőzsdén jegyzett befektetési társaság, amely tavaly ősszel, egy nyilvános kibocsátással vitte részvényeit a nagyközönség elé, portfóliójában közel száz, jellemzően nagyon korai fázisú cég van, vezérigazgatója pedig Balogh Petya, az NNG navigációs szoftvercég egykori alapítója.
Langmár Péter arra is figyelmeztetett, hogy a papíron kimutatott érték és a valóban megfogható pénz két különböző dolog:
„a zombi unikornisok esetében a cég eléri ugyan az egymilliárd dolláros értékelést, de később már nem tud ezen az áron tőkét bevonni vagy kiszállni”.
Előfordul az is, hogy egy startup túlfinanszírozottá válik, és ilyenkor még egy sikeres exitnél sem biztos, hogy az alapítók és a korai befektetők pénzt keresnek.
Ha választanom kellene az egy darab egymilliárd dolláros vagy a tíz darab százmillió dolláros magyar startupexit közül, sokkal inkább az utóbbit választanám
– fogalmazott a fenti körülmények tükrében. Indoklása szerint a sok közepes, bár itthon így is kiemelkedő exit egyszerűen több emberhez juttat tapasztalatot és tőkét, amit aztán vissza lehet forgatni a piacba. Azt szeretné látni, hogy százan, kétszázan, ötszázan legyenek Magyarországon ilyen visszafektető alapítók és tapasztalt befektetők.
Rákérdeztünk, finanszíroznak-e nullkilométeres kezdeményezéseket. „Igen, rendszeresen” – hangzott a válasz, azzal együtt, hogy ez statisztikailag általában nem jön be, hiszen az iparágban a projektek 10–20 százaléka termeli ki a teljes portfólió hozamát.
A befektetési igazgató szerint az igazi kihívás nem egy kétszeres exiten túllévő, korábban a Google-nél dolgozó alapító megfinanszírozása, mert ott a befektetők között amúgy is nagy a tülekedés, amiben ők is részt szoktak venni.
Az ő munkájuk az, hogy első alkalommal vállalkozó alapítókat is megfinanszírozzanak, akikben megvan az ambíció, de az ötlet és a csapat még nem forrott ki – az első években ugyanis a menedzsment és a termék is rengeteget csiszolódik.
Friss példaként az imagilabs-t említette, amely gyerekeknek fejleszt technológiai és mesterségesintelligencia-készségeket. A cég és alapítója 2020-ban a Cápák között című műsorból került Balogh Petya portfóliójába, aki éveken át mentorálta, az STRT pedig tőkét is tett a vállalkozásba – néhány hete pedig a francia bejegyzésű, oktatási területre szakosodott Brighteye Ventures és a budapesti Day One Capital kockázatitőke-alap vezetésével zárult le a cég nemzetközi befektetési köre.
De ebbe a körbe tartozik a Bookr is, amely gyerekek angol tanulását ösztönzi és mostanában kapott kétmilliárdos befektetést.
Arra a kérdésre, hogy ezek a technológiák bekerülhetnek-e a magyar közoktatásba, azt válaszolta: nyitottságot lát a kormányzat részéről, de az üzleti siker nem ezen múlik.
A Bookr Kidset nemzetközi szinten sokan használják, a Redmenta középiskolai tanárokat munkáját teszi hatékonyabbá, a Voovo pedig a Semmelweis Egyetemen indult, és amerikai egyetemeken terjeszkedik – ezeknek a cégeknek a nagy piacokon kell skálázódniuk.
Saját gyerekei miatt reméli, hogy itthon is használni fogják az ilyen eszközöket, de a magyar piac meglehetősen kicsi, így nem lehet a hazai piac a magyar startupok fókusza.
Megkérdeztük, mit kérne egyetlen szabályozási változásként az új kormánytól.
A múlt tapasztalata alapján azt, hogy az állam ne közvetlenül fektessen be, hanem úgynevezett matching fundokon keresztül álljon oda az angyalbefektetők és az intézményi magántőke mellé – vagyis egészítse ki a piaci pénzt ahelyett, hogy versenyezne vele –, mindezt természetesen átlátható, piaci alapú pályázatokkal.
A Hiventures esetében szerinte pontosan ez volt a legnagyobb probléma: az állami alapkezelő önálló befektetőként lépett fel, maga csinálta a tranzakciókat, ráadásul jelentős részben uniós pályázati forrásból, ami olyan adminisztratív terhet rakott a cégekre, ami önmagában béklyó volt. Ezzel szerinte kiszorította a piaci befektetőket, és a szigorú jogi keretek eleve sok céget predesztináltak a bukásra, bár jó pár sikeres projekt is kijött innen, például a Giggle vagy a Logiscool, amely később piaci befektetőket is be tudott vonni.
Pozitív példaként a több mint tíz éve működő, inkubátorokat támogató Startup Factory programokat hozta fel, ahol a saját magántőkéjük mellé tudnak vissza nem térítendő támogatást adni a startupoknak.
Ezeket a javaslatokat is csatornázták a Restart Hungary nevű, általuk facilitált szakmai kezdeményezésbe – ott ugyanis nem elég annyit mondani, hogy változtatni kell, szövegszerű program és jogszabályjavaslatokat kell letenni az asztalra. Az innovációs közösség legutóbbi rendezvényén a döntéshozók megjelentek és végighallgatták a szakmát, ezt jó kezdetnek nevezte.
A legkeményebben a korábbi FDI-szabályozásról beszélt, amely a külföldi közvetlen befektetéseket, vagyis a hazai cégek külföldi felvásárlását engedélyezteti. Ez Magyarországon rendkívül szigorú volt, és egy miniszter kezébe adta a döntést – tavaly nyáron egy komoly tranzakciót annak további szigorításával így állítottak meg. A szabályt uniós felvásárlókkal szemben is alkalmazták.
„Hogy lehet ezt előadni egy integrált európai munka- és tőkepiacon, hogy külföldinek minősítem a szlovák, a román vagy a görög felvásárlót?”
– tette fel a kérdést. „Az országkockázatot a hosszú államkötvények árazásán és a forint árfolyamán az elmúlt hónapokban jól meg lehetett tapasztalni, és a piac ugyanilyen gyorsan tud visszafelé is árazni” – figyelmeztetett.
A tranzakciós tanácsadóktól azt hallja, hogy visszatértek azok a potenciális vevők, akik egy-két éve már néztek magyar cégeket. A pozitív hangulat viszont csak addig tart, amíg a döntéshozó tényleg úgy cselekszik, ahogyan azt a piac feltételezi – ennek legkézzelfoghatóbb fokmérője az euró bevezetése felé vezető út, mert az önmagában meghatározza, mit kell kezdeni az államháztartással.
Mindez a startupokra közvetve hat: egy angyalbefektető azt is mérlegeli, tud-e majd a cég később nagyobb, növekedési fázisú tőkét bevonni az adott országban.
Ha a későbbi körökbe befektető alapok nem érzik biztonságban magukat, a korai befektetők is óvatosabbak lesznek. Ehhez kapcsolódik a cégbejegyzés kérdése is: a nemzetközi sztenderd ma az amerikai Delaware-ba bejegyzett cégforma, és minden ilyen döntéssel adóbevételt, könyvelői, jogászi, adótanácsadói munkát veszít a régiónk.
Az egységes európai cégforma ötletét ezért támogatja, de a jelenlegi verzió szerinte pont a lényeget, a sztenderdizáltságot veszi ki belőle, mert minden tagállam saját cégbírósága értelmezhetné a szabályokat.
Arra a kérdésre, miben van a régióhoz képest előnyünk, az autóipari kötődést emelte ki: a V2X-kommunikációs szoftvereket fejlesztő Commsignia, az önvezetés területén sikeres exitet elért aiMotive vagy a korábbi NNG mind azt mutatják, hogy ebben az iparágban tudott az ökoszisztéma nemzetközi kaliberű cégeket kitermelni.
A másik irány egy globális trend hazai lenyomata: a mesterséges intelligencia miatt drasztikusan olcsóbbá vált a szoftverfejlesztés, ezért felértékelődtek a tudományos háttéren alapuló, gyakran hardverelemet is tartalmazó deep tech projektek, amelyekben van valami védhető, egyedi tudás.
Az orvostechnológiai terület szerinte azért is termékeny, mert egy ekkora országban három-négy orvosegyetem működik.
A gyenge pont a vállalkozókedv. Langmár arra a nemzetközi kutatásra hivatkozott, amely szerint a vállalkozói környezet megítélésében sereghajtók vagyunk: csak Iránt előzzük meg, Ukrajna is előttünk áll.
Szerinte Romániában és Lengyelországban történelmi és kulturális okokból is jóval magasabb a vállalkozási hajlandóság és az öngondoskodási képesség, nekünk pedig ebben kellene elmozdulnunk – ez viszont már társadalmi kérdés, amely többek között a közoktatásban dől el.
A kockázati tőke és a vállalkozók száma egyaránt szűkös, és ez egy kétoldalú piac: mindkét oldalt emelni kell ahhoz, hogy az ökoszisztéma fejlődni tudjon. Zárásként úgy fogalmazott: legyen több unikornis, de igazából egy élő ökoszisztémára van szükség, ahol minél több az exit, amiből tudás és tőke áramlik vissza az innovációs ökosziszémába, azon kereszült a gazdaságba és végső soron hatással van a társadalomra is.
(Borítókép: Langmár Péter 2026. augusztus 12-én. Fotó: Kertész Renáta / Index)
 Napi