 Gazdaság
Szerző: portfolio 3 órával ezelőtt 6 percnyi olvasás
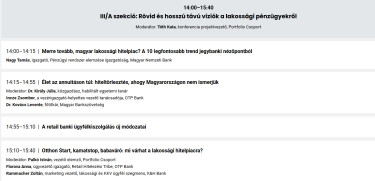
A Portfolio évente megrendezett Future of Finance konferenciái általában a szabadon szárnyaló gondolatok jegyében zajlanak, így idén sok szó esik majd a fizetési szolgáltatások középtávú jövőjéről, a mesterséges intelligencia által lehetővé tett futurisztikus lehetőségekről és az annuitás alternatíváját jelentő hiteltörlesztési módokról is. Ugyanakkor néhány közelebbre tekintő beszélgetést is szervezünk a szeptember 23-ai, jövő szerdai eseményre, ilyen lesz például az is, amelyen a lakossági hitelezés aktualitásairól fogunk beszélgetni. Lesz miről szót ejteni, hiszen az Otthon Start, a babaváró és a kamatstop sorsa is lóg még a levegőben.
„Merre tovább, magyar lakossági hitelpiac? A 10 legfontosabb trend jegybanki nézőpontból” című előadásával fogja felvezetni a Future of Finance 2026 konferencia kora délutáni, lakossági banki szekcióját Nagy Tamás, a Magyar Nemzeti Bank igazgatója.

Ezt követően egy kuriózumnak számító beszélgetés következik majd Király Júlia, az MNB korábbi elnöke, Kovács Levente, a Magyar Bankszövetség főtitkára és Incze Zsombor, az OTP Bank vezérigazgató-helyettesének vezető tanácsadója részvételével, erről itt írtunk. Egy lakossági banki AI tematikájú előadás után a lakossági hitelpiac aktualitásait fogjuk megbeszélni,
Florova Anna, az OTP Bank ügyvezető igazgatója és Rammacher Zoltán, a K&H Bank lakossági és kkv ügyfélszegmensének marketingvezetője segítségével.
A piaci aktualitások mellett a várt, illetve a szükségesnek vélt hitelpiaci szabályozói intézkedéseket is terítékre tervezzük venni, így például az Otthon Start, a babaváró hitel és a kamatstop sorsát is.
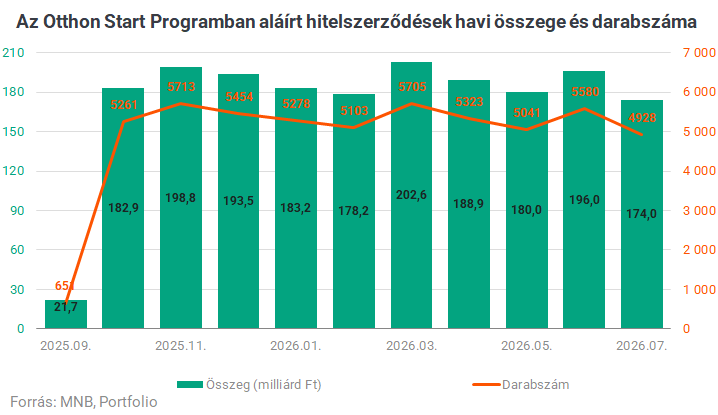
„A jelenlegi kormányzati intézkedések – így az Otthon Start Program is – kizárólag a hitelképes, jobb anyagi helyzetű rétegek támogatására költenek” – mindössze ennyi olvasható a Tisza Párt programjában az Otthon Startról. Valóban nem mérsékelte, inkább növelte a program a hitelfelvevők közötti egyenlőtlenséget: az igénybe vevők 76%-a a legmagasabb jövedelmű ötödbe tartozik az MNB szerint. Az elmúlt napokban vezető bankárokkal beszélgettünk arról, milyen változtatásokra számít a piac a fix 3%-os lakáshitel esetében, miután a kkv-knak szóló Széchenyi Kártya Program likviditási hiteleinél júniusban már bejelentették a szigorítást. A Portfolio-nak eddig nyilatkozó piaci szereplők éppen azon a ponton várnak jelentős változásokat, amelyre a Tisza Párt programja is ráirányította a figyelmet.
A Portfolio-nak nyáron név nélkül nyilatkozó banki felsővezetők nem számítanak a program hirtelen lezárására, mint ahogy egyelőre arra sem, hogy az új építésű lakásokra korlátoznák a programot, ami a beruházásösztönzés jegyében akár szintén logikus lenne. Inkább az alábbi háromféle rövid távú várakozást szűrtük le beszélgetéseinkből:
A nekünk nyilatkozók véleménye szerint
ezek a változtatások akár 20-40 százalékkal csökkentenék az új lakáshitelvolument
az Otthon Start Program keretében. Ez
Hogy mit gondolnak most a banki vezetők ezekről, az ki fog derülni a konferencián. Az Otthon Start első évéről itt írtunk részletesen.
Mi lesz a kamatstoppal?
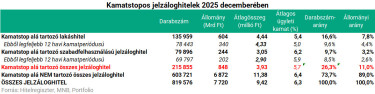
Eseménydús volt az elmúlt néhány hónap a jelzáloghitelek 2022 elején bevezetett kamatstopját illetően, csak éppen a bankok által várt, kivezetésről szóló jogszabály nem jelent meg:
A kivezetésről az Országgyűlésnek kellene szavaznia, de mind a mai napig nem terjesztette a kormány a tervezetet a parlament elé, ráadásul mind a bankok, mind az ügyfelek számára irreálisan szűk a másfél hónap a felkészülésre, így egy szeptember 30-án hatályba lépő kivezetés ma már nem tűnik tarthatónak. A kivezetés halogatása ugyanakkor 100 milliárd forint körül veszteséget okozott a bankoknak a második negyedévben. Minderről részletesen itt írtunk, a hogyan továbbról a konferencián is beszélgetni fogunk.
A babaváró hitel esetleges kivezetéséről egyelőre nincs szó, a gyermekvállalási határidőt nem teljesítő fiatalokat azonban meg akarja segíteni a kormány. A diákhitelek 7,99%-os kamatstopja mellett meghosszabbítja a babaváró hitel 2026. június 30-án lejáró gyermekvállalási határidejét is a kormány, mégpedig 2026. november 1-jéig – jelentették be egy június 11-ei kormányzati sajtótájékoztatón. Enyhébb, de jogkövető magatartást feltételező, és az egyedi élethelyzeteket figyelembe vevő rendszert dolgoz ki közben a Pénzügyminisztérium – ígérték akkor, ám a részletek még nem jelentek meg. Mint mondták, nem cél a határidő tologatása, az érintettek büntetése, de az arbitrázslehetőség támogatása sem.


Az újabb haladék időtartama alatt egyre több babaváró hitelesnek ketyeg a "büntetése" a hitelfelvétel időpontjához képest magasabb hozamkörnyezet mellett (a kamattámogatás ugyanis ötéves kamatperiódust követ, ami sokaknál mostanában fordul), ami egyúttal jóval nagyobb összegű visszafizetést is jelenthet az érintettek számára a mostaninál. Ezért érdemes mielőbb dönteni az új rendszerről, amelyben a potyautas magatartás kockázatát is minimalizálni érdemes.
Hogy milyen szabályokkal érdemes megsegíteni a határidőt nem teljesítő babaváró hiteleseket, egyáltalán, mi legyen a babaváró sorsa, azt a konferencián is boncolgatjuk majd.


A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi