 Gazdaság
Szerző: portfolio 27 perccel ezelőtt 5 percnyi olvasás
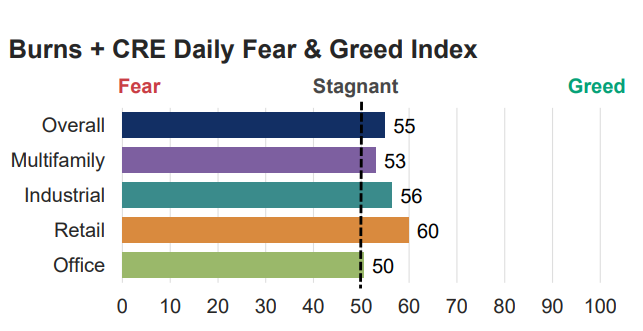
Az amerikai kereskedelmi ingatlanpiac továbbra is bénult állapotban van a John Burns Research szerint. A vállalat a CRE Daily-vel közösen kiadott, 2026 harmadik negyedéves Fear and Greed – azaz Félelem és Mohóság – Indexe alapján. A szektorok között jelentős a szórás – a kiskereskedelmi ingatlanok 60 pontos indexértékkel a legerősebbek, míg az irodapiac 50 ponttal sereghajtó. A befektetők közel fele a magas kamatszintet és a tőkeköltséget tartja a fejlesztés előtt álló legnagyobb akadálynak, a finanszírozáshoz való hozzáférés pedig tovább romlott az előző negyedévhez képest. Érdemi fordulat a kamatkörnyezet javulása vagy további eszközár-korrekció nélkül nem várható. A piacot azonban egyelőre nem pánik, hanem valamiféle bénultság jellemzi.
Továbbra sincs valódi fordulat az amerikai kereskedelmi ingatlanpiacon: a Burns + CRE Daily legfrissebb, 2026 harmadik negyedéves Fear and Greed Indexe 55 ponton áll, épp a stagnáló és a növekvő tartomány határán. Bár a befektetők a következő hat hónapra már több szektorban áremelkedést várnak, a magas kamatszint, a dráguló finanszírozás és a túl alacsonynak tartott hozamszintek továbbra is fékezik a tranzakciókat.
A legjobb hangulat a kiskereskedelmi ingatlanok piacán van, miközben az irodapiac változatlanul a sereghajtó.
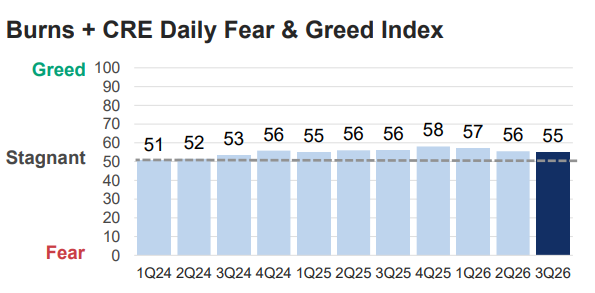
A John Burns Research and Consulting és a CRE Daily közös felmérése 314 kereskedelmiingatlan-piaci értékelésen alapul, a válaszokat 2026. augusztus 3. és 24. között gyűjtötték. Az index a befektetői pozicionálást, a következő hat hónapra vonatkozó várakozásokat és a tőkéhez való hozzáférés változását méri az amerikai kereskedelmi ingatlanpiacon. Az 55 pont feletti érték expanziót, 45 pont alatti érték zsugorodást, a 45-55 közötti sáv pedig stagnálást jelez.
A szektorok között jelentősek a különbségek: a kiskereskedelmi Fear and Greed Index 60 pontra emelkedett, ezzel a kiskereskedelmi ingatlanok lettek a legerősebb kereskedelmi ingatlan-szegmens. Az ipari ingatlanok 56 ponttal még éppen az expanzív tartományban vannak, míg a bérlakásszektor 53 ponttal, az iroda pedig 50 ponttal inkább stagnáló képet mutat. Az irodapiac relatív gyengesége nem meglepő: a jelentés szerint a hibrid és távoli munkavégzés strukturálisan csökkenti a keresletet, ami magasan tartja az irodai hozamszinteket. A felmérésben szereplő jelenlegi kapitalizációs ráták alapján a bérlakásszektorban a legalacsonyabb, 6,1 százalékos cap rate-et látják a befektetők, míg az irodáknál ez 8,3 százalék, vagyis ott a legmagasabb az elvárt hozam.
A cap rate azt mutatja meg, hogy egy ingatlan a vételárához képest mekkora éves nettó működési hozamot termel. A képlet: cap rate = éves nettó működési bevétel / ingatlan értéke vagy vételára. Például, egy 5%-os cap rate azt jelenti, hogy az ingatlan éves nettó bevétele az értékének 5%-át teszi ki.
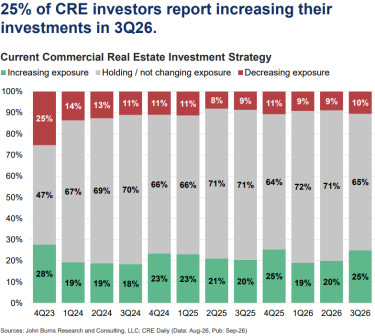
A felmérés szerint 2026 harmadik negyedévében csupán a kereskedelmi ingatlan-befektetők 25 százaléka növelte kitettségét, 65 százalék nem változtatott, 10 százalék pedig csökkentette azt. Ez arra utal, hogy a piac nem omlik össze, de a többség továbbra is kivár, különösen a magas kamatok, az árak és a politikai-gazdasági bizonytalanság miatt.
A következő hat hónapra vonatkozó várakozások valamivel kedvezőbbek, de itt sem látszik erős optimizmus. A befektetők 37 százaléka tervezi, hogy növeli kereskedelmiingatlan-kitettségét, miközben 53 százalék változatlan portfólióval számol. Fontos jelzés, hogy
a 37 százalékos arány a felmérés történetének legalacsonyabb értéke.
A piac egyik legfontosabb fékje továbbra is a tőkéhez való hozzáférés. A felmérés szerint a befektetők minden szektorban arról számoltak be, hogy 2026 harmadik negyedévében nehezebb lett finanszírozáshoz jutni, mint az előző negyedévben. Az Access to Capital Index különösen gyenge a bérlakásszektorban, ahol 31 ponton áll, míg az irodánál 35, az ipari ingatlanoknál 39, a kiskereskedelemnél pedig 43 pontot mértek.
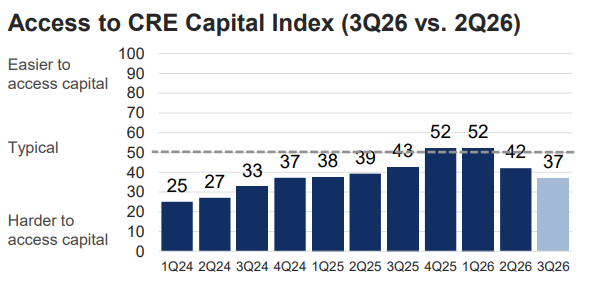
A válaszadók 32 százaléka szerint romlott a tőkéhez való hozzáférés 2026 harmadik negyedévében a második negyedévhez képest. A jelentés ezt részben a hosszú lejáratú ingatlanhitelek árazásához kapcsolódó 10 éves amerikai állampapírhozam emelkedésével, illetve az inflációs nyomással magyarázza.
Bár a hozamszintek már emelkedtek, a befektetők szerint még mindig nem eléggé. A jelentés alapján a jelenlegi kamatkörnyezetben átlagosan mintegy 64 bázispontos cap rate-emelkedésre lenne szükség ahhoz, hogy a befektetők agresszívebben kezdjenek tőkét kihelyezni. A bérlakásszektorban ennél is nagyobb, körülbelül 80 bázispontos emelkedést tartanának szükségesnek, ami a jelentés szerint 11-12 százalékos eszközérték-csökkenésnek felelne meg – ilyen mértékű áresést azonban a befektetők nem várnak.
Ez magyarázza, miért maradhat alacsony a tranzakciós aktivitás: a vevők magasabb hozamokat szeretnének, az eladók viszont sok esetben nem hajlandók jelentős árengedményre. A jelentés szerint érdemi élénküléshez
Az eszközértékekben vegyes kép rajzolódik ki: a befektetők szerint 2026 harmadik negyedévében a bérlakáseszközök értéke éves alapon 3 százalékkal, az irodáké 2 százalékkal csökkent. Ezzel szemben az ipari ingatlanok értéke 1 százalékkal, a kiskereskedelmi ingatlanoké pedig 4 százalékkal emelkedett. A következő hat hónapra vonatkozóan már kedvezőbbek a várakozások: a bérlakásszektor értékeinek stagnálását, az ipari ingatlanoknál 2 százalékos, a kiskereskedelemnél 3 százalékos, az irodáknál pedig 1 százalékos értéknövekedést várnak a befektetők.
A válaszadók 48 százaléka szerint a következő hat hónap legnagyobb akadálya a kamatszint és a tőkeköltség lesz, míg a második legfontosabb probléma az infláció és a működési költségek emelkedése, amelyet 18 százalékuk jelölt meg. A túlkínálatot és a szabályozási kockázatokat egyaránt 11 százalék, a gyenge bérlői keresletet pedig 8 százalék tartja a legnagyobb kihívásnak.
A kamatkérdés immár mind a négy fő szektorban első számú kockázatként jelenik meg.
Ez azért fontos változás, mert korábban a bérlakás- és az ipari szektorban inkább a túlkínálat, az irodapiacon pedig a gyenge bérlői kereslet volt a domináns félelem.
A piac továbbra is bénult állapotban van: a befektetők egy része már lát lehetőségeket, különösen a kiskereskedelmi és az ipari ingatlanok piacán, de
A fordulat kulcsa a kamatkörnyezet lehet: ha a finanszírozási költségek érdemben csökkennek, vagy az eszközárak tovább korrigálnak, a jelenleg parkolópályán lévő tőke gyorsabban visszatérhet a piacra. Addig azonban
az amerikai kereskedelmi ingatlanpiac inkább lassú olvadásra, mint hirtelen fellendülésre számíthat.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi