 Gazdaság
Szerző: portfolio 1 órával ezelőtt 7 percnyi olvasás
A magyar alapkamat 1,75 százalékponttal magasabb a lengyelnél és a csehnél, miközben az infláció a jegybanki cél alatt van, a beruházások pedig visszaesnek. A nyári kamatcsökkentések jó irányba indultak. Álláspontom szerint folytatásuk és gyorsításuk indokolt: a drága hitel és az erős forinton keresztüli versenyképességi veszteség számottevően visszafogják a gazdasági növekedést.
Az MNB augusztusra 5,5 százalékra csökkentette az alapkamatot. Az éves infláció augusztusban 1,3, a maginfláció 2,0 százalék volt. Az MNB júniusi előrejelzése 2027-re is a 3 százalékos célnál alacsonyabb, 2,3 százalékos éves átlagos inflációval számol, az előrejelzésben feltételezett kamatpálya mellett. A jelenlegi alapkamat és az augusztusi infláció különbsége így 4,2 százalékpont. Ez azt jelzi, hogy a nyári lazítás után is jelentős kamat maradt az infláció felett.
A nemzetközi kamatkörnyezet közben szigorodott: az EKB szeptember 10-én, a Fed szeptember 16-án 25 bázispontos kamatemelésről döntött. Ez szűkíti a magyar lazítás mozgásterét, de nem indokolja automatikusan annak leállítását. Az Egyesült Államokban az augusztusi infláció 3,4 százalék volt; a Fed új, 3,75–4,00 százalékos kamatsávjának középértéke ezt mintegy 0,5 százalékponttal haladja meg. Az euróövezetben az augusztusi infláció 3,2 százalék volt; az EKB szeptember 16-tól érvényes, 2,5 százalékos betéti kamata ettől 0,7 százalékponttal elmarad. Magyarországon ezzel szemben az alapkamat 4,2 százalékponttal haladja meg a hazai fogyasztóiár-index alapján mért inflációt. Az eltérő inflációs és növekedési helyzet eltérő kamatpolitikát indokolhat: az MNB-nek a külső kockázatok mellett a hazai kamatteher csökkentését is mérlegelnie kell.
Az országkockázat piaci árazásához a magyar állam eurókötvényei adnak számszerű támpontot. A 2026. júliusi kibocsátásnál a befektetők a rövidebb sorozat esetében 0,80, a hosszabbnál 1,25 százalékpontos hozamfelárat kértek az azonos futamidejű euró kamatcsereügyletek referenciahozama felett. Ez a felár likviditási és kibocsátási tényezőket is tükröz, a forint árfolyamkockázatát azonban nem tartalmazza, ezért közvetlenül nem határozza meg az indokolt magyar alapkamatot. Azt azonban megmutatja, hogy az országkockázatra való általános hivatkozás helyett számszerű piaci árazásból lehet kiindulni. A jegybanknak az árfolyam- és inflációs kockázatokat is figyelembe véve kell bemutatnia, mekkora kamattöbblet fenntartása indokolt.
Lengyelország és Csehország fontos viszonyítási pont: mindkettő saját devizával és önálló monetáris politikával működő uniós gazdaság. Augusztus végén mindkét ország irányadó kamata 3,75 százalék volt, szemben a magyar 5,5 százalékkal. Az országok kockázatai és gazdasági adottságai eltérnek, ezért a kamatok azonosságát nem lehet elvárni, az eltérés nagysága azonban indokolásra szorul.
Az Európai Bizottság 2026. tavaszi prognózisában 2027-re várt inflációt az augusztus végi irányadó kamatból kivonva Magyarországon 2,4, Csehországban 0,95, Lengyelországban 0,85 százalékpontos különbség adódik.
| A kamatszint és az infláció | |||
| Ország | Irányadó kamat, 2026. aug. 31. | Várt infláció, 2027, EB | Kamat mínusz várt infláció |
| Magyarország | 5,50% | 3,10% | 2,40 százalékpont |
| Csehország | 3,75% | 2,80% | 0,95 százalékpont |
| Lengyelország | 3,75% | 2,90% | 0,85 százalékpont |
| Forrás: jegybanki kamatközlések; Európai Bizottság, Spring 2026 Economic Forecast. | |||
A táblázat mindhárom országnál a 2027-es éves átlagos HICP-infláció előrejelzését használja. A cikkben szereplő kamat–infláció különbségek közelítő mutatók: nem számolnak a kamatok későbbi változásával, és nem az optimális kamat becslései. A legutóbbi éves inflációval számított különbség nem előretekintő reálkamat. A tavaszi előrejelzés azóta változhatott.
A magyar mutató egységes módszerrel is mintegy másfél százalékponttal haladja meg a lengyel és a cseh értéket.
A 2026. április 12-i választás előtti utolsó teljes hónapban, márciusban a magyar–cseh tízéves hozamkülönbség mintegy 241, a magyar–lengyel 155 bázispont volt. Augusztus végére az előbbi mintegy 57, az utóbbi mínusz 44 bázispontra csökkent. A jegybanki kamatkülönbség mindkét országhoz képest 175 bázispontra csökkent. A piaci hozamkülönbségek tehát jóval nagyobbat csökkentek, mint a jegybanki kamatkülönbségek.
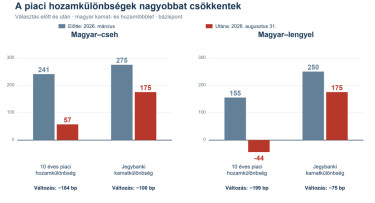
A cseh összevetésben a piaci hozamkülönbség mintegy 184, a jegybanki kamatkülönbség 100 bázisponttal szűkült. A lengyel összevetésben a két változás 199, illetve 75 bázispont. A március és augusztus vége közötti 100 bázispontos magyar–cseh kamatközeledésből 75 bázispontot az MNB csökkentése, 25-öt a cseh jegybank emelése adott.
A tízéves hozamkülönbség nem azonos a rövid jegybanki kamatkülönbséggel. A tízéves hozamkülönbség a kockázatok mellett az inflációs és kamatvárakozásokat, a futamidőprémiumot és a likviditást is tükrözi. Az adatok azonban világosan mutatják az átárazódást: a fennmaradó kamattöbbletet és leépítésének ütemét ehhez az új helyzethez kell mérni.
A beruházások volumene 2026 második negyedévében 9,1 százalékkal maradt el az egy évvel korábbitól. A visszaesés egészét nem írhatjuk a kamat számlájára; a kereslet és az üzleti kilátások is alakítják a beruházási döntéseket. A magas finanszírozási költség azonban emeli a fejlesztésektől elvárt megtérülést, ezért a vállalatok beruházásokat halasztanak el vagy vetnek el.
Az MNB szerint a legfeljebb egymillió eurónak megfelelő összegű, legfeljebb egyéves kamatperiódusú, piaci alapú új vállalati forinthitelek átlagkamata a második negyedévben 8,5 százalék volt. Ez az Európai Bizottság jövő évre várt magyar inflációját 5,4 százalékponttal haladja meg. A fogyasztói infláció nem azonos egy vállalat saját eladási árainak változásával, de a finanszírozási teher nagyságrendjét ez a különbség is érzékelteti.
Nemzetközi viszonyításként az euróövezet új vállalati hiteleinek összesített hitelköltség-mutatója júliusban 3,8 százalék volt. Ez szélesebb hitelkört és eltérő időszakot fed le, mint a fenti magyar adat, ezért tájékozódási pontként szolgál, nem azonos feltételű hitelek közvetlen összehasonlításaként.
A magas kamat az árfolyamon keresztül is hat a gazdaságra. A külföldi kamatokhoz képest magas magyar kamat vonzóbbá teszi a forintbefektetéseket a hozamot kereső nemzetközi tőke számára, ezzel erősödési nyomást gyakorol a forintra.
Egy euró 2025-ben átlagosan 397,77, 2026 júniusában 353,94, augusztusában 363,38 forintot ért. A forint a júniusi szinthez képest tehát gyengült, enyhítve az exportőrök árfolyamterhét, de ugyanaz az euróbevétel augusztusban még mindig 8,6 százalékkal kevesebb forintot ért a 2025-ös átlagárfolyamon számítottnál. Ez a bevételi hatás: a nyereségre gyakorolt tényleges következményt az importköltségek és az árfolyamfedezés is alakítják. A főleg belföldi beszerzéssel dolgozó magyar KKV-knál – a forint alapú költségek változatlan szintje miatt – ez a bevételcsökkenés a nyereség jelentős részét, vagy akár egészét elviheti.
Azonos euróbevétel mellett a forint erősödése csökkenti az exportőrök forintbevételét. Változatlan forintköltségek mellett ez közvetlenül rontja a nyereségüket. A jelentős hazai hozzáadott értékkel termelő vállalatok választás elé kerülnek: alacsonyabb nyereségszinten dolgoznak, vagy euróban árat emelnek, gyengítve versenyképességüket. Az erős forint miatt olcsóbbá váló import a hazai piacon is növeli a külföldi versenytársak árelőnyét.
A versenyképességi veszteség túlmutat az adott évi eredményen. Ha az exportőr az áremelés miatt elveszít egy megrendelést vagy kiszorul egy beszállítói kapcsolatból, a versenytárs veszi át a helyét. A vevői bizalom, a beszállítói minősítés és az értékesítési hálózat kiépítése időt és pénzt igényel; az elvesztett pozíciót egy későbbi kedvezőbb árfolyam nem állítja automatikusan helyre. Így egy átmeneti árfolyamnyomás tartós piacvesztéshez vezethet.
A tartósan alacsonyabb nyereség elfogadása a fejlesztések forrását is szűkíti. A vállalat kevesebbet fordít technológiára, termékfejlesztésre és új piacok megszerzésére, miközben versenytársai tovább beruháznak. A tartósan erős forint költsége ezért a piaci pozíció és a jövőbeli növekedési képesség romlásában is jelentkezik.
Az MNB a nyáron három, egyenként 25 bázispontos lépéssel összesen 75 bázisponttal, 5,5 százalékra csökkentette az alapkamatot. A következő döntés tétje a lazítás folytatása vagy szüneteltetése.
A Bloomberg szeptember 3-i értesülése szerint az MNB szeptemberben szüneteltetheti a kamatcsökkentést, és 3-ról 2,5 százalékra mérsékelheti inflációs célját. A jegybank a kamatpályáról szóló döntést a szeptemberi Inflációs jelentéshez kötötte. Az alacsonyabb inflációs cél önmagában nem dönti el, hogy meg kell-e állítani a lazítást. A jegybanknak azt kellene bemutatnia, milyen kamatpálya mellett érhető el tartósan az új cél, és ha az értesüléssel összhangban megállítják a ciklust, akkor miért indokolt ehhez az 5,5 százalékos alapkamat fenntartása a magas kamat gazdasági költségei mellett.
A lazítás szüneteltetése meghosszabbítja a magas jegybanki kamat időszakát. A vállalatok számára az is számít, mikor válik olcsóbbá a finanszírozás: a később csökkenő hitelkamat tovább tartja fenn a kamatterhet és a beruházások magas megtérülési küszöbét. A várakozás költsége felhalmozódik. Az elhalasztott fejlesztéssel későbbre tolódik a termelékenység javulása; a közben elvesztett vevőkapcsolat és piaci részesedés visszaszerzése újabb időt és ráfordítást igényel. A későbbi kamatcsökkentés ezeket a veszteségeket nem téríti meg.
A cél alatti infláció, a lengyel és cseh kamatszinthez képest fennmaradó jelentős többlet, a szűkülő piaci hozamkülönbségek és a gyenge beruházások együtt alacsonyabb kamatszint mellett szólnak. Álláspontom szerint indokolt a kamatcsökkentés folytatása és gyorsítása, az inflációs és árfolyamkockázatokhoz, az energiaárakhoz és a költségvetési pályához igazítva. Ha megáll a ciklus, akkor a jegybanknak számszerű indoklással kell bemutatnia, milyen kockázatok indokolják a fennmaradó kamattöbbletet, és ezekkel együtt a kivárás gazdasági költségét is mérlegelnie kell. A tét a vállalatok finanszírozási terhe mellett a piaci pozíciójuk és hosszú távú növekedési képességük megőrzése is.
Címlapkép forrása: Portfolio
 Napi