 Gazdaság
Szerző: portfolio 9 órával ezelőtt 6 percnyi olvasás
Kedden ismét összeül a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa, ráadásul most bőven lehet esemény. A jegybank ugyanis áttekinti, hogy a nyári „mini kamatcsökkentési ciklus” után folytatódhat-e a lazítás, friss makrogazdasági előrejelzéseket is publikál. Sőt, akár azt is meglépheti, amiről hetek óta suttognak: 2005 óta először változhat az inflációs cél, ami újraírhatja a magyar monetáris politika keretrendszerét.
Júniusban kezdte a „mini kamatcsökkentési” ciklusát a Monetáris Tanács, akkor a 25 bázispontos vágás mellett Varga Mihály elnök előre elmondta, hogy a következő két ülésen is hasonló lépésre lehet számítani. Ez be is igazolódott, júliusban és augusztusban tovább ment a jegybank, így a nyáron összesen 75 bázispontot faragott az alapkamatból. Most 5,5%-os szintről futunk neki a következő időszaknak.
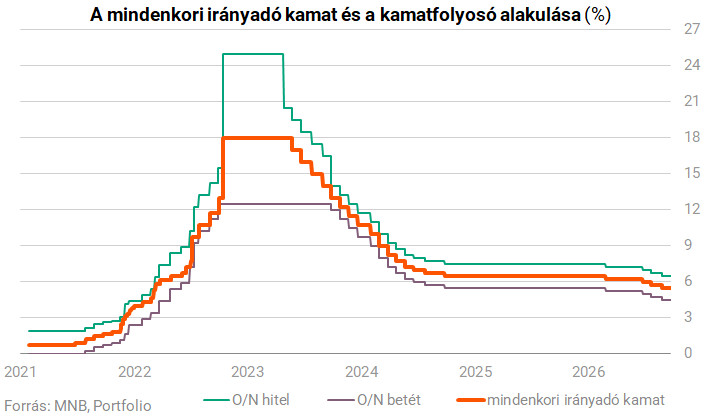
Az MNB elnöke azt is elárulta a nyár elején, hogy szeptemberben, a friss inflációs jelentés ismeretében mérlegelik majd, hogyan folytassák. Ez a pillanat jön el kedden, amikor a döntéshozók tárgyalnak a friss növekedési- és inflációs előrejelzésről is. Ezek pedig
kulcsfontosságúak lesznek abból a szempontból, folytatódhat-e még az idén a lazítás.
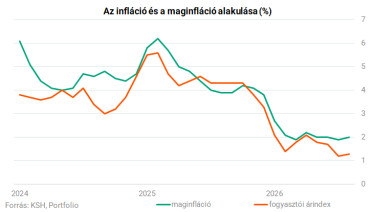
Három hónappal ezelőtt a jegybank 2026-ra 1,8%-os átlagos inflációval számolt, ami 2027-ben 2,3%-ra, 2028-ban pedig 3 százalékra gyorsulhat. A GDP-növekedés pedig szerintük az idei 2 százalékról a következő két évben 3 százalék környékére gyorsulhat.
Elsősorban az döntheti el a kamat őszi alakulását, hogy ezek az előrejelzések hogyan változnak. Az infláció az elmúlt hónapokban kellemes meglepetést okozott, nagyon alacsony az árnyomás a gazdaságban, ez ugyanakkor már beépült a júniusi prognózisba. Az akkor becsült 1,8%-os éves értéket az elemzők ma is reálisnak tartják, vagyis további jelentős csökkentés nem várható. A növekedési kép sem változott jelentősen az elmúlt három hónapban, legfeljebb a kockázatok növekedtek a nyári aszály miatt.
Az MNB-nek továbbra is
kiemelten figyelnie kell a geopolitikai fejleményekre, melyek fokozott kockázatot hordoznak.
Az olaj világpiaci ára újra 100 dollár felett van a közel-keleti konfliktus miatt, és egyelőre senki nem tudja, hol lesz az eszkaláció vége. A fokozódó inflációs kockázatok miatt a nagy fejlett jegybankok az elmúlt hetekben sorra emelték az irányadó kamatukat, az Európai Központi Bank mellett a Fed és a Bank of Japan is szigorított, és a szakértők az év végéig további emelést várnak.
A kedvezőtlen nemzetközi fejlemények mellé nyugodtan beírhatjuk a kötvénypiaci feszültségeket is, az elmúlt hetekben több éves-évtizedes csúcsra emelkedtek a fejlett hozamok, az amerikai tízéves az 5%-ot is átlépte. Ez pedig szintén óvatosságra intheti a magyar jegybankot is.
Vagyis nem lehet meggondolatlan az MNB, hiszen a kamatkülönbözet túl gyors csökkenése hamar véget vethet a forint elmúlt másfél évben látott menetelésének. Ebben a környezetben kell most döntenie a Monetáris Tanácsnak a kamatpálya folytatásáról.
A fentiek alapján a globális kockázatok inkább fokozódtak az elmúlt időszakban, így
inkább a kamat tartása lehet indokolt.
A Portfolio által megkérdezett elemzők kivétel nélkül az alapkamat 5,5%-on tartására számítanak kedden. Sőt, vannak olyan szakértők, akik szerint az év utolsó három kamatdöntő ülésén sem fér majd bele további lazítás, bár a várakozások mediánja még tartalmaz egy 25 bázispontos vágást.
| Portfolio elemzői felmérés az alapkamat alakulásáról | ||||
| név | intézmény | 2026. szept. | 2026. dec. | 2027. dec. |
| Árokszállási Z. - Balog-Béki M. | MBH Bank | 5,50 | 5,50 | 5,00 |
| Becsey Zsolt | Unicredit Bank | 5,50 | 5,00 | 4,50 |
| Biró D. - Isépy T. | Századvég Konjunktúrakutató | 5,50 | 5,50 | 4,75 |
| Eppich Győző | OTP Bank | 5,50 | 5,00 | 4,25 |
| Németh Dávid | K&H Bank | 5,50 | 5,50 | 4,50 |
| Nyeste Orsolya | Erste Bank | 5,50 | 5,00 | 4,50 |
| Regős Gábor | Gránit Alapkezelő | 5,50 | 5,25 | 4,75 |
| Török Zoltán | Raiffeisen Bank | 5,50 | 5,00 | 4,00 |
| Trippon Mariann | CIB Bank | 5,50 | 5,25 | 4,50 |
| Varga Z. - Aradványi P. | Equilor | 5,50 | 5,25 | 4,75 |
| konszenzus (medián) | 5,50 | 5,25 | 4,50 | |
| Forrás: Portfolio | ||||
Habár augusztusban minimálisan gyorsult az infláció az előző hónaphoz képest és az érték továbbra is jelentősen a jegybanki tolerancia sáv alatt tartózkodik - ez önmagában teret adhatna a kamatcsökkentési ciklus folytatására -, de a globális környezet erős bizonytalansága óvatosságra intheti és kivárásra ösztönözheti a döntéshozókat – foglalta össze Isépy Tamás, a Századvég Konjunktúrakutató közgazdásza.
Balog-Béki Márta, az MBH Bank elemzője azt emelte ki, hogy ugyan az infláció a vártnál sokkal jobban alakul, de jövőre erőteljesebb lehet a drágulás, az MNB pedig ezt is figyelembe veheti. Éppen ezért szerinte az év végéig már nem várható az alapkamat további csökkentése.
Az MBH elemzője hozzátette: a piac jelenleg már nagyjából egy éves időtávon sem vár kamatvágást az MNB-től, így azt biztosan kijelenthetjük, hogy egy lazító lépéssel meglepnék a piacokat, erre
valószínűleg nem reagálna túl pozitívan a forint.
A jelenlegi jegybanki vezetés pedig egyértelműen kiemelt célnak tartja a forint stabilitását, vagyis ezt nem fogja megkockáztatni.
Az elmúlt hetek nemzetközi fejleményei és kamatemelései mellett beszűkült a Monetáris Tanács mozgástere, érdemes lehet óvatosabb monetáris politikát folytatni addig, amíg nem tisztul a kép – tette hozzá Németh Dávid, a K&H Bank vezető elemzője.
Nyeste Orsolya alapelőrejelzésében egyelőre továbbra is számít arra, hogy lesz még lehetőség óvatos lépésekre az év hátralévő részében, hiszen az év végére az általa várt 5%-os alapkamat még mindig elég jelentős reálkamatot biztosít. A magyar kockázati megítélést pedig szerinte javíthatja az új középtávú költségvetési terv. Ugyanakkor a kockázatok magasabb kamatok irányába egyértelműen növekedtek – tette hozzá az Erste Bank szakembere.
Már nagyjából tavasz óta nincsen fundamentális oka annak, hogy a magyar alapkamat ilyen magas legyen, mint amit látunk jelenleg
- szögezte le Becsey Zsolt.
Az Unicredit Bank elemzője szerint átmeneti szünet után novemberben és decemberben térhet vissza a lazításhoz az MNB, de ehhez a geopolitikai környezet enyhülésen túl az is szükséges, hogy a kormány hosszútávú költségvetési tervét jól fogadják a piacok.
A közel-keleti helyzet gyors és tartós rendezésére kevés esély látszik, ami a korábban vártnál hosszabb ideig magasabb és volatilisabb energia árakat eredményez, ami erősíti a felfele mutató inflációs kockázatokat és feljebb tolta a nagy jegybankok várható kamatpályáját is – hangsúlyozta Trippon Mariann. A CIB Bank makrogazdasági elemzője szerint ez átmeneti megállásra, kivárásra késztetheti a Monetáris Tanácsot.
Még egy érdekessége lesz a keddi ülésnek: változik-e a jegybank inflációs célja? Először tavasszal került szóba, hogy a kormány euróbevezetési tervei mellett célszerű lehet a jelenlegi 3 százalékról akár több lépésben 2 százalékra csökkenteni a célsáv középértékét, ráadásul ez jobban alkalmazkodna a régiós jegybankok gyakorlatához is. Varga Mihály eddig annyit árult el, hogy zajlik ezzel kapcsolatban egy felülvizsgálat az MNB-ben, aminek eredményét ősszel hozhatják nyilvánosságra. Néhány hete a Bloomberg megszellőztette, hogy akár már szeptemberben 2,5%-ra csökkenhet az inflációs cél, így most kiemelt figyelem övezi a döntést.
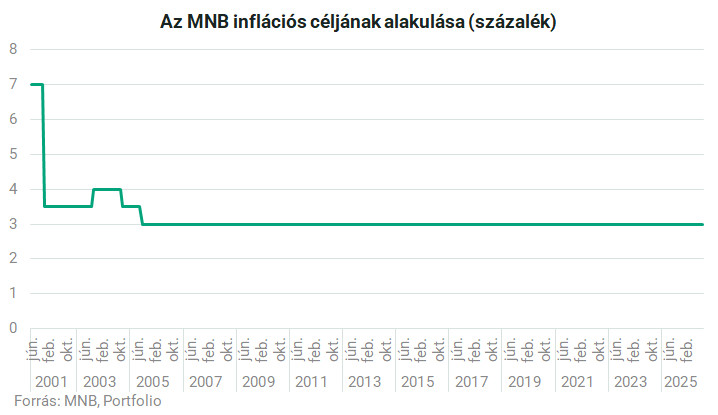
Egyelőre az elemzők is megosztottak, hogy már most léphet a Monetáris Tanács, vagy folytatódik a piaci szereplők verbális felkészítése. Balog-Béki Márta szerint csak novemberben vagy decemberben jöhet ezzel kapcsolatban bejelentés, és azt is elképzelhetőnek tartja, hogy az új inflációs cél csak 2028-tól lesz érvényes.
Becsey Zsolt szerint szeptemberben elindul az inflációs cél hivatalos belső felülvizsgálata, de egyelőre nem árul majd el konkrétumokat a jegybank, hogy a csökkentést mikor és hány lépésben szeretné megtenni. Az Unicredit szakembere szerint azzal is megalapozhatják a közelgő lépést, hogy az Inflációs jelentés bemutatja, hogy tartósan megváltozott az inflációs rezsim. Ezt követően szerinte októberben születhet meg a döntés a cél 2,5%-ra csökkentéséről, majd az euró bevezetéséig egészen ott is maradhat.


Már szeptemberben a cél csökkentésére számít Eppich Győző, az OTP Bank elemzési központjának igazgatója, illetve Varga Zoltán, az Equilor elemzője is azt gondolja, hogy nem fogják halogatni a lépést. Hasonlóan vélekedik Török Zoltán, a Raiffeisen Bank szakembere és Trippont Mariann is, utóbbi elemző szerint, ha nem most, akkor a decemberi inflációs jelentés megjelenésekor jöhet a lépés, hiszen az idő nem sürgeti a jegybankot, az euróbevezetés középtávú, többéves cél.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi