 Gazdaság
Szerző: economx 3 órával ezelőtt 5 percnyi olvasás
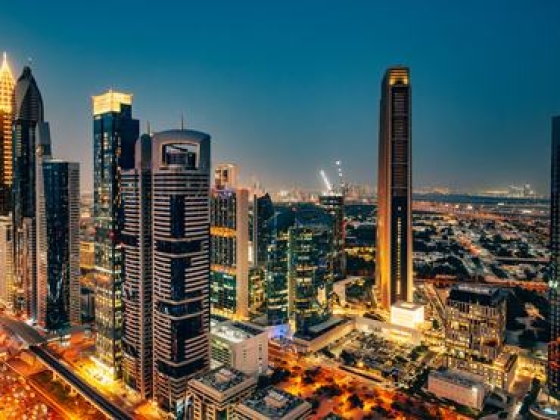
Képzeljünk el egy új építésű dubaji lakást, amely több százezer dollárba kerül. Egy átlagos magyar számára ez gyakorlatilag elérhetetlen befektetés, de itt jön a képbe a tokenizáció, ami már a jelen megoldása.
A tokenizáció lényege, hogy egy lakásvásárláskor nem utalunk át egy nagyobb összeget az eladó bankszámlájára, mert a vételt digitális tokenek formájában is nyilván lehet tartani a blokkláncon. Vagyis egy valós eszköz, esetünkben egy lakás tulajdonjogát digitális tokenekké alakítják, amelyek a blokkláncon – például az Ethereum hálózaton – megvásárolhatók. Utóbbi helyen okosszerződések rögzítik az eladást és a tulajdonjogot, amelyet nem lehet meghamisítani sem.
De ez még csak a kezdet, ugyanis a tokenizáció egyik legizgalmasabb és leginnovatívabb tulajdonsága az oszthatóság. Egy lakást általában egyedül, netán a házastársunkkal vagy a gyerekeinkkel, családtagjainkkal megosztva birtoklunk, vagyis nem igazán életszerű, hogy egy 300 millió forintos ingatlanból csak 3 millió forintnyi részt vásárolunk meg, hogy aztán később ugyanekkora tulajdonrészt el is adhassunk.
A tokenekkel viszont ez is megoldható, hiszen, ha egy ingatlant tulajdonjogával együtt feltesszük a blokkláncra, akkor a 300 millió forintos lakásban vehetünk magunknak résztulajdont is bizonyos mennyiségű token birtoklásával. Így egyetlen lakás tulajdonjoga sok kisebb egységre osztható, ami azért jó, mert meglehetősen kevés ember rendelkezik 300 millió forinttal, viszont pár millió forintunk lehet kisebb befektetés céljára.
Ez első hallásra meglehetősen „kriptósan” hangzik, pedig a tokenizáció lényege egy újfajta digitális nyilvántartási és tulajdonosi infrastruktúra. A Dubai Land Department (DLD), vagyis a helyi földhivatal olyan konstrukcióba kapcsolódott be, amelyben az ingatlantulajdont kifejező tokeneket blokkláncon is nyilvántartják. A modell egyik fontos eleme, hogy a hagyományos földhivatali nyilvántartás mellett jelenik meg a blokkláncos infrastruktúra, mondta Mogyorósi Attila, a CoinCash társalapítója „A tokenizáció és a blokklánc-alapú technológia szerepe a vagyonkezelésben és az ingatlanpiaci tranzakciókban” c. előadásában az AI Summit konferencián.
Vagyis Dubajban úgy hirdettek meg lakásokat, hogy valójában a befektetők tokeneket vásároltak, így lettek a lakások résztulajdonosai. Akkora siker lett a módszer, hogy egy második körös értékesítési szakaszban a belépési küszöböt 2000 dirhamra vitték le, ami nagyságrendileg 170 ezer forintnak felel meg, vagyis már ennyiért is lehetett tokenek formájában résztulajdont vásárolni egy-egy lakás esetében.
Az volt a cél, hogy minél többen vehessenek résztulajdont, vagyis minél több kisbefektető kapcsolódhasson be a lakáspiacba. A rendszer működését jól mutatja, hogy a második értékesítési körben a DLD által tokenizált ingatlanok kevesebb mint két perc alatt elfogytak, miközben több mint tízezer befektető maradt várólistán, tette hozzá Mogyorósi Attila.
A tokenizáció egyik legnagyobb ígérete tehát a hozzáférés demokratizálása. Vagyis akár egy négyzetméternyi tulajdonjogot is lehet vásárolni, ha pedig az ingatlant kiadják, a tulajdoni hányadunk arányában részesedhetünk a bérleti bevételből is. Így akár egy magyar kisbefektető előtt is megnyílhat egy olyan piac, ahová hagyományos módon csak sok tíz- vagy százmillió forintos tőkével lehetne belépni.
A hagyományos ingatlanbefektetésnél magas a belépési küszöb. Egy lakás megvásárlásához nagy összegű tőke kell, ráadásul egyetlen ingatlanhoz kötjük a pénzünket. Ha viszont egy ingatlan nagyon sok tokenre osztható, ugyanaz a befektető több ország, város vagy akár többféle ingatlan között is megoszthatja a tőkéjét. A tokenizáció tehát nem egyszerűen az ingatlanpiac digitalizálásáról szól, hanem a befektetett pénzünk diverzifikációjáról is, így valójában csökkenthetjük a kockázatot is.

Ha valaki tokenizál egy ingatlant, nyilvánvalóan a lakás nem kerül fel fizikailag a blokkláncra, hanem az ingatlanhoz kapcsolódó jogi nyilvántartás jelenik meg a digitális térben is. Vagyis a blokklánc önmagában nem írja át az ingatlanjogot, nem a blokklánc lesz a földhivatal, a jogi környezet továbbra is szükséges. A technológia inkább arra kínál lehetőséget, hogy a tulajdonosi és tranzakciós folyamat egy része sokkal gyorsabban, automatizáltabban és átláthatóbban működjön az online térben, jelen esetben a blokkláncon.
Aki adott már el vagy vett lakást, pontosan tudja, mennyi folyamat és szereplő kapcsolódik egyetlen tranzakcióhoz. Szerződés, ügyvéd, bank, földhivatal, finanszírozás, birtokbaadás, közműátírás – és mindegyiknek megvan a maga rendszere, határideje és költsége. A blokklánc egyik ígérete, hogy a nyilvántartások legalább egy részét egy közös, digitális infrastruktúrához kapcsolja.
A tranzakciók ráadásul nem feltétlenül csak munkanapokon és banki nyitvatartási időben történhetnének, hiszen a blokklánc folyamatosan működik, a végrehajtott tranzakciók nyomon követhetők 0-24 órában hétfőtől vasárnapig. Sőt, egy tokenizált és kiadott ingatlannál például a bérleti bevétel kifizetésének szabályai is automatizálhatók, a blokkláncon rögzíthetők okosszerződések formájában. Utóbbi olyan szerződés, amely előre meghatározott feltételek érvényesülése esetén automatikusan teljesül, aminek megmásíthatatlanságát az a hálózat biztosítja (például Ethereum), amelyen elkészítették.
A blokklánc tehát nem váltja ki az ügyvédet, hanem a jelenlegi, különálló közvetítőkből és nyilvántartásból álló folyamat bizonyos részei automatizálhatóvá válhatnak, folytatta Mogyorósi Csaba. Van azonban egy fontos kérdés: mi történik, ha a befektető el akarja adni a tokenjeit? A hagyományos ingatlanpiacon, ha valaki egy 300 millió forintos lakásból 3 millió forintnyi értéket szeretne felszabadítani, nem tud egyszerűen eladni egy „darabot” az ingatlanból.
Egy tokenizált rendszerben viszont elméletileg akár csak a tokenek egy részét is értékesítheti. De természetesen a tokenizáció önmagában nem teremt likviditást, vagyis még nem biztos, hogy lesz is a lakásra vevő. Sőt, könnyen lehet, hogy a jó minőségű, jó lokációjú és jól jövedelmező ingatlanok tokenjei lesznek keresettek, míg a gyengébb eszközök továbbra is nehezen értékesíthetők. A technológia tehát láthatóbbá és egyszerűbbé teheti a piacot, de a rossz befektetést nem változtatja jóvá.
Ha a tokenizáció szélesebb körben elterjed, nemcsak az ingatlanvásárlók helyzete változhat meg, hanem a vagyonkezelők számára is teljesen újfajta portfóliónyilvántartás jöhet létre. Egyetlen digitális infrastruktúrában jelenhet meg az ingatlan, a részvény, a kötvény és más tokenizált eszközök tulajdonjoga. A blokklánc másik sajátossága, hogy a tranzakciók nyomon követhetők és ellenőrizhetők, ami egyszerűbbé teheti az auditot és az átvilágítást, hangsúlyozta a CoinCash társalapítója.
A tokenizált valós eszközök – a Real World Assets (RWA) – értéke az elmúlt években rohamtempóban nőtt: a 2024 körüli 8 milliárd dolláros nagyságrendről 2025-re 21 milliárdra, 2026-ra pedig mintegy 38 milliárd dollárra emelkedett. Ennek jelentős része azonban nem ingatlan, hanem amerikai állampapír. Olyan nagy pénzügyi szereplők is megjelentek ezen a piacon, mint a BlackRock vagy a Franklin Templeton, vagyis a tokenizáció nem kizárólag kriptós tevékenység, hanem a hagyományos pénzügyi eszközök innovatív eszköze, maga a jövő.
Ha egy ingatlan vagy más vagyontárgy tulajdonosi struktúrája digitálisan, gép által olvasható formában létezik, akkor az adatot a mesterséges intelligencia is könnyebben tudja feldolgozni. A jövőben egy AI-alapú rendszer például nemcsak azt tudhatja meg, hogy milyen ingatlanok léteznek, hanem azt is, milyen tokenizált tulajdonosi struktúrájuk van, milyen bevételt termelnek, milyen tranzakciók történtek velük, és milyen feltételek mellett vásárolhatók vagy adhatók el.
Vagyis a vagyonkezelést és befektetést is intézheti a jövőben a mesterséges intelligencia, mérlegelheti, hogy egy adott vagyontárgy vétele jó befektetés-e. Itt jön a képbe az AI-ügynökök közötti tranzakciók megjelenése. Ha a mesterséges intelligenciával működő szoftverek önállóan képesek lesznek szolgáltatásokat igénybe venni és fizetni értük, a blokklánc és a digitális pénzek olyan fizetési infrastruktúrát adhatnak ehhez, amely nem feltétlenül a hagyományos banki folyamatokra épül.
A tokenizációval kapcsolatban azonban fontos megjegyezni, hogy a blokklánc nem old meg mindent, vagyis a földhivatalnak továbbra is fontos szerepe van. A tulajdon jogállása és a digitális token közötti kapcsolatot pedig szabályozni kell. A token értéke csak annyit ér, amennyit a mögötte álló jogi konstrukció és az azt biztosító intézményrendszer garantál. Éppen ezért különösen érdekesek azok a kezdeményezések, ahol nem a hagyományos rendszert akarják egyik napról a másikra lecserélni, hanem párhuzamosan építenek ki blokkláncos infrastruktúrát.
A dubaji modell is ebbe az irányba mutat: a hagyományos ingatlan-nyilvántartás mellé kerülhet egy új digitális réteg. Ha ez működőképesnek bizonyul, a valódi változás akkor sem következik be egyik napról a másikra. A nagy kérdés most nem az, hogy lehet-e egy ingatlant tokenizálni, hanem az: a jogi, pénzügyi és piaci környezet képes lesz-e utolérni a technológiát. Ha igen, akkor a jövő ingatlanbefektetőjének nem feltétlenül kell majd egy egész lakást megvásárolnia. Lehet, hogy elég lesz egy négyzetméter – vagy akár még kevesebb, összegezte Mogyorósi Attila.

 Napi