 Gazdaság
Szerző: portfolio 11 órával ezelőtt 11 percnyi olvasás
2026. november 1-jétől jelentősen emelkedik a dohánytermékek jövedéki adója Magyarországon. A változás azonban korántsem egyformán érinti az egyes termékeket: miközben van olyan kategória, ahol 8-10 százalék körüli lesz az adóemelés, más termékeknél 25 százalék körüli ugrás jön, a fogyasztási dohánynál pedig maga az adóztatás szerkezete is megváltozik. A kormány várakozásai szerint az intézkedés mintegy 90 milliárd forintnyi többletbevételt hozhat, amelyet az egészségügyi ellátás finanszírozására fordítanak.
A törvényjavaslat indokolása szerint a dohánygyártmányok jövedéki adómértékének termékkategóriánként eltérő módosításáról, illetve valorizálásáról van szó, amely túlmutat egy egységes inflációkövető korrekción.
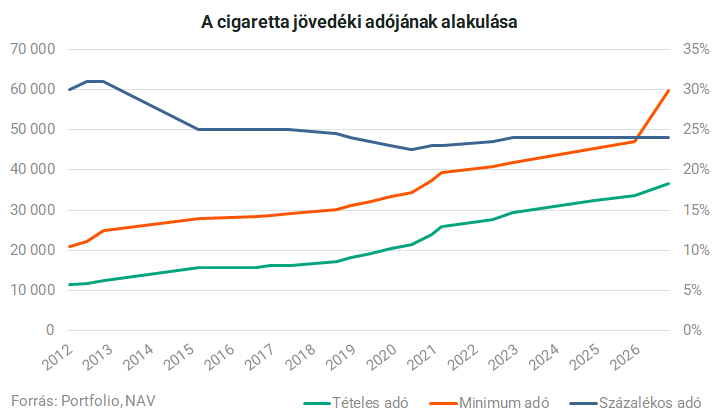
A cigaretta jövedéki adója jelenleg ezer szálanként 33 690 forint, amelyhez hozzáadódik a kiskereskedelmi eladási ár 24 százaléka. Novembertől a tételes adó 36 720 forintra nő, miközben a 24 százalékos értékarányos elem változatlan marad.
Sokkal nagyobbat változik azonban a minimumadó. A két adóelem összege jelenleg legalább 47 140 forint kell legyen ezer szálanként, novembertől viszont legalább 59 800 forint.
Ez 12 660 forintos, 26,9 százalékos emelkedés, azonban a legtöbb cigaretta esetében nem a minimum ár a magasabb hanem a másik két komponens összege.
A cigaretta jövedéki adója úgynevezett vegyes rendszerben működik: van egy fix, darabszámhoz kötött tételes része, valamint egy, a kiskereskedelmi ár százalékában meghatározott értékarányos része. A kettőt összeadják, de az így kapott adó nem lehet alacsonyabb a jogszabályban meghatározott minimumadónál. Vagyis a minimumadó nem egy harmadik, külön felszámított tétel, hanem egy alsó korlát: ha a tételes és a százalékos rész összege ezt nem éri el, akkor legalább a minimumadót kell megfizetni. Ennek az a következménye, hogy a tételes rész ugyanakkora adóterhet jelent az azonos darabszámú olcsóbb és drágább cigarettáknál, az értékarányos rész viszont a magasabb árú termékeknél nagyobb, miközben a minimumadó az olcsóbb cigaretták adóterhének alsó határát húzza meg.
Egy 2500 forintos, 20 szálas doboznál a 673,8 forintos tételes adóhoz a fogyasztói ár 24 százaléka, vagyis 600 forint adódik hozzá, így a jövedéki adó összesen 1274 forint.
Ez 331 forinttal magasabb a 20 szálra számított 942,8 forintos minimumadónál.
November 1-jétől ugyan 20 szálra vetítve 1196 forint lesz a minimumadó, miközben a tételes rész 734,4 forintra nő. Egy változatlanul 2500 forintos doboznál azonban a tételes és a százalékos adó összege ekkor is 1334,4 forint lenne, vagyis még mindig 138,4 forinttal meghaladná a minimumot.
A novemberi szabályok mellett a minimumadó nagyjából 1923 forintos dobozár alatt válna ténylegesen meghatározóvá, így egy 2500 forint körüli cigarettánál az emelés után sem ez szabja meg az adóterhelést.
A cigaretta jövedéki adója az elmúlt csaknem másfél évtizedben szinte folyamatosan emelkedett.
| A cigaretta jövedéki adója | |||
| Tételes adó | Százalékos adó | Minimum adó | |
| 2012.02.01 | 11 500 | 30,0% | 21 100 |
| 2012.07.01 | 11 900 | 31,0% | 22 300 |
| 2012.12.01 | 12 500 | 31,0% | 24 920 |
| 2015.04.01 | 15 700 | 25,0% | 28 000 |
| 2016.09.01 | 15 700 | 25,0% | 28 400 |
| 2017.01.01 | 16 200 | 25,0% | 28 800 |
| 2017.07.01 | 16 200 | 25,0% | 29 200 |
| 2018.09.01 | 17 200 | 24,5% | 30 200 |
| 2019.01.01 | 18 200 | 24,0% | 31 200 |
| 2019.07.01 | 19 200 | 23,5% | 32 200 |
| 2020.01.01 | 20 500 | 23,0% | 33 500 |
| 2020.07.01 | 21 500 | 22,5% | 34 500 |
| 2021.01.01 | 24 000 | 23,0% | 37 300 |
| 2021.04.01 | 26 000 | 23,0% | 39 300 |
| 2022.07.01 | 27 800 | 23,5% | 40 800 |
| 2023.01.01 | 29 500 | 24,0% | 41 800 |
| 2025.01.01 | 32 300 | 24,0% | 45 200 |
| 2026.01.01 | 33 690 | 24,0% | 47 140 |
| 2026.11.01 | 36 720 | 24,0% | 59 800 |
| Forrás: NAV | |||
A tételes adó 2012 februárjában még 11 500 forint volt ezer szálanként. A rendszer közben többször is változott. A százalékos adókulcs 2012-ben még 30-31 százalék körül mozgott, majd fokozatosan csökkent, és 2019 óta jellemzően 23-24 százalék között alakult. Ezzel párhuzamosan egyre nagyobb szerepet kapott a fix összegű adó és a minimumadó.
A szivarra és a szivarkára továbbra is a kiskereskedelmi eladási ár 14 százalékának megfelelő jövedéki adót kell fizetni, azzal, hogy az adó nem lehet kevesebb 6100 forintnál ezer darabonként. A minimum jelenleg 5450 forint, vagyis
novembertől ezer darabonként 650 forinttal emelkedik. Ez 11,9 százalékos növekedés.
Ennél a termékkörnél hosszú ideje lényegében változatlan a százalékos adókulcs: 2015 óta 14 százalék. A minimumadó viszont folyamatosan emelkedett, a 2015-ös 4000 forintról 2026 elejére 5450 forintra, novembertől pedig 6100 forintra.
| A szivarka jövedéki adója | |||
| Százalékos adó | Minimum adó | ||
| 2012.01.01 | 28,5% | ||
| 2015.07.01 | 14,0% | 4 000 | |
| 2016.09.01 | 14,0% | 4 060 | |
| 2017.01.01 | 14,0% | 4 120 | |
| 2017.07.01 | 14,0% | 4 180 | |
| 2021.01.01 | 14,0% | 4 400 | |
| 2022.07.01 | 14,0% | 4 620 | |
| 2023.01.01 | 14,0% | 4 840 | |
| 2025.01.01 | 14,0% | 5 230 | |
| 2026.01.01 | 14,0% | 5 450 | |
| 2026.11.01 | 14,0% | 6 100 | |
| Forrás: NAV | |||
Az egyik legérdekesebb változás a finomra vágott fogyasztási dohányt és az egyéb fogyasztási dohányt érinti.
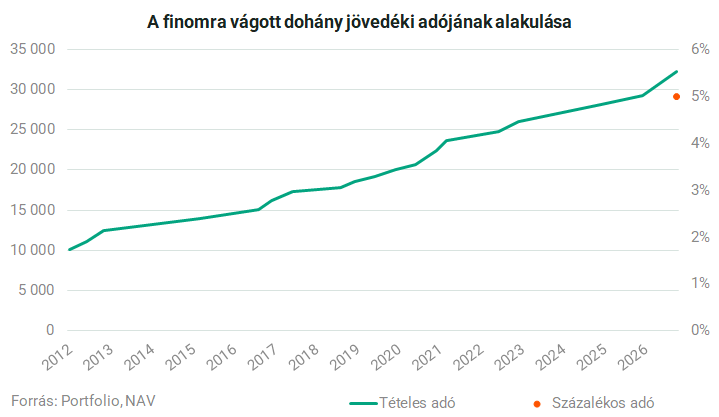
Ezek jövedéki adója jelenleg kilogrammonként 29 270 forint. Novembertől a tételes rész 32 200 forintra emelkedik, ami 2930 forintos, kereken 10 százalékos növekedés.
Erre azonban novembertől rájön a kiskereskedelmi eladási ár 5 százaléka is.
Ez lényeges szerkezeti változás: ezeknél a termékeknél eddig kilogrammonként meghatározott tételes adó volt, az új rendszerben viszont ehhez egy értékarányos komponens is társul. Emiatt a teljes tényleges adóemelés nem határozható meg egyetlen százalékos számmal. A tételes rész 10 százalékkal nő, a végleges adóterhelés változása azonban az adott termék kiskereskedelmi árától is függ majd.
| A finomra vágott dohány jövedéki adója | ||
| Tételes adó | Százalékos adó | |
| 2012.02.01 | 10 150 | |
| 2012.07.01 | 11 150 | |
| 2012.12.01 | 12 460 | |
| 2015.04.01 | 14 000 | |
| 2016.09.01 | 15 100 | |
| 2017.01.01 | 16 200 | |
| 2017.07.01 | 17 300 | |
| 2018.09.01 | 17 820 | |
| 2019.01.01 | 18 560 | |
| 2019.07.01 | 19 160 | |
| 2020.01.01 | 20 100 | |
| 2020.07.01 | 20 700 | |
| 2021.01.01 | 22 400 | |
| 2021.04.01 | 23 600 | |
| 2022.07.01 | 24 780 | |
| 2023.01.01 | 25 960 | |
| 2025.01.01 | 28 060 | |
| 2026.01.01 | 29 270 | |
| 2026.11.01 | 32 200 | 5,0% |
| Forrás: NAV | ||
A fogyasztási dohány tételes adója 2012 februárjában még kilogrammonként 10 150 forint volt. Az összeg 2012-ben három alkalommal emelkedett, majd a későbbi években is szinte folyamatos volt a növekedés. 2021-ben két lépcsőben is változott az adó, 2022-től pedig újabb rendszeres emelések következtek. A novemberi 32 200 forintos összeg már több mint háromszorosa a 2012 eleji adószintnek – és ehhez társul most először az 5 százalékos értékarányos elem.
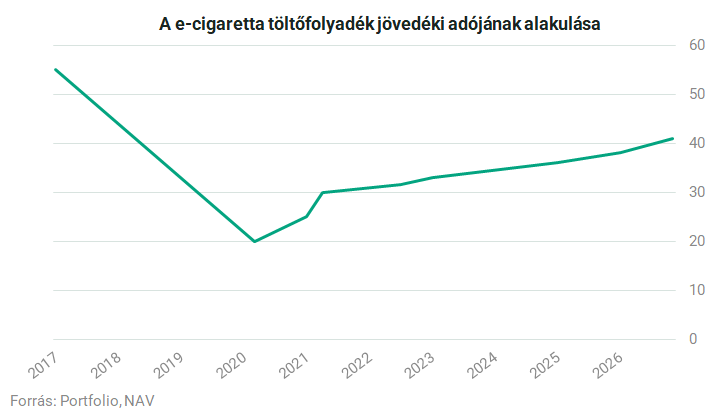
A töltőfolyadék jövedéki adója a jelenlegi milliliterenkénti 38 forintról 41 forintra emelkedik. Ez milliliterenként 3 forintos, 7,9 százalékos emelés.
| Az e-cigaretta jövedéki adója | |
| Adó | |
| 2017.01.01 | 55 |
| 2020.03.01 | 20 |
| 2021.01.01 | 25 |
| 2021.04.01 | 30 |
| 2022.07.01 | 31,5 |
| 2023.01.01 | 33 |
| 2025.01.01 | 36 |
| 2026.01.01 | 38 |
| 2026.11.01 | 41 |
| Forrás: NAV | |
Ennek a terméknek az adótörténete különösen érdekes, mert itt nem kizárólag emeléseket lehetett látni. A töltőfolyadék jövedéki adója 2017-ben még 55 forint volt milliliterenként, 2020. március 1-jétől azonban 20 forintra csökkent. A jogalkotó akkori indokolása szerint a magas magyar adómérték a környező országok alacsonyabb adóterhelése mellett ösztönözhette az illegális behozatalt.
A csökkentés célja ezért kifejezetten az illegális behozatal mérséklése volt.
Ez nem egyszerű adóengedményként jelent meg. A szabályozás eközben szélesítette a jövedéki szabályok hatályát, többek között a nikotinmentes töltőfolyadékok irányába is, és a termékkört fokozatosan szorosabban integrálta a dohánytermékek szabályozási rendszerébe.
Az egyszer használatos termékeknél két adótétel is jelentősen nő. A darabonkénti – szálankénti – jövedéki adó 40 forintról 50 forintra emelkedik. Ez 10 forintos, vagyis 25 százalékos növekedést jelent. A bennük található folyadék adója még ennél is valamivel nagyobb arányban változik: milliliterenként 79 forintról 100 forintra nő. Ez 21 forintos, 26,6 százalékos emelés.
Új kategóriák
A dohánypiac átalakulásával az adórendszernek is egyre több új terméktípust kellett külön kezelnie. A füst nélküli dohánytermékek fogalma már 2016 végén megjelent a szabályozásban, önálló jövedéki kategóriává azonban csak 2020. március 1-jétől vált. Ettől kezdve már külön adómértéket lehetett meghatározni ezekre a termékekre. Hasonló folyamat zajlott le a dohányzást helyettesítő nikotintartalmú termékeknél is. Ezek – például a dohányt nem tartalmazó, de nikotint biztosító termékek – 2019 végén jelentek meg önálló fogalomként a szabályozásban, és 2020. március 1-jétől kerültek be külön kategóriaként a jövedéki adórendszerbe. A hevített termékek különválasztása ennél később történt meg. 2023. február 1-jéig a dohányt tartalmazó, hevítéses technológiával működő termékek az úgynevezett új dohánytermék-kategóriák közé tartoztak. Ettől az időponttól azonban a jogszabály külön „hevített termék” kategóriát hozott létre számukra. Vagyis 2023-tól a hevített dohánytermékeket már nem az egyéb új dohánytermékekkel együtt, hanem önálló termékkörként kezeli a jövedéki szabályozás.
A füst nélküli dohánytermék jövedéki adója a jelenlegi kilogrammonkénti 29 270 forintról 32 200 forintra emelkedik. A különbség 2930 forint kilogrammonként, ami 10 százalékos növekedés. Ennek a kategóriának az önálló adatsora 2020 márciusától követhető. Akkor még 19 160 forintos kilogrammonkénti adómérték volt érvényben, novemberre tehát a 2020-as adómértéknél mintegy 68 százalékkal magasabb összeghez jutunk el.
A dohányzást helyettesítő nikotintartalmú termékek jövedéki adója kilogrammonként 29 270 forintról 31 610 forintra nő. Ez 2340 forintos, 8 százalékos emelkedés.
Az eddigi adópálya lényegében együtt mozgott a füst nélküli dohánytermékével, novembertől viszont már különválik a két kategória adómértéke: a füst nélküli dohánytermékre 32 200, a dohányzást helyettesítő nikotintartalmú termékre 31 610 forintos kilogrammonkénti adó vonatkozik majd.
A hevített termékek jövedéki adója a jelenlegi darabonkénti 40 forintról 50 forintra emelkedik. Ez szálanként 10 forintos, vagyis 25 százalékos növekedés,
tehát a novemberi csomag egyik legnagyobb arányú adóemelése.
A kategória adóterhe az elmúlt néhány évben gyorsan emelkedett. 2023 februárjában még 35 forint volt darabonként, amely azt jelenti, hogy 2023 elejéhez képest alig néhány év alatt 42,9 százalékkal nő a tételes adó.
A törvény indokolása szerint a rendelkezés „a dohánygyártmányok jövedéki adómértékét termékkategóriánként differenciált mértékben módosítja, valorizálja”. A kormány azt is kiemeli, hogy a differenciálás során figyelembe veszik: egyes termékek adóterhelése az általuk helyettesíthető dohánytermékekénél alacsonyabb.
A számokból azonban jól látszik, hogy az intézkedés nem írható le pusztán egy újabb inflációkövető korrekcióként.
A dohánytermékek jövedéki adója ugyanis már 2026. január 1-jén emelkedett az automatikus valorizáció következtében. A 2026-os valorizált adómértékeket a NAV 2025 végén tette közzé.
A differenciált adóemelés mögött több szempont is állhat. Ha a cél elsősorban az adóbevételek növelése, akkor azoknak a termékeknek az erősebb adóztatása lehet logikus, amelyekből jelenleg nagy mennyiséget értékesítenek, hiszen ezeknél egy kisebb adóemelés is jelentős többletbevételt hozhat. Ettől különböző megfontolás lehet az egyes termékkategóriák egymáshoz viszonyított adóterhelésének átalakítása: például a hagyományos cigaretta magasabb adóztatása egészségpolitikai célt szolgálhat, míg a gyorsan terjedő alternatív termékek – például a hevített termékek – nagyobb adóemelése arra utalhat, hogy a kormány mérsékelni akarja az ezek és a hagyományos cigaretta között kialakult adóelőnyt.
Ehhez képest a következőket látjuk:
(A finomra vágott dohányt az eltérő adóztatás miatt ebből a körből kihagytuk.) A cigaretta minimumadója nagyot nőtt ugyan, de nem kevésbé a hevített termékeké is. A másik oldalon viszont látjuk az e-cigarettát és a füst nélkülieket.
Fontos, hogy bár a 26,9 százalékos minimumadó-emelés soknak tűnik, a cigaretták után jellemzően a másik két adó összege alapján fizetjük a közterheket.
Ez inkább csak az olcsóbb termékeket érinti, amelyeknek így jobban nőhet az adótartalma.
A november 1-jei hatálybalépés költségvetési szempontból is figyelemre méltó. Az egyik lehetséges magyarázat az lehet, hogy a kormány részben előrehozza azt az adóemelést, amelynek költségvetési hatását elsősorban 2027-ben kívánja realizálni. Ha ugyanis novembertől már a magasabb adómérték van érvényben, akkor 2027 egészében az új adószint mellett keletkezhetnek a bevételek. Ez különösen azért lehet fontos, mert a jövedékiadó-emelések előtt rendszeresen jelentkezik készletezési hatás.
A gyártók és nagykereskedők az adóemelés hatálybalépése előtt még a régi, alacsonyabb adómérték mellett bocsáthatnak szabad forgalomba olyan termékeket, amelyeket a fogyasztók csak később vásárolnak meg. Ha például szeptemberben vagy októberben a korábbi adómérték mellett kerül nagyobb mennyiség a kereskedelmi rendszerbe, akkor
ezeket novemberben és akár decemberben is el lehet adni úgy, hogy utánuk még a korábbi jövedéki adót fizették meg.
Megközelítő számítás alapján novemberre és decemberre elméletileg 13-14 milliárd forint körüli bevételnövelő hatással lehetne számolni. A kormány a jövő évre 90 milliárdot kommunikál. A készletezés, illetve az esetleges fogyasztás-visszaesés miatt azonban a tényleges idei többlet ennél kisebb, mintegy 8-9 milliárd forint körül alakulhat. Ha ez a logika érvényesül, az időzítés egyik következménye éppen az lehet, hogy a készletezésből származó bevételkiesés nagyobb része még 2026-ra essen, miközben 2027 már eleve a megemelt adószinttel indul.
A jövedékiadó-emelésből azonban önmagában még nem következik, hogy a bolti árak ugyanilyen százalékkal emelkednek. Az egyes termékek végső árát nemcsak a jövedéki adó, hanem az áfa, a gyártói és nagykereskedelmi ár, valamint a kereskedelmi árrés is meghatározza. Az is piaci döntés, hogy a gyártó az adóemelés mekkora részét és milyen ütemben hárítja át a fogyasztóra.
A dohánytermékek adóztatásánál régi dilemma, hogy az állam egyszerre próbál egészségpolitikai és költségvetési célokat elérni. A magasabb jövedéki adó emeli a dohányzás költségét, így csökkentheti a fogyasztást, egyúttal – ha a kereslet nem esik vissza ugyanilyen mértékben – növelheti az állami bevételeket.
Az emelésnek ugyanakkor van egy harmadik hatása is:
változik a legális és az illegális piac közötti árkülönbség.
Magyarországon ez nem pusztán elméleti kérdés. A kormány korábban maga is hivatkozott arra, hogy a környező országokhoz képest túl magas adómérték ösztönözheti az illegális behozatalt. Jó példa erre az e-cigaretta töltőfolyadéka, amelynek adóját 2020-ban éppen erre hivatkozva csökkentették jelentősen. Így az újabb adóemelésnél is fontos kérdés lesz, hogy a magasabb adó mekkora része jelenik meg a fogyasztói árakban, hogyan reagál erre a legális fogyasztás, és változik-e az illegális kereskedelem súlya.
A mostani változás egy hosszú folyamat újabb állomása. A történet egyik fontos kiindulópontja az Európai Unió dohánytermékek adóztatását szabályozó 2011/64/EU irányelve volt. Magyarország több más tagállamhoz hasonlóan átmeneti időszakot kapott az uniós minimumszint elérésére, ez azonban 2017 végén lejárt. Magyarországon 2012-ben több lépcsőben emelkedett a cigaretta és a fogyasztási dohány jövedéki adója, ezt azonban hosszabb időszak követte jelentősebb változtatás nélkül. 2015-től ismét emelési ciklus indult, majd 2016 és 2019 között több lépcsőben tovább nőtt az adó.
Az ország azonban az átmeneti időszak lejárta után sem teljesítette teljes egészében az uniós minimumkövetelményt. Emiatt az Európai Bizottság kötelezettségszegési eljárást indított, az ügy végül az Európai Unió Bírósága elé került. A magyar álláspontban ekkor már megjelent az a máig visszatérő érv, hogy a túl gyors adóemelés a legális piac visszaesését és az illegális kereskedelem erősödését idézheti elő. Az Európai Unió Bírósága 2021. március 25-én végül Magyarország ellen döntött: megállapította, hogy az átmeneti időszak lejárta után Magyarország nem teljesítette a cigarettára vonatkozó uniós minimumadó követelményeit.
Ekkor azonban már a kormány - éppen az utolsó pillanatban - teljesítette a kritériumokat.
Közben a magyar kormány már felgyorsította az adóemelést. 2020-ban és 2021-ben több lépcsőben nőttek az adómértékek, és az adópolitika egyre több alternatív dohány- és nikotintermékre terjedt ki. Ez utóbbi különösen fontos változás. Az adórendszer fokozatosan követte a piacot. Ennek hátterében egyszerre áll költségvetési, egészségpolitikai és adósemlegességi megfontolás:
ha egy hagyományos termékre jelentősen magasabb adó vonatkozik, mint egy azt helyettesíteni képes új termékre, akkor maga az adórendszer is ösztönözheti a fogyasztók átvándorlását.
A novemberi változtatás tulajdonképpen ennek a folyamatnak a következő lépése.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi