 Gazdaság
Szerző: portfolio 15 órával ezelőtt 8 percnyi olvasás
Két év alatt éles üzemi technológiává vált az ügynökalapú AI a pénzügyi szektor legnagyobb szereplőinél. A Nemzetközi Pénzügyi Intézet (IIF) és az EY tanácsadócég nyolcadik alkalommal készítette el globális felmérését a mesterséges intelligencia pénzügyi szektorbeli alkalmazásáról. A 65 intézményt és nyolc régiót lefedő 2026-os kutatás történelmi fordulópontot jelez: először fordult elő, hogy a megkérdezett pénzügyi intézmények kivétel nélkül éles üzemben vagy legalább kísérleti projektekben alkalmazzák az AI-t. A generatív AI elterjedtsége első alkalommal haladta meg a prediktív AI-ét, miközben az ügynökalapú AI rendkívül gyors ütemben terjed. A külső szolgáltatóktól származó modellek felügyelete ugyanakkor továbbra is az egyik legkomolyabb kihívást jelenti. A pénzügyi szektor AI-érettségével külön szekció foglalkozik a Portfolio szerdai Future of Finance 2026 konferenciáján, nem érdemes lemaradni a szakmai rendezvényről!
A mesterséges intelligencia használata 2026-ban új szintre lépett a pénzügyi szektorban. Az intézmények gyakorlatilag túlléptek a kísérleti projektek korszakán: a válaszadó pénzügyi intézmények 98 százaléka már éles üzemben használja a technológiát, a fennmaradó 2 százalék pedig a közeljövőben tervezi a bevezetést. Utóbbiak kizárólag nem rendszerszempontból jelentős bankok.
Az összes globálisan rendszerszempontból jelentős bank (G-SIB), valamennyi biztosító, tőkepiaci szereplő és fizetési szolgáltató már éles környezetben alkalmazza az AI-t.
A felmérés egyik legfontosabb tanulsága az AI-adaptáció rendkívüli felgyorsulása. Míg a hagyományos gépi tanulási, prediktív megoldások széles körű elterjedéséhez a pénzügyi szektornak több mint 15 évre volt szüksége, addig a generatív AI esetében ez nagyjából négy év, az ügynökalapú AI-nál pedig mindössze két év alatt ment végbe. A vállalatok a korábbi technológiai tapasztalatokra építve jóval gyorsabban képesek skálázni az újabb AI-megoldásokat, mint a korábbi technológiai hullámok idején.
A felmérések történetében először fordult elő, hogy a generatív AI szélesebb körben van jelen az éles rendszerekben, mint a prediktív AI. A megkérdezettek 97 százaléka használ generatív AI-t éles környezetben, míg prediktív AI-t 94 százalékuk alkalmaz.
A tendencia az egyes alszektorokban is jól látható:
A mesterséges intelligencia mára a pénzügyi vállalatok hosszú távú stratégiájának szerves részévé vált. A megkérdezettek túlnyomó többsége növelte AI-költségvetését 2024 és 2026 között, és egyetlen szervezet sem tervezi az erre szánt források csökkentését. A cégek 43 százaléka 0–25 százalék közötti emelkedéssel számol, miközben mindössze 5 százalék azok aránya, akik nem várnak változást.
Az AI stratégiai prioritásként szinte mindenhol megjelenik: az észak-amerikai és európai vállalatok egységesen hosszú távú növekedési tényezőként tekintenek rá, míg a japán intézmények 60 százaléka sorolja ebbe a kategóriába.
A forrásallokáció ugyanakkor kiegyensúlyozott portfóliószemléletet tükröz. A vállalatok 40 százaléka továbbra is a prediktív AI-t jelöli meg elsődleges beruházási területként, miközben párhuzamosan skálázzák a generatív és az ügynökalapú megoldásokat.
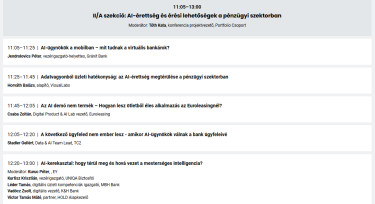
A témával a Portfolio szerdai Future of Finance 2026 konferenciája az alábbi szekcióban foglalkozik, érdemes regisztrálni a szakmai rendezvényre!
Az intézmények döntő többsége az érettebb technológiáknál már mérhető üzleti előnyökről, elsősorban költségcsökkentésről számolt be. Az újabb modelleknél ugyanakkor egyelőre inkább a várakozások dominálnak.
Az egyes AI-technológiák hasznosítása jól elkülöníthető funkcionális mintázatokat mutat:
Az AI-megoldások élesítésének
Legfőbb akadályai továbbra is az adatminőségi problémák, a szakemberhiány és a korlátozott adathozzáférés.
Emellett a válaszadók fele a bevezetési költségeket is fő gátként jelölte meg.
Bár a tokenárak bizonyos mérőszámok szerint csökkentek, az iterációnkénti tokenfelhasználás nőtt, különösen a legfejlettebb modelleknél. Ez a tokenomikai dinamika erősíti a nyílt forráskódú megoldások és a kis nyelvi modellek (SLM) iránti érdeklődést. Előbbiek iránt a cégek 57 százaléka, utóbbiak iránt 49 százaléka mutat érdeklődést.
Az egyes megoldástípusoknál ugyanakkor eltérő akadályok jelentkeznek:
A külső AI-infrastruktúrák és platformok éles használata meredeken emelkedett: az ilyen megoldásokat éles környezetben alkalmazó intézmények aránya a 2023-as 59 százalékról 2026-ra 88 százalékra nőtt. Ezzel párhuzamosan a kizárólag kísérleti projektekre szorítkozó vállalatok aránya 16 százalékról 6 százalékra esett.
A külső modelleket és platformokat elsősorban adatelőkészítésre, modellbetanításra és teljesítménytesztelésre használják, miközben az irányítási képességek fejlesztése némileg lemaradásban van. A szolgáltatók korlátozott átláthatósága miatt az intézmények mintegy fele nem jut hozzá a hatékony validáláshoz szükséges információkhoz.
A külső modelleket használó intézmények közül
emelte ki. A probléma a legnagyobb szereplőket is érinti: a G-SIB-ek 69 százaléka jelezte, hogy a gyakorlatban nem rendelkezik elegendő információval a külső modellek validálásához.
Pozitívum ugyanakkor, hogy a beágyazott AI-szolgáltatások felügyelete javult: a semmilyen irányítási gyakorlattal nem rendelkező cégek aránya 13 százalékról 3 százalékra csökkent. A válaszadók 91 százaléka a közös felelősség, vagyis a shared responsibility modelljét preferálja a beszállítókkal való együttműködésben.
Minden éles AI-rendszert üzemeltető intézmény hivatalos kockázatkezelési keretrendszeren belül felügyeli megoldásait. A felosztás a következőképpen alakul:
Az AI-irányítás felelősségi struktúrája szintén átalakult. A 2025-ben még domináns egyéni felelősök – például a kockázatkezelési és adatgazdálkodási vezetők – helyett egyre inkább a több felsővezetőre épülő, közös irányítási modell kerül előtérbe. Az ilyen modellt alkalmazó cégek aránya 2025 és 2026 között 9 százalékról 45 százalékra nőtt.
Az egyes technológiák eltérő kockázatokat hordoznak:
Kiemelkedő változás az AI-alapú irányítási eszközök, az úgynevezett AI-in-the-loop megoldások gyors terjedése. Míg 2025-ben az intézmények 41 százaléka alkalmazott mesterséges intelligenciát a modellek felügyeletének automatizálására, addig 2026-ra ez az arány 81 százalékra nőtt.
Az intézmények ezzel nem az emberi felügyeletet váltják ki, hanem a rutinszerű monitorozást tehermentesítik,
hogy az emberi erőforrások a magasabb szintű döntéshozatalra és a stratégiai felügyeletre összpontosíthassanak.
A hibák feltárását és javítását szolgáló visszacsatolási mechanizmusok alkalmazása szintén gyorsan bővült: a 2024-es 65 százalékról 2026-ra 81 százalékra nőtt, további 14 százaléknál pedig éppen fejlesztés alatt áll. Így a piac 95 százaléka aktívan foglalkozik a kérdéssel.
Az ügynökalapú AI megjelenésére válaszul az intézmények 62 százaléka frissíti irányítási keretrendszerét. A legelterjedtebb megközelítés a kockázatalapú szintezés 89 százalékkal, valamint az eseti értékelés 86 százalékkal.
A jogi környezet egyre összetettebbé válik. A válaszadók 71 százaléka jelezte, hogy a meglévő, nem kifejezetten AI-specifikus szabályozási keretek – például az adatvédelmi és kiberbiztonsági előírások – már érintik az ügymenetüket. Emellett az intézmények 55 százaléka szektorspecifikus szabályoknak is megfelel, 48 százalékuk pedig átfogó, kifejezetten AI-ra vonatkozó jogszabályok hatálya alá is tartozik.
Az euróövezeti intézmények 78 százaléka átfogó, AI-specifikus szabályozás hatálya alatt áll. Észak-Amerikában a cégek 100 százaléka, Japánban pedig 80 százaléka jelezte, hogy valamilyen, AI-t érintő – bár nem feltétlenül kifejezetten arra szabott – előírás vonatkozik rá.
A felügyeleti hatóságok fókuszában minden vizsgált joghatóságban egyöntetűen a magyarázhatóság, valamint a torzítással és az etikai szempontokkal kapcsolatos kérdések állnak. Jelentős változás, hogy az AI-modellek összetettségének felügyeleti prioritása egy év alatt a nyolcadik helyről az ötödikre ugrott.
Bár a hatóságok ismeretei erősödnek az AI-irányítás 88 százalékos, az adatkeretrendszerek 83 százalékos, a prediktív AI 76 százalékos és a felhőtechnológia 73 százalékos aránya alapján, a vállalatok szerint az AI-életciklus technikai részleteit sok szabályozó még mindig nem érti maradéktalanul.
A hatóságokkal folytatott párbeszéd intenzitása szintén nő. A pénzügyi felügyeletekkel egyeztető intézmények aránya 68 százalékra emelkedett, miközben a nem pénzügyi hatóságokkal – például adatvédelmi és fogyasztóvédelmi szervekkel – való kapcsolatfelvétel aránya 3 százalékról 14 százalékra ugrott. Ezzel párhuzamosan a hatósági párbeszédet egyáltalán nem tervező cégek aránya 17 százalékról 10 százalékra csökkent.
A 2026-os IIF–EY-felmérés alapján a pénzügyi szektor AI-használata gyorsan érik: az intézmények tömegesen vezetik be éles üzemben a prediktív, generatív és ügynökalapú megoldásokat, miközben
a beruházások nőnek, a megtérülés pedig egyre több területen mérhető.
A következő időszak kulcskérdése már nem az lesz, hogy a pénzügyi intézmények alkalmazzák-e a mesterséges intelligenciát, hanem hogy képesek-e megfelelő kontrollok, átlátható beszállítói kapcsolatok, erős adat- és kockázatkezelési keretrendszerek, valamint hatékony szabályozói párbeszéd mellett skálázni a technológiát. Az ügynökalapú AI gyors terjedése különösen jól mutatja: a pénzügyi szektorban az AI már nem kiegészítő innováció, hanem a működés egyik meghatározó alaptechnológiája.


A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi