 Gazdaság
Szerző: portfolio 1 órával ezelőtt 2 percnyi olvasás
Közel 300 százalékot emelkedett az Eli Lilly árfolyama azóta, hogy 2022-ben engedélyezték első GLP-1 gyógyszerét, a vállalat piaci értéke pedig már meghaladja az ezermilliárd dollárt. A Berenberg szerint a rali ezzel még nem ért véget, a bank vételre javította ajánlását és 1400 dolláros célárat adott a részvényre, ami további 21 százalékos felértékelődési lehetőséget jelent. Az elemző szerint a következő évek növekedését a fogyókúrás gyógyszerek mellett az Eli Lilly egyre erősebb gyógyszerfejlesztési portfóliója is hajthatja. Hasonló témákkal is foglalkozunk a Portfolio Investment Day konferenciánkon október 21-én. Jön az év egyik legnagyobb befektetési eseménye, ahol profi szakértők mondják el, mibe érdemes most befektetni. Regisztáció itt.
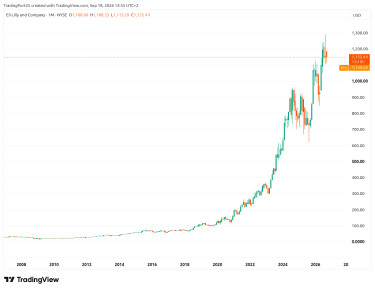
Közel 300 százalékot emelkedett az Eli Lilly árfolyama az elmúlt bő négy évben,
a Berenberg friss elemzése szerint azonban még mindig komoly tér lehet a részvény előtt.
A bank elemzője, Kerry Holford tartásról vételre javította az Eli Lilly részvényeire vonatkozó ajánlását, és 1400 dolláros célárat határozott meg.
Ez a csütörtöki záróárhoz képest 21 százalékos emelkedést jelentene.
Az elemző szerint a Lilly 2030-ig jóval gyorsabb árbevétel-növekedésre lehet képes, mint gyógyszeripari versenytársai. Ebben a már piacon lévő készítmények mellett az új gyógyszerek is fontos szerepet kaphatnak.
Az Eli Lilly az elmúlt években a fogyókúrás gyógyszerek globális felfutásának egyik legnagyobb nyertese lett. A Mounjarót 2022-ben engedélyezték cukorbetegség kezelésére, hatóanyagát később Zepbound néven elhízás kezelésére is jóváhagyták.
A Zepbound azóta az Egyesült Államok legtöbbször felírt testsúlycsökkentő gyógyszerévé vált, megelőzve a Novo Nordisk Wegovy készítményét.
A sikert a tőzsde is látványosan beárazta.
A Lilly piaci kapitalizációja meghaladja az ezermilliárd dollárt, ezzel jelenleg a világ legértékesebb gyógyszercége.
A részvény azonban messze nem olcsó. Az Eli Lilly a következő 12 hónapra várt profit mintegy 26-szorosán forog, ami magasabb a gyógyszeripari versenytársak értékeltségénél. A Lilly árazása már a Magnificent Seven technológiai óriásainak többségét is meghaladja.
A Berenberg szerint a prémium értékeltség indokolt lehet. A bank elsősorban a gyors növekedést, a kutatás-fejlesztés hatékonyságát és az új gyógyszerekben rejlő lehetőséget emeli ki.
Az egyik következő fontos mérföldkő a Foundayo nevű GLP-1 tabletta lehet. A készítmény cukorbetegség kezelésére vár engedélyre, Holford szerint a jóváhagyás jelentős új keresletet szabadíthat fel.
A Berenberg számításai szerint a vállalat csak idén közel 60 milliárd dollárt költ el több mint 25 felvásárlásra és üzletfejlesztési tranzakcióra.
A nagyobb ügyletek közé tartozik az alvászavarok kezelésére fejlesztő Centessa Pharmaceuticals akár 7,8 milliárd dolláros felvásárlása, valamint a daganatos betegségek új terápiáin dolgozó Kelonia Therapeutics megszerzése, ami legfeljebb 7 milliárd dollárba kerülhet. A Lilly 3,8 milliárd dollárért vásárolta meg a pszichedelikus gyógyszerekkel foglalkozó AtaiBeckleyt is.
A Berenberg szerint éppen ez az a terület, amit a befektetők egyelőre kevésbé értékelnek. A piac figyelmének jelentős része továbbra is az elhízás elleni készítményekre irányul, pedig több fejlesztésből is több milliárd dolláros éves forgalmú gyógyszer válhat.
Címlapkép forrása: Michael Nagle/Bloomberg via Getty Images
 Napi