 Gazdaság
Szerző: portfolio 1 órával ezelőtt 3 percnyi olvasás
Az idei év végén végleg megszűnik az ÁNYK-rendszer, amelyen keresztül a hazai cégek jelenleg az áfabevallásaik csaknem 99 százalékát nyújtják be. Bár az új eÁFA-megoldások már több mint két éve elérhetők, a vállalatok alig élnek velük - ez derül ki a Nemzeti Adó- és Vámhivatal adataiból, amelyekhez közérdekű adatigénylés keretében jutott hozzá a BDO. Az átállás tétje nem kicsi: a magyar költségvetés több ezer milliárd forintja van emiatt a figyelem középpontjában.
Érdekes és figyelemfelkeltő írással jelentkezett a BDO Magyarország. Az már régóta ismert tény, hogy 2027-től megszűnik az Általános Nyomtatványkitöltő Keretprogram (ÁNYK), így például áfabevallás is más felületre kerül. Kizárólag a NAV eÁFA felületén vagy gépi interfész (M2M) kapcsolaton keresztül lehet majd általános forgalmi adót bevallani Magyarországon.
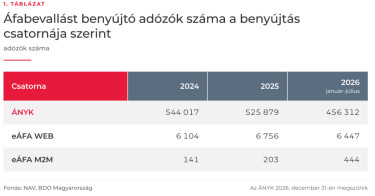
A Nemzeti Adó- és Vámhivatal adatai szerint 2026 első hét hónapjában a bevallások túlnyomó többsége még mindig az Általános Nyomtatványkitöltő Keretprogramon (ÁNYK) keresztül érkezett be. Hiába áll rendelkezésre 2024 óta a NAV eÁFA-felülete, valamint a gép-gép közötti (M2M) kapcsolat, az áttörés eddig elmaradt. A számok jól szemléltetik a hatalmas aránytalanságot, hiszen míg az ÁNYK-t idén is mintegy 460 ezer adózó használta havonta, addig a webes eÁFA-t kevesebb mint 6500-an, az M2M-kapcsolatot pedig alig ötszázan választották.
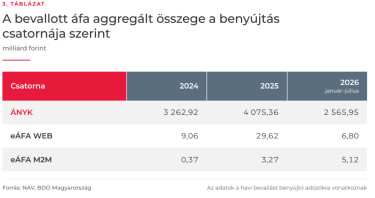
Összegszerűen ez azt jelenti, hogy míg az eÁFA-felületeken csupán néhány tízmilliárd forint mozgott, addig
a régi rendszerben még mindig több ezer milliárd forintnyi áfát vallottak be.
Jelenleg, 2026 szeptemberében alig több mint három hónap maradt hátra a régi rendszer december 31-i kivezetéséig.
A BDO anyaga idézi Orbók Ilonát, a BDO Magyarország adópartnerét, aki szerint ez a fejlemény "három hónappal az ÁNYK megszűnése előtt jelentős operatív kockázatra enged következtetni a magyarországi vállalkozások, és potenciálisan az adóhatóság számára is". Hozzátette: a cégek esetében az új rendszer működésének elsajátítása, az adóhatóság szempontjából pedig az jelenthet kockázatot, ha 2027 januárjában a jelenlegi havi néhány ezerről hirtelen néhány százezerre nő meg az eÁFA felületeket használók száma.
Ha a vállalatok átállása nem lesz zökkenőmentes, az nemcsak számukra jelent majd problémát, hanem nemzetgazdasági szinten is. Az idei módosított költségvetés közel 8700 milliárd forint áfabevétellel számol, ami az állami bevételek több mint egyötöde, és ennek a pénznek a döntő része közvetlenül ezekhez a bevallási felületekhez kötődik.
Jövő januártól a cégeknek választaniuk kell a webes eÁFA és az M2M-rendszer között. A webes felületet elvileg azok használhatják, akik egy bevallási időszakban százezer alatti számlamennyiséget kezelnek. A BDO szakértői azonban arra figyelmeztetnek, hogy a manuális adatrögzítés már néhány száz bizonylat esetén is komoly hibalehetőséget rejt magában – különösen azért, mert az uniós vagy a harmadik országbeli beszállítók számlái nem jelennek meg automatikusan a webes rendszerben, így azokat kézzel kell bevinni. Éppen ezért már jóval a százezres limit alatt is racionálisabb döntés lehet a vállalatirányítási rendszerek közvetlen, automatizált összekötése a NAV-val.
A sikeres év végi átállás és az informatikai kihívások leküzdése érdekében a vállalatoknak haladéktalanul meg kell tenniük a legfontosabb lépéseket. Először is el kell dönteniük, hogy a számlamennyiségük, az ügyleteik bonyolultsága és a meglévő szoftvereik alapján a webes vagy az M2M-megoldás illeszkedik-e jobban a működésükhöz. Ezt követően kritikus fontosságú a meglévő áfakódok, partneradatok és a NAV Online Számla adatainak alapos ellenőrzése, hogy a korábbi hibák ne az éles induláskor okozzanak fennakadást.
Amennyiben az M2M-kapcsolat mellett döntenek, időben ki kell építeni az informatikai összeköttetést és a szükséges jogosultságokat. Kiemelten fontos az új folyamatokat még idén, az ÁNYK megszűnése előtt letesztelni egy teljes bevallási időszakon, és az eredményeket összevetni a hagyományos módszerrel. Végül a cégeken belül egyértelműen rögzíteni kell a felelősségi köröket, tisztázva, hogy a megváltozott folyamatban ki felel az adatok ellenőrzéséért és a bevallás véglegesítéséért. Ha pedig az átállás házon belül túl bonyolultnak bizonyul, még az utolsó negyedév rohamtempója előtt érdemes külső adózási és technológiai szakértők segítségét kérni.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi