 Gazdaság
Szerző: index 1 órával ezelőtt 8 percnyi olvasás
Most jön az ígéretek igazi próbája.
Papíron egyre jobban fest a gazdaság helyzete. Az idei év első felében a GDP 1,7 százalékkal nőtt, az MBH Elemzési Centrum pedig 2026 egészére már 1,8 százalékos bővüléssel számol. Az infláció éves átlaga szintén 1,8 százalékra mérséklődhet, ami kedvezőbb a korábbi várakozásoknál, de a számok mögé nézve jóval összetettebb kép rajzolódik ki. A növekedést ugyanis elsősorban a háztartások fogyasztása tartja. Miközben tényleges fogyasztásuk 4,1 százalékkal, fogyasztási kiadásaik pedig 4,5 százalékkal emelkedtek, a beruházások volumene 6,3 százalékkal zuhant.
Vagyis miközben a gazdaság kezd magához térni a korábbi stagnálásból, az egyik fontos növekedési motor továbbra sem indult be. De az MBH előrejelzése mostantól fokozatos gyorsulás következhet, 2027-ben 2,5, 2028-ban pedig 3 százalékkal nőhet a magyar GDP. Ehhez azonban több feltételnek kell teljesülnie. Gyorsulnia kell az uniós források felhasználásának, élénkülniük kell a vállalati beruházásoknak, az új ipari és technológiai kapacitásoknak pedig növekvő külső kereslettel kell találkozniuk.
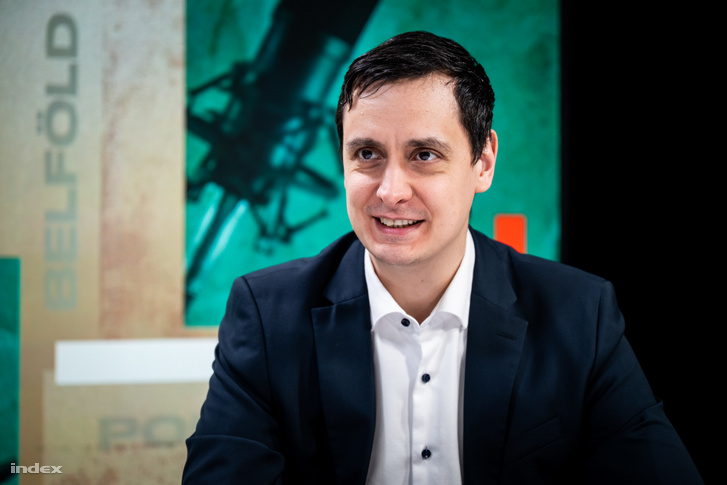
Közben az európai gazdaság strukturális problémái, a geopolitikai feszültségek és a költségvetési konszolidáció éppen ellenkező irányba húzhatják a gazdaságot. Arról, hogy mennyire stabil a most kibontakozó növekedés, mi hiányzik a beruházások újraindulásához, és milyen külső veszélyek írhatják át a következő évek pályáját, Árokszállási Zoltánnal, az MBH Elemzési Centrum igazgatójával beszélgettünk a legfrissebb negyedéves makrogazdasági várakozások ismertetése után.
Mielőtt azonban a magyar gazdaság kilátásait vennénk sorra, érdemes megnézni, milyen nemzetközi környezetben kellene beindulnia a növekedésnek. Az egyik legfrissebb fejleményt az amerikai jegybank, a Fed szolgáltatta, kamatot emelt. Maga a lépés nem okozott különösebb meglepetést. Árokszállási Zoltán szerint arra lehetett számítani, hogy komoly vita alakul ki a döntéshozók között, és csak ezután billen valamelyik irányba a mérleg. Ehhez képest valamennyi, kamatról szavazó tag az emelés mellett tette le a voksát.
A döntést követően a dollár erősödött, bár később valamelyest megnyugodott a piac. A Fed dilemmájának középpontjában továbbra is az infláció áll. Az energiaárak emelkedését önmagában egy kamatemelés aligha tudja megfékezni, de Árokszállási szerint a Fed azért sem halogathatta tovább a kamatemelést, mert ezzel azt az üzenetet küldhette volna, hogy belenyugszik a tartósan magas inflációba.
Ez már a jegybank hitelességét veszélyeztette volna.
Közben emelkednek a hosszú lejáratú államkötvények hozamai is, ami azt jelenti, az Egyesült Államok egyre drágábban jut forráshoz. Ennek egyik oka lehet a növekvő államadósság, de a háttérben a növekedéssel és az inflációval kapcsolatos várakozások is szerepet játszhatnak. Árokszállási szerint ugyanakkor nem az látszik, hogy a hozamemelkedést elsősorban az infláció elszabadulásától való félelem hajtaná. Erre utal, hogy az infláció ellen védelmet nyújtó állampapírok hozamai is közel hasonló mértékben emelkedtek.
A helyzetet tovább nehezíti a kirajzolódó energiaválság. A Hormuzi-szoros körüli feszültségek és az orosz–ukrán háború az energiaárakat is felfelé hajtják, ami Magyarország számára különösen kedvezőtlen.
A magyar gazdaság kicsi, nyitott és jelentős energiaimportra szorul, ráadásul éppen akkor drágul az energia, amikor az ipari termelés élénkül, vagyis az energiaigény is növekszik.
Árokszállási szerint az energiaárak emelkedése a forint elmúlt időszakban tapasztalt gyengüléséhez és nagyobb árfolyam-ingadozásához is hozzájárulhatott. A helyzet ugyan nem vált súlyossá, de egyértelműen kedvezőtlenebb, mint néhány hónappal korábban. Ez pedig a Magyar Nemzeti Bank mozgásterét is szűkíti, ezért az MBH Elemzési Centrum jelenleg úgy számol, hogy a kamatcsökkentések csak jövőre folytatódhatnak, amikor a külső környezet javulhat, és a befektetők a magyar költségvetés helyzetét is tisztábban láthatják.
Ugyanakkor az egy pozitív fejlemény, hogy a magyar ipari termelés emelkedik, miközben a német gazdasági hangulatot mérő indikátorok és a megrendelésállomány is javulást mutatnak. Ez azért lehet fontos, mert a magyar ipar növekedését az elmúlt hónapokban még néhány egyedi gyár teljesítménye húzta. Ha azonban a német kereslet is erősödik, jövőre már több gyár és ágazat kapcsolódhat be a növekedésbe.
Tehát ez az a nemzetközi környezet, amelyből érdemes kiindulni, amikor azt vizsgáljuk, mi vár a magyar gazdaságra. Persze, erre rakódnak rá az európai gazdaság strukturális gondjai és a költségvetési konszolidáció, amelyek szintén fékezhetik a bővülést, miközben az euró bevezetéséhez szükséges hiánycsökkentés tovább szűkítheti a rendelkezésre álló forrásokat. De haladjunk szépen sorban.
Az új Pénzügyminisztérium költségvetési leltára szerint az új kormány a GDP 8,3 százalékának megfelelő hiányt örökölt. Az uniós források hazahozatala, a KEKVA-k megszüntetése, a forint erősödése és a hozamok csökkenése ugyanakkor a GDP közel 1 százalékának megfelelő javulást hozhat az egyenlegben. Az MBH Elemzési Centrum így az idei évre 7,2 százalékos GDP-arányos államháztartási hiánnyal számol, ami valamivel kedvezőbb a kormány 7,5 százalékos céljánál.
Ebben a fogyasztásból származó erős adóbevételek, a forrásfelhasználás szigorítása és a kamatkiadások fokozatos csökkenése is segíthet. Az elemzők emellett arra számítanak, a kormány nem használja fel teljes egészében a GDP 0,5 százalékának megfelelő Havária Alapot. A nehezebb része azonban ezután következik. Ahhoz, hogy Magyarország 2030-ig teljesítse az euró bevezetéséhez szükséges feltételeket, ahogy azt vállalta, a következő években folytatni kell a költségvetési konszolidációt.
Ennek pedig ára lesz: az MBH számításai szerint a szükséges hiánycsökkentés 2027-ben és 2028-ban néhány tized százalékponttal fékezheti a gazdasági növekedést.
Árokszállási szerint ezt a növekedési áldozatot teljesen elkerülni nem lehet, de nagyon nem mindegy, hogyan próbálja meg a kormány rendbe tenni a költségvetést. Különösen kedvezőtlen lenne, ha jelentős adóemelésekkel vagy a hosszú távú növekedést segítő beruházások visszavágásával csökkentenék a hiányt.
Ám még a kevésbé hatékony állami kiadások lefaragása is visszafogja valamennyire a gazdaságot, ha az állam kevesebb pénzt költ el, rövid távon kevesebb forrás kerül a vállalatokhoz és a háztartásokhoz. A kérdés ezért nem az, hogy lesz-e növekedési ára a rendbetételének, hanem az, hogy mekkora. Egy jól összeállított kiigazítás mérsékelheti a veszteséget, közben a hiteles hiánycsökkentés javíthatja Magyarország befektetői megítélését, és ezen keresztül a forintot, később a növekedést támogathatja.
A következő két év ebből a szempontból meghatározó lesz. Az MBH várakozása szerint az államadósság 2026 végén a GDP 77 százaléka körül alakulhat, majd 2027-től fokozatosan csökkenhet. Ha nem lesznek érdemi, a lakosságot közvetlenül érintő korrekciók, kérdésessé válhat, hogy lesz-e elegendő fedezet a Tisza Párt vállalásainak teljesítésére. Az uniós források, a nagyobb beruházások egy részét fedezhetik, de az euró bevezetéséhez szükséges hiánycsökkentés mellett a választások előtt tett ígéretek jelentős részére már nem feltétlenül marad elegendő mozgástér.
Nézzük az inflációt! Ha van terület, ahol az elmúlt hónapok egyértelműen pozitív meglepetést hoztak, az az infláció. Júliusban az éves áremelkedés üteme 1,2 százalékra, közel tízéves mélypontra süllyedt. A fordulat az MBH Elemzési Centrum várakozásait is felülírta, az elemzők 2026 egészére már mindössze 1,8 százalékos átlagos inflációval számolnak, 2027-re pedig 2,5–3 százalék közötti értéket várnak. Az infláció így akár tartósan a jegybanki toleranciasáv alsó felében maradhat.
A kedvező kép azonban könnyen változhat. Az energiaárak emelkedése, a közel-keleti konfliktus és idővel az aszály hatása ismét felfelé hajthatja az árakat. Ráadásul az előrejelzés még nem számolt a dohánytermékek napokban bejelentett jövedékiadó-emelésével, amely az MBH számításai szerint idén 0,1, jövőre pedig 0,2–0,3 százalékponttal emelheti az inflációt. Az alacsony infláció közben az euró bevezetése miatt is egyre fontosabbá válik.
Árokszállási arra számít, ősszel valamilyen menetrendet jelenthetnek be az inflációs cél csökkentésére. Szerinte valószínűbb lehet a fokozatos átállás: először a jelenlegi célt 2,5 százalékra mérsékelhetik, majd később jöhet a 2 százalékos cél – erről itt írtunk korábban részletesen. Ennek nemcsak jegybanki, hanem piaci jelentősége is van.
A befektetők már az euró bevezetésével számolnak, ezért ősszel valamilyen kézzelfogható előrelépést is várhatnak, mind a monetáris, mind a fiskális politikától.
Ha nem derül ki, hogyan kívánja a kormány és az MNB a következő években 2 százalékra csökkenteni az inflációs célt, az csalódást okozhat a piacokon, ami a forint gyengülésében és a hozamok emelkedésében is megjelenhet. A kedvező inflációs adatok ugyanakkor nem jelentik azt, hogy az MNB folytathatja a kamatcsökkentést.
A nyári vágások után az alapkamat 5,5 százalékon áll, az MBH jelenleg arra számít, hogy az év végéig ezen a szinten is marad. Bár az infláció a vártnál kedvezőbben alakult, a költségvetési folyamatok és a romló nemzetközi kamatkörnyezet óvatosságra késztetheti a jegybankot. Az elemzők szerint 2027 végére 5 százalékra csökkenhet az irányadó kamat. Kedvező inflációs kilátások, őszi hitelminősítői döntések és támogató piaci hangulat mellett akár már korábban is jöhetne újabb vágás, ennek esélye azonban az elmúlt hetekben csökkent.
És innen könnyen át is térhetünk a forintra. A korábban bemutatott folyamatok szinte mindegyike megjelenik a forint árfolyamában:
Árokszállási szerint a nyár elejét jellemző forintpiaci eufória mindenesetre már elmúlt. Akkor az euró árfolyama 350 forint alá is benézett, amit az elemző már túlságosan erős szintnek tartott. Azóta azonban kedvezőtlenebbé vált a környezet, az energiaárak emelkedése különösen érzékenyen érinti az energiaimportra szoruló Magyarországot. Az MBH ezért 2026 végére 370 forintra emelte euróárfolyam-előrejelzését, és a következő hónapokban sem számít jelentősebb forinterősödésre. Sőt, a bizonytalan környezetben átmenetileg a 370 forint feletti euró sem lenne meglepő.
A következő hónapokban azonban egyre kevésbé csak a külső környezet számít majd. A befektetők azt figyelik, hogy a kormány valóban képes-e érdemben csökkenteni a költségvetési hiányt, miközben az inflációs cél mérséklésére is hiteles menetrend születik – mind a kettő elengedhetetlen az euróbevezetésehez tett ígéretekhez. Közben számos korábbi vállalását kell teljesíteni a kormánynak. És az említett két területen nem lesznek elegendők a kozmetikai lépések: olyan lépésekre van szükség, amelyeket a piac is érdeminek és hihetőnek tart. Tehát most már a bejelentések után mindenki a tényleges lépéseket várja.
(Borítókép: Illusztrációnkon gyalogosok és turisták sétálnak a Kossuth téren, az Országház előtt. Fotó: Artur Widak / NurPhoto / Getty Images)
 Napi