 Gazdaság
Szerző: portfolio 1 órával ezelőtt 4 percnyi olvasás
Az Eurostat legfrissebb munkaerőköltség-indexe szerint 2026 közepére látványosan mérséklődött az órára jutó munkáltatói munkaerőköltségek növekedése a közép-kelet-európai gazdaságok egy részében. A magyar adat ugyanakkor az év első negyedévében kiugró értéket mutatott, amit azonban nem az üzleti gazdaság, hanem a közszolgáltatásokhoz kötődő ágazatok húztak fel. A KSH adatai alapján ebben meghatározó szerepe volt a rendvédelmi és honvédelmi dolgozóknak év elején kifizetett „fegyverpénznek”. Az üzleti szférában eközben a munkaerőköltségek növekedése jóval egyenletesebb, bár az európai átlagot még mindig meghaladó képet mutat.
Az elmúlt éveket meghatározó inflációs sokk és az arra adott 15–20 százalékos költségfelzárkózási hullám a vizsgált régiós országok többségében a végéhez közeledett. A 2026. második negyedéves adatok egyértelműen a munkaerőköltség-dinamika mérséklődését mutatják.
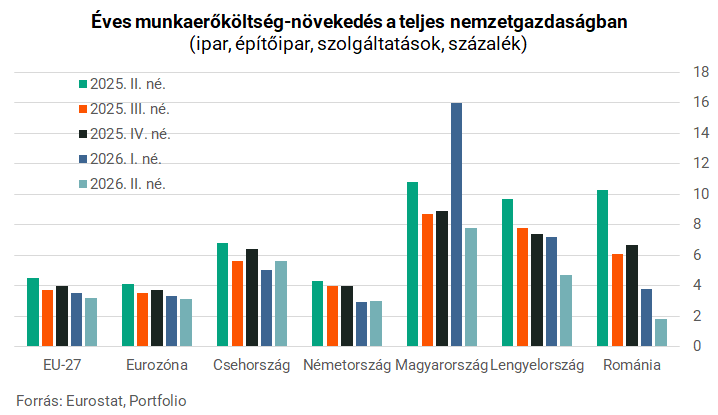
Ahogy az ábrán is látszik, az Eurostat egyszerűsítve teljes gazdaságinak nevezett B–S aggregátumát vizsgálva az uniós átlag és az euróövezet stabilan beállt a 3 százalék körüli szintre. Ezzel szemben a régiós versenytársaknál éles a lassulás: Romániában az egy évvel korábbi, 10 százalék feletti munkaerőköltség-oldali nyomás 1,8 százalékra esett, és Lengyelországban is 4,7 százalékra szelídült az ütem.
A magyar 7,8 százalékos adat ugyan továbbra is magasnak számít a bemutatott régiós összevetésben,
de a leginkább szembetűnő a 2026. első negyedéves, 16,0 százalékos hazai kiugrás, amely élesen eltért az uniós és euróövezeti átlagtól, valamint a bemutatott régiós országok többségének pályájától.
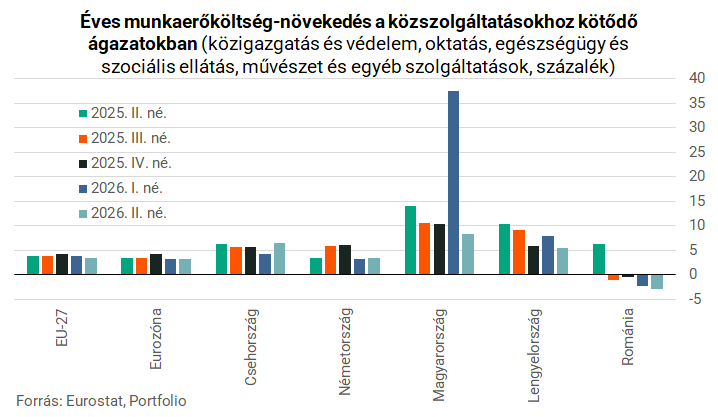
A magyar első negyedéves kiugrás az ágazati bontás alapján nem az üzleti szférából, hanem az Eurostat főként nem üzleti gazdaságnak nevezett O–S ágazati aggregátumából érkezett. Ez a kör a közigazgatást és védelmet, az oktatást, a humán-egészségügyi és szociális ellátást, valamint a művészeti és egyéb szolgáltatásokat foglalja magában. Ebben a szegmensben az órára jutó nominális munkaerőköltség 37,5 százalékkal nőtt éves alapon.
A KSH januári kereseti adata erős magyarázó támpontot ad: a honvédelmi és rendvédelmi dolgozóknak kifizetett, hathavi illetménynek megfelelő, „fegyverpénzként” ismert egyszeri szolgálati juttatás a hivatal számítása szerint
18,0 százalékponttal emelte meg az országos bruttó átlagkereset éves növekedési ütemét.
Mivel azonban a KSH kereseti statisztikája és az Eurostat órára jutó munkaerőköltség-indexe eltérő mutató, a kapcsolatot érdemes óvatosan megfogalmazni, ezért inkább azt mondjuk, hogy a fegyverpénz nagy valószínűséggel jelentős részben magyarázhatta a magyar első negyedéves Eurostat-kiugrást. A második negyedévben ez a hatás már nem jelent meg hasonló erővel, mivel az egyszeri januári kifizetés nem érintette közvetlenül az április–júniusi időszakot.
Az üzleti szféra adatai kevésbé érintettek az egyszeri állami kifizetések hatásától, ezért tisztább képet adnak a piaci munkaerőköltség-folyamatokról.
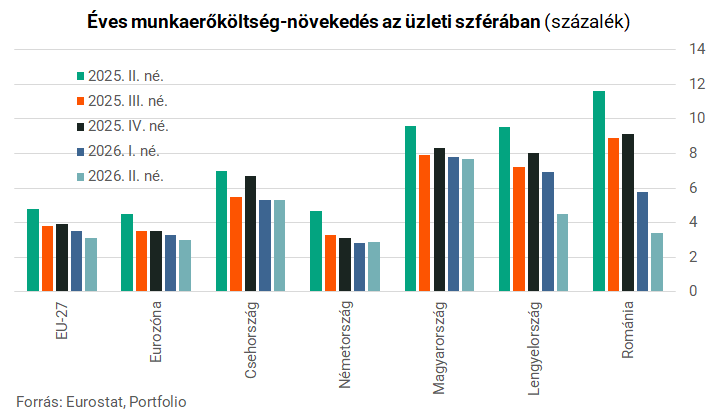
A grafikon rávilágít, hogy a magyar üzleti szférában nem jelent meg a főként nem üzleti ágazatokhoz hasonló mértékű kiugrás. Az üzleti gazdaságban az órára jutó munkaerőköltség növekedése az utóbbi negyedévekben lényegesen kisebb kilengést mutatott, és 2025 harmadik negyedéve óta stabilan a 7,7–8,3 százalék közötti sávban maradt.
Módszertani megjegyzés: Az elemzésben bemutatott Eurostat munkaerőköltség-index (LCI) az egy órára jutó nominális munkáltatói munkaerőköltséget méri; fő komponensei a bérek és fizetések, valamint a nem bérjellegű munkaerőköltségek, például a munkáltatói társadalombiztosítási hozzájárulások és egyéb kapcsolódó tételek.
Az összehasonlíthatóság érdekében a naptárhatással kiigazított, de szezonálisan nem kiigazított adatsorokat használtuk. Az Eurostat aggregátumai némileg eltérnek a hazai szóhasználattól: a cikkben „teljes nemzetgazdaságként” egyszerűsítve hivatkozott adat a B–S ágazatokat (mezőgazdaság nélkül), az „üzleti szféra” a B–N ágazatokat (Business economy), míg a „közszolgáltatásokhoz kötődő ágazatok” a főként nem üzleti, O–S ágazatokat foglalják magukban: közigazgatás és védelem, oktatás, humán-egészségügyi és szociális ellátás, művészet, szórakoztatás és szabadidő, valamint egyéb szolgáltatások.
A legfrissebb negyedéves LCI-adatokat később módosíthatják (revízió), ezért a 2026. második negyedéves számok előzetes összevetésként értelmezendők.
Címlapkép forrása: Getty Images / DEA / BELLANI / Contributor / De Agostini Editorial
 Napi