Gazdaság
Szerző: portfolio 48 perccel ezelőtt 15 percnyi olvasás
Véget ért a forintot korábban támogató "hurráoptimista" piaci hangulat, a magyar deviza ismét érzékenyen reagál egy-egy kedvezőtlen hazai hírre vagy külső sokkra – hangzott el az MBH Elemzési Centrum negyedéves makrogazdasági tájékoztatóján. Az elemzők szerint ez valószínűleg nem is fog változni, amíg Magyarország energiakitettsége régiós összevetésben magas marad. A következő időszakban a költségvetési pálya alakulása lehet meghatározó a befektetői megítélés szempontjából, az MBH a kormány által vártnál valamivel alacsonyabb, 7,2 százalékos hiányt vár idén, 2027-re pedig 5-5,5 százalékos deficitcélt tart valószínűnek. Arra is figyelmeztettek azonban, hogy ha a Tisza-kormány az összes jólléti intézkedést még ebben a ciklusban bevezeti, akkor nem elérhető a 3 százalékos hiány 2030-ra.
Bizonyos szempontból pozitív, mégis keserédes folyamatok jellemzik a magyar gazdaságot – kezdte az értékelést Árokszállási Zoltán, az MBH Elemzési Centrum igazgatója. Hozzátette, hogy több év stagnálás után elindult egy valódi kilábalás, jövőre tovább gyorsulhat a növekedés.
Az iparban egyértelműen látszik egy elválás a gyenge német adatoktól, ez azonban jórészt egyedi sztorikra épül (mint amilyen a komáromi Foxconn gyár), a fogyasztás részben a választások előtt bejelentett jólléti intézkedések miatt továbbra is erős. Idén negatív nettó export, ez azonban jövőre egy normálisabb sávba térhet vissza, és jövőre a hosszú zuhanás után már a beruházásoktól is egy pozitív dinamikát várnak. A 2027-es kilátások kapcsán elmondta, hogy érdemi kiigazítást várnak a kormánytól, a negatív fiskális impulzus azonban nem szokott jót tenni a növekedésnek, így 3 százalékról 2,5 százalékra húzták le a jövő évi növekedési előrejelzésüket.
Árokszállási Zoltán szerint fokozatosan mérséklődni fog az a tendencia, hogy a termelékenység javulásánál sokkal gyorsabban emelkednek a reálbérek. Ez már csak azért is valószínű, mivel a forint erősödése az exportáló vállalatok profitját erősen csökkenti, így nem lehet tartósan jelentős mértékben emelni a béreket, mivel egy idő után egyszerűen nem lesz miből. Az utóbbi néhány hónapban már látszott is, hogy a konszenzus alattiak voltak a béradatok.
Ugyan sok a kockázat, de nem biztos, hogy lesz szükség további kamatemelésre – mondta Balog-Béki Márta, az MBH Elemzési Centrum szenior elemzője a Feddel kapcsolatos várakozásokról. Szerinte vannak felfelé mutató kockázatok az amerikai inflációban, de idén még inkább a mérséklő tényezők kerülhetnek előtérbe, mint például az ingatlanárak csökkenése és a vámok hatásának kifutása. Az év végére az iráni háború kapcsán is érkezhetnek pozitív hírek, hiszen a konfliktus fenntartása valójában egyik félnek sem érdeke.
Magyarországon idén 1,8 százalék körül alakulhat az éves átlagos infláció, ami jövőre 2,5-3 százalékra gyorsulhat. A következő másfél évre nem vár kamatcsökkentést az MNB-től a piac, és idén az MBH sem számít rá. A jegybank legfontosabb transzmissziós csatornájára, vagyis a forint árfolyamára áttérve Árokszállási kifejtette, hogy Magyarország GDP-arányos nettó ásványifűtőanyag-importja jelentősen nagyobb (3,4% 2023-25 átlagában), mint például Lengyelországban (2,1%), vagy Csehországban (2,4%). Valószínűleg ez az energiakitettség magyarázza, hogy miért volatilisebb a valuta árfolyama a többi régiós devizánál.
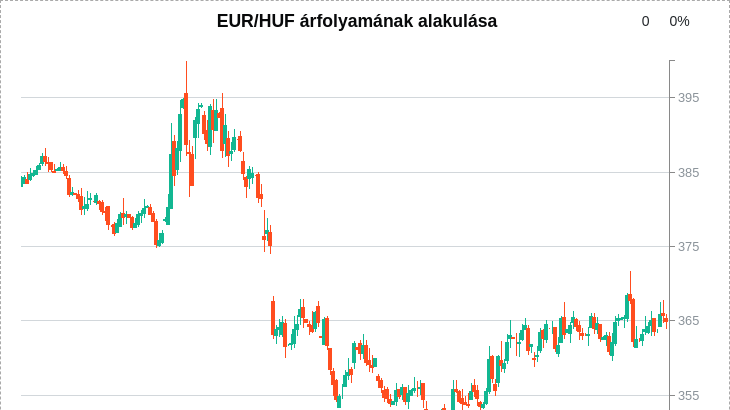
Az árfolyam grafikonjára ránézve egyébként is azt látjuk, hogy a hurráoptimista hangulat véget ért. Ha jön egy "nagyobb szellő", vagy egy rossz hazai hír (mint például a paksi leállás), akkor az az árfolyamon is meglátszik.

Mi egy kicsit optimistábbak vagyunk, mint a kormány az idei hiány kapcsán
– jelentette ki Árokszállási. Az MBH szerint a deficit 7,2 százalék lehet a kormány 7,5 százalékos várakozásával szemben. Ennek az egyik oka, hogy szerintük a fogyasztás bővülése miatt az adóbevételek kedvezőbben alakulnak majd a Pénzügyminisztérium által kalkuláltnál, és várakozásaik szerint az 500 milliárd forintos Havária Alap forrásait sem fogják teljes mértékben elkölteni.
A nagy kérdés azonban a jövő év és a középtávú pálya. A hiány jövőre automatikusan is javulni fog (nem fogja terhelni a költségvetést például a fegyverpénz), az ilyen hatások összességében a GDP 1 százalékával javíthatják az államháztartási egyenleget. Ha azonban a kormány egyszerűen 6,5 százalékos deficitcélt jelölne ki jövőre, akkor az "csalódást okozna" a piacon. Árokszállási szerint nem fog a kabinet csalódást okozni, és 5-5,5 százalék közti cél bejelentésére számíthatunk 2027-re. Később a Portfolio kérdésére kifejtette, hogy 2028-ra 4-4,5 százalék körüli hiányra számítanak, ez "viszonylag orrnehéz" kiigazítás lenne. A kormánynak egyensúlyoznia kell a célszám kijelölésekor, hiszen ha jövőre rögtön 3,5 százalékot mondanának be, akkor valószínűleg ezt sem hinnék el a befektetők. Azt is hangsúlyozta ugyanakkor, hogy
ha mindent meg akarnak csinálni ebben a ciklusban, akkor nem látjuk elérhetőnek a 3 százalékos hiánycélt.
Ha nagyon sok "népjóléti intézkedés" jön, akkor erősen kétségessé válik majd, hogy elérhető-e a cél. Márpedig Magyarország euróbevezetés iránti elkötelezésének megkérdőjeleződése mind a forintra, mind az állampapírpiaci hozamokra jelentős negatív hatással lenne.
| Az MBH gazdasági előrejelzései | |||
| Mutató | 2026 | 2027 | 2028 |
| Reál GDP változása (%) | 1,8 | 2,5 | 3 |
| Költségvetési egyenleg (GDP %) | -7,2 | -5,3 | -4,3 |
| EUR/HUF árfolyam éves átlaga | 368,7 | 365 | 357,5 |
| Forrás: MBH | |||
Az euróbevezetéssel és költségvetési kiigazítással kapcsolatos kérdésekkel itt foglalkoztunk bővebben:
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi