 Gazdaság
Szerző: portfolio 1 órával ezelőtt 4 percnyi olvasás
Bár júniusban bejelentette, sőt társadalmi egyeztetésre is bocsátotta a Tisza-kormány, hogy szeptember 30-ával megszűnik a jelzáloghitelek kamatstopja a jelenlegi formájában, végül nem született időben kormánydöntés a kérdésről. A kamatstop egyelőre fennmarad, de a bankszektornak nem okoz pótlólagos veszteséget a csúszás önmagában, a második negyedévben ugyanis a futamidő egészére elszámolták a határidő áprilisi eltörléséből fakadó veszteséget. A kamatstop sorsával a jövő szerdai Future of Finance 2026 konferencián is külön beszélgetésben foglalkozunk, nem érdemes lemaradni a szakmai eseményről!
A kormány több körben egyeztetett a Magyar Bankszövetség képviselőivel a kamatstop esetleges kivezetéséről. Mostanáig nem sikerült olyan megoldásban megegyezni a hitelintézetekkel, ami kellő garancia lenne arra, hogy a kivezetés ne okozzon jelentős tehernövekedést az ügyfeleknek.
A megállapodás hiányában a kamatstop egyelőre fennmarad, változatlan feltételek mellett
– számolt be az MTI Boda Nikoletta, a Pénzügyminisztérium parlamenti államtitkárának a válaszáról, amelyet hétfőn a fideszes Witzmann Mihály kérdésére adott az Országgyűlésben a kamatstop kivezetéséről.
Piaci forrásaink pozitívnak találták, hogy a kormány a bankokkal is egyeztetett a kérdésről, és a velük való megállapodáshoz kötötte a kamatstop kivezetését. Úgy tudjuk azonban, két, merőben eltérő szándék ütközött egymással:
Mivel nem értek össze az elképzelések, a szeptember 30-ai határidő elúszott, és egyelőre marad a kamatstop jelenleg érvényes szabályozása.
Márpedig ez most arról szól, hogy nincs határideje a kamatstopnak, a korábbi június 30-ai kivezetési határidőt ugyanis eltörölte áprilisban a távozóban lévő Fidesz-kormány.
A bankszektor a második negyedévben becslésünk szerint 100 milliárd forintot megközelítő átértékelődési veszteséget számolt el amiatt, hogy a Tisza-kormány a banki beszámolók augusztusi megjelenéséig nem hozott jogszabályt a kamatstop kivezetéséről. Az OTP 30, az MBH 24, a K&H 15 milliárd forintnyi mínuszt számolt el. Az Erste Bank nem közölte számát, és külön megkeresésünkre sem árulta el.
Változatlan hozamkörnyezet mellett emiatt a bankoknak már nem keletkezne pótlólagos vesztesége a kamatstop tartós fennmaradása esetén sem,
legalábbis azoknak a hitelintézeteknek, akik tényleg elszámolták az említett átértékelődési veszteséget. Ha viszont emelkedik a hozamkörnyezet, a pótlólagos veszteséget, ha csökken, az nyereséget hozhat nekik a már elszámolt veszteséghez képest. Ha pedig új dátumot határoz meg a kormány a kamatstop kivezetésére, akkor a már elszámolt veszteség egy jelentős részét visszaírhatják a bankok.
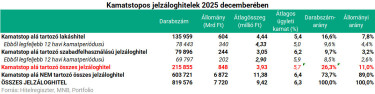
A 2025 végi adatok szerint egyébként 216 ezer jelzáloghitel-szerződés tartozott a kamatstop hatálya alá, ami a jelzáloghitel-szerződések 26%-át jelenti. Mivel többségében régi szerződésekről van szó, az átlagos tartozás mindössze 3,9 millió forint, így a 848 milliárd forintos érintett hitelállomány a jeláloghitel-tarozások mindössze 11%-át képviseli.
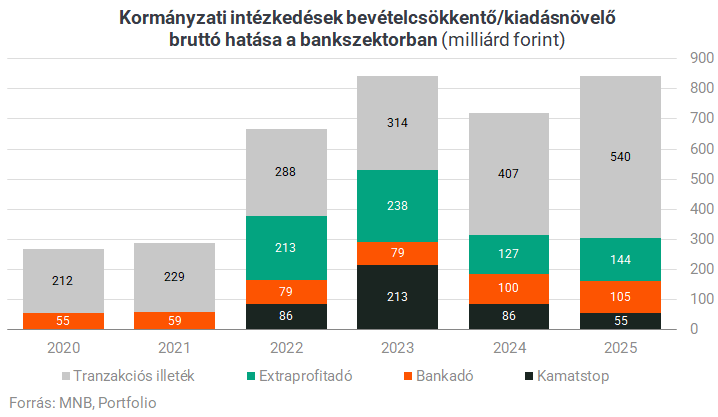
A jegybank számítása szerint 2025 végéig már 440 milliárd forintjába került a szektornak az intézkedés, tehát az idei átértékelődési veszteséggel együtt 500 milliárd forint felett járhat már a számla. Ez bruttó összeg: a törlesztőrészletek korlátozása a nehezebb időszakokban (pl. 2022-2023-ban) hitelezési értékvesztéstől, céltartalék-képzéstől óvta meg a bankokat, amit persze nehéz számszerűsíteni, de a nettó veszteség az említett 500 milliárd forint körüli értéknél alacsonyabb lehet.
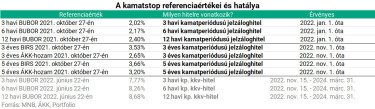
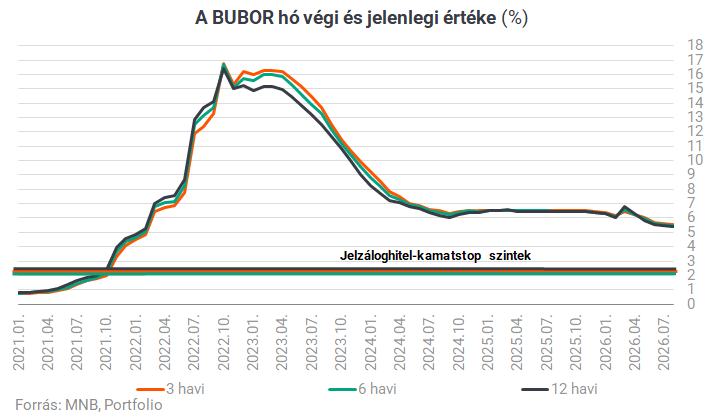
Nevével ellentétben a kamatstop intézkedés nem a hitelek kamatára, hanem a referenciakamatára húzott sapkát (amire még a fix kamatfelár is felszámítódik), az átlagos kamatszint emiatt nem 2-4% ma sem, hanem a lakáshiteleknél 5,4%, a szabad felhasználású jelzáloghiteleknél 6,2% (lásd első ábránkat).
Ha végleges megoldás még nem is született, a kamatstop szempontjából két rendkívül pozitív fejleménye mindenképp van az idei évnek:
Az, hogy az üzemanyagok védett ára, a kamatstop és az árrésstop megszüntetése egyaránt napirendre kerülhetett az elmúlt hónapokban, világosan mutatja: Magyarországnak létezik egy kevésbé látványos, de hosszú távon sikeresebb útja, amely a nominális stabilitásra, kiszámíthatóságra és a piaci versenyre épít. Erről itt írtunk részletesen.


Címlapkép forrása: Smith Collection/Gado/Getty Images
 Napi