 Gazdaság
Szerző: portfolio 3 órával ezelőtt 8 percnyi olvasás
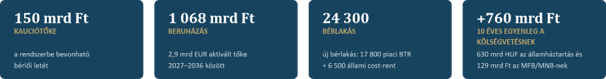
A kormány bérlakásépítési célja tiszta, és hozzá tartozó forrás is adott: 550 millió euró uniós tőke áll rendelkezésre a professzionális üzemeltetésű bérlakáspiac létrehozásához. Ami hiányzik, az a mechanizmus. A kidolgozás határideje 2026 vége. Az alábbi javaslat három, egymást erősítő eszközre épül: egy központi kaucióalapra, a bérbeadás teljes digitalizálására, valamint egy állami földbankra és az arra épülő szociális lakásvagyonra. A modell szerint ez a három együtt 2036-ig 24 ezer új intézményi bérlakást hoz létre, a mai kaucióállományból és a már megérkezett uniós tőkéből – új költségvetési forrás és kamattámogatás nélkül. Sőt, tíz év alatt több mint 600 milliárd forint nettó államháztartási többletet eredményez. A cikk szerzője, Botos Bálint előadónk lesz a Property Investment Forum konferencián szeptember 22-én, mindenképp érdemes lesz ott lenni!

 Ez itt az on the other hand, a portfolio vélemény rovata.
A magyar lakásállomány mindössze 9 százaléka bérlemény, és ennek gyakorlatilag száz százaléka magánszemélyek egyedi bérbeadása. Nincs az a professzionális, hatékony, egy tulajdonban tartott, profin üzemeltetett bérház – a nemzetközi szóhasználatban build-to-rent, BTR –, amely Angliában, Németországban vagy az utóbbi tíz évben Lengyelországban külön eszközosztállyá vált. A lengyel példa különösen tanulságos: 2016-ban ott sem létezett intézményi bérlakás, 2025 végére harmincezer állt intézményi befektetők tulajdonában. Ugyanaz a régió, ugyanolyan alacsony bérlakás-arány, ugyanúgy magas bérleti díjak –
csak éppen tíz évvel korábban kezdtek el a probléma megoldásával foglalkozni.
Az ok nem a kereslet hiánya. Öt dolog hiányzik egyszerre.
Gerő Péter ezeken a hasábokon nemrég amellett érvelt, hogy az állam tőke helyett inkább garanciát és támogatást adjon. A kiindulópontjával egyetértek: nem a pénz hiányzik, hanem a mechanizmus. Az alábbiakban azt mutatom be, hogyan lehet a mechanizmust felépíteni – és mennyit hoz a konyhára az államnak, a bérlőknek és a bérbeadóknak, egyszóval az országnak.
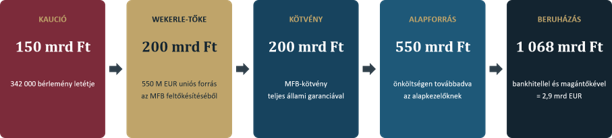
Magyarországon 4,5 millió lakás van, ennek nagyjából 8 százaléka magánbérlemény. Ha a bérleti szerződések 95 százaléka egy központi rendszerbe kerül – megfelelő bérlői és bérbeadói motiváció mellett –, az 342 ezer bérlemény. Az országos átlagos bérleti díj ma 200 ezer forint, a program indulásáig, 2027/28-ig 220 ezer; a szokásos kéthavi kaució így 440 ezer forint. A kettő szorzata 150 milliárd forint: ennyi bérlői letét fekszik ma szétszórva a bérbeadók számláin, kamat nélkül, a bérlő számára védelem nélkül, elvileg elkülönítve, az állam számára pedig láthatatlanul.
Az angol rendszer 2007 óta kötelezővé teszi, hogy minden lakásbérleti kaució valamely akkreditált kezelőhöz kerüljön. Ma 4,5 millió kauciót, mintegy 5 milliárd font állományt kezelnek így, ingyenes, gyors vitarendezéssel. Aki bérbeadóként nem regisztrálja a szerződést – és így a kauciót, a birtokátruházást és a bérleti díj fizetéseket –, az továbbra is csak a hosszadalmas felmondási és birtokvédelmi úton járhat el, szemben azokkal, akik a standardizált rendszer részei. Az angol rendszer 90% feletti megelégedettséggel működik. A javaslat egy része, itthonra, hasonló: a kaució a Kaucióalapba kerül, a bérlő kiszámíthatóságot és védelmet kap, hiánytalanul visszakapja a pénzét, a bérbeadó pedig átlátható vagyon- és birtokvédelmet, valamint gyors vitarendezést kap.
A különbség az, hogy az itthonra javasolt rendszer a kauciót nem csak megvédené, hanem a rendszer érdekében dolgoztatná is. A Kaucióalap állami – MNB vagy MFB – kezelésben egy nagy forrásalappá válik: a ~150 milliárdos kaucióállományhoz jön a Wekerle-program 550 millió eurós, azaz mintegy 200 milliárd forintos uniós tőkéje, és egy 200 milliárd forintos kötvénysorozat. Ez együtt 550 milliárd forint alapforrás.
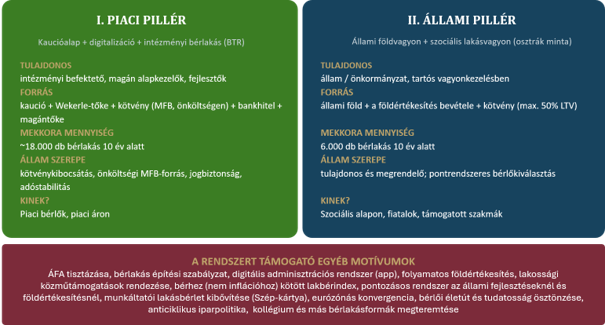
Ebből a forrásból a bérház bekerülési költségének 55 százaléka finanszírozható; a fejlesztő 20 százalék saját tőkével indul, a maradékot piaci kamatozású bankhitel adja. Az eurózónás konvergencia hozamcsökkenésével a banki arány tovább növelhető.
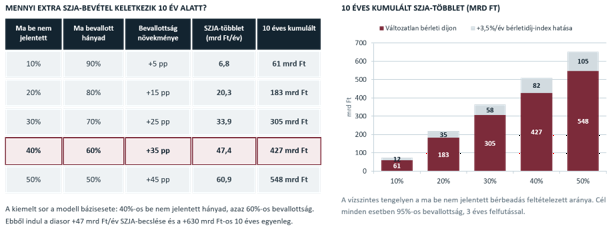
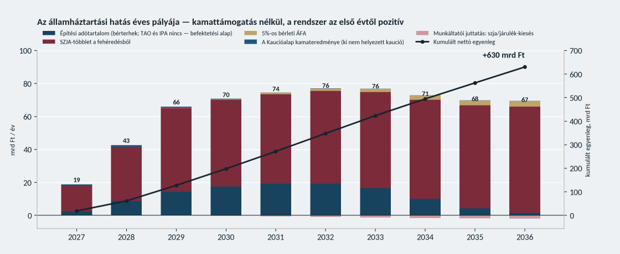
A rendszer nem kerül pénzbe, nincs kamattámogatás, és nincs szociális kiadás. Sőt, a javasolt rendszer a bérbeadás kifehéredése által, tíz év alatt, több mint 500 milliárd forint szja-többletet eredményezhet. További államháztartási bevétel az építőipar bérterheinek adótartalma, valamint a bérbeadás ÁFA tartalma is. A tízéves kumulált nettó egyenleg az államháztartásnál +630 milliárd forint, az alapot kezelő MFB profitrészével – a projektek hozamaiból való részesedésével – együtt pedig közel +760 milliárd forint eredményt érhet el az állam.
A kaucióalap csak akkor működik, ha a bérbeadás teljes életciklusa egy központi alkalmazásban zajlik: a szerződéskötés, a kaució befizetése azonnali visszaigazolással, fényképes vagy videós, tételes átadás-átvételi jegyzőkönyvvel, a havi díjfizetés, a kiköltözési elszámolás. Ha vita van, akkor ingyenes, gyors vitarendezés áll rendelkezésre, azonnal végrehajtható döntéssel. A vitához szükséges minden információ az alkalmazásban található. Az angol tapasztalat szerint a későbbi viták nagy része már a beköltözéskor eldől, ha a jegyzőkönyv az appban készül. A rendszer üzleti modellje egyszerű: a kauciók hozama fedezi a platform és a vitarendezés működését, a bérlőnek és a bérbeadónak ingyenes, az államnak nem kerül pénzbe.
Ez a bérbeadó számára is jó üzlet, nemcsak kötelezettség: kiszámítható birtokvédelem, gyors vitarendezés, alacsonyabb bérbeadási kockázat – és az adózási kockázat megszűnése. A Kaucióalapban való részvétel akár biztosításként is működhet: az alap garanciát vállalhat a kaución felüli, bizonyított károkra is – kifizeti a bérbeadónak, majd behajtja a bérlőn. Tiszta szabályok nélkül nincs fair verseny a piacon; ha viszont mindenki részt vesz a rendszerben, az nem versenyhátrány az egyén számára – sőt, a bérbeadás legfőbb kockázatai minimálisra csökkennek.
A digitalizáció harmadik hozadéka az adat. A közös rendszerbe a szerződés ténye, a díj, az időtartam, az üresedés, a fizetési morál és a vitarendezés adatai kerülnek; az üzleti adat bizalmas marad; a köz, a felügyelet, anonimizált statisztikát kap. Ebből lesz az a bérletidíj-index, üresedési mutató és benchmark, amely nélkül sem a jegybank, sem a befektetők, sem a szabályozó nem lát tisztán. Az adat önmagában szabályozó eszköz, és stabilitást, bizalmat teremt.
A piaci pillér kínálatot és hatékonyságot ad, piaci áron. Az olcsó lakhatást a második pillérnek, az állami lakásvagyonnak kell biztosítania – és a kettőt élesen el kell választani: a piacot bővíteni kell, nem korlátozni; árplafon és különadó nélkül, egyenlő versenyfeltételekkel támogatni. A második pillér alapja egy állami földbank, amelybe az állami, önkormányzati, vasúti, honvédségi és rozsdaövezeti területek egy vagyonkezelőbe kerülnek. Ennek a földbanknak két feladata van, és ez a kettős rendszer alaplogikája.
Az állam ütemezetten, évente nagyjából tíz hektár telket ad el a fejlesztőknek – beépítési határidővel és minőségi vállalásokkal. Csepegtetve, nem ömlesztve: legyen kínálat, de ne essen be az ár. Ez állandó megrendelésállományt jelent az építőiparnak; a stabil megrendelési állomány hatékonysági beruházásokat eredményez, a stabil kivitelezői piac pedig olcsóbb építési árat. A magyar lakásépítés ma brutálisan ciklikus (2016-ban 10 ezer, 2021-ben 28 ezer, 2025-ben 12 ezer lakást adtak át), részben ennek következménye, hogy a lengyel építőiparhoz képest 30-40 százalékkal drágábban épít. A modell tíz év alatt 100 hektár értékesítésével, 150 milliárd forint feletti telekbevétellel és az eladott területeken – a beépítési sűrűségtől függően – 15-20 ezer lakással számol, kontrollálható minőségben.
Az állami pillérben az állam a befolyó összegből lakásokat építtet, bécsi mintára. A wohnfonds_wien 1984 óta anticiklikusan vásárol földet, és pályázati feltételekkel adja tovább; a Bauträgerwettbewerb-modellben nem a legolcsóbb ár nyer, hanem a legjobb minőség-költség arány, építészeti, gazdaságossági, ökológiai és társadalmi szempontok szerint. A javaslat szerint állam így fenntart egy földbankot, a földet csepegtetve adja el pályázat útján, ahol nem az ára az egyetlen meghatározó döntési kritérium, majd a befolyt összegből lakásokat építtet a megmaradt földterületen. Az elkészült ház állami tulajdonban marad, az értéknövekedés a köznél marad. A finanszírozást a földértékesítés bevétele és egy alacsony hitelarányú kötvény biztosítja. A modellben 8500 állami lakás kivitelezése indul meg 2036-ig, 6500 átadva – ez a piaci pillér 17 800 lakásával együtt 24 ezret ad.
Az állami lakásvagyon egyben szociális lakásvagyon is: alkalmas arra, hogy az állam a fiatalokat, a pályakezdőket és a hiányszakmákat alacsonyabb bérleti díjjal támogassa. Így nem szociális juttatást kell adnia, hanem egy felértékelődő állami vagyonban biztosít átmeneti időre bérleti lehetőséget, kedvező áron. Ez nem éves kiadást jelent az államnak, hanem vagyonfelértékelődést. Az állam házakat kap, nem alacsony hatékonyságú, elszórt lakásvagyont, így a későbbi fenntartása is megoldható.
Egy ilyen rendszer csak akkor áll fel, ha minden szereplőnek megéri, és ha mindenki tudja, mit vállal. Az állam megalkotja a jogszabályi csomagot, kibocsátja a bérlakáskötvényt, önköltségen adja tovább az uniós forrást – cserébe tíz év alatt több száz milliárd forint nettó többletet, kifehéredő, egyenlő feltételekkel működő bérlakáspiacot, hatékonyabb munkaerőpiacot, stabil építőipart és adóbevételeket kap. A bérlő védett kauciót, kiszámítható bérleményeket és bővülő, olcsóbb kínálatot kap; a bérbeadó pedig birtokvédelmet és gyors vitarendezést. A társadalom alacsonyabb lakhatási árszintet, energiahatékony új lakáskínálatot, munkaerő-mobilitást, egyenlő versenyfeltételeket. A két pillér évi mintegy 2400 lakása iparági becslés szerint 0,2 százalék körüli GDP-többletet jelent.
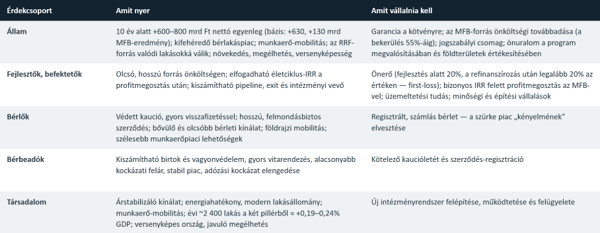
Mindehhez nem kell új költségvetési forrás vagy állami ráfordítás. A már megítélt uniós tőke, a ma is létező kaució és egy összehangolt jogszabályi csomag elegendő a rendszer működéséhez.
A pénz és a politikai döntés megvan – a mechanizmus rajtunk múlik.
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi