 Gazdaság
Szerző: portfolio 3 órával ezelőtt 6 percnyi olvasás
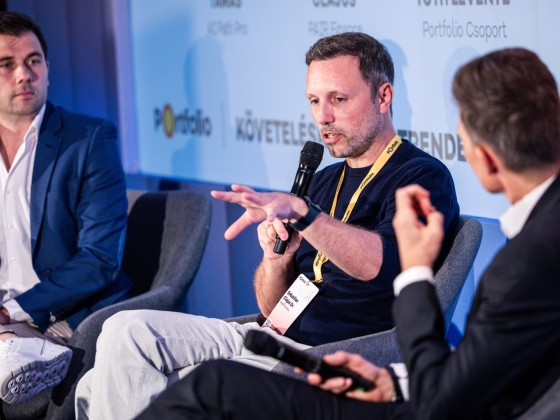
Nem csak az számít, mennyivel tartozik valaki, hanem az is, hogyan kérik tőle a pénzt, milyen lehetőségeket kap, és mennyire egyszerű végigvinni a fizetést. A Portfolio Követeléskezelési Trendek 2026 konferenciájának harmadik szekciójában a viselkedéstudomány és az automatizáció gyakorlati oldaláról is szó volt. Kiderült, hogy egy alacsonyabb kezdőrészlet bizonyos esetekben megduplázta a megtérülést, az AI-val folytatott kommunikáció csökkentette a megélt szégyenérzetet, miközben az új agentek már adatot tisztítanak, ügyeket rangsorolnak és ismétlődő adminisztratív feladatokat is önállóan lefuttatnak. Az emberi döntés azonban ettől még nem tűnik el a rendszerből.
A követeléskezelésben sokáig magától értetődőnek tűnt, hogy aki nem fizet, azt erősebb felszólítással, szigorúbb feltételekkel vagy nagyobb nyomással lehet cselekvésre bírni. Dr. Sebastian Clajus, a PAIR Finance viselkedéstudományi vezetője szerint azonban a nemfizetés mögött ennél jóval többféle ok húzódhat meg. Van, aki nem érti pontosan, mit kell tennie, másnak egyszerűen nincs elég pénze az adott hónapban, megint más szégyenérzetből vagy halogatás miatt kerüli a helyzetet. Ilyenkor a további nyomás akár ronthat is az együttműködésen.
Clajus szerint ezért azt is érdemes nézni, mennyire könnyű maga a fizetéshez vezető út. A világosabb kommunikáció, az egyszerűbb választási helyzetek, a megfelelő időzítés és a felesleges lépések eltüntetése sokszor önmagában is javíthatja az eredményt.
Erre hozott egy közel 289 ezer ügyet vizsgáló német–svájci kísérletet. Az adósok egy csúszkán állíthatták be, mekkora összeget fizetnek be első részletként, miközben csak egyetlen dolgot változtattak a rendszerben: a csúszka alaphelyzete a teljes tartozás 20 vagy 80 százalékán állt. A 20 százalékos kiindulópont mellett Németországban 40, Svájcban 30 százalékkal több fizetési megoldást fogadtak el, a 13 napon belüli megtérülési arány pedig megduplázódott.
Vagyis a magasabb elvárás ebben az esetben nem több, hanem kevesebb pénzt hozott.
A viselkedéstudomány más eszközökkel is kísérletezik. Egy részletfizetésnél például számíthat az is, hogy az ügyfél látja-e, hány befizetésen van már túl és mennyi maradt hátra. A PAIR Finance olyan megoldásokat is tesztel, amelyek láthatóvá teszik ezt az előrehaladást, és ezzel segíthetnek fenntartani a fizetési hajlandóságot.
Az AI pszichológiai hatását 11 európai országban, 3514 résztvevővel vizsgálták. A résztvevők ugyanazzal a tartozással, részletfizetési lehetőséggel és kommunikációval találkoztak, csak az változott, hogy emberrel vagy AI-asszisztenssel beszéltek. A kutatás egyik legérdekesebb eredménye szerint az AI 36 százalékkal csökkentette a megélt stigmatizáció kockázatát, miközben a bizalom nem romlott.
Az idősebb korosztályoknál ez a hatás még erősebbnek bizonyult. Ez azért lehet érdekes a követeléskezelésben, mert az adóssághoz sok esetben erős szégyenérzet társul.
Egy géppel folytatott beszélgetés bizonyos helyzetekben kisebb társadalmi nyomással járhat, mint amikor egy másik ember előtt kell beszélni a problémáról.
Az eredmények ugyanakkor azt is megmutatták, hol marad erősebb az emberi kommunikáció. Empátiában, méltányosságban és kölcsönösségben továbbra is az emberi ügyintéző teljesített jobban. Emiatt az AI inkább az első kapcsolatfelvételnél, emlékeztetőknél vagy részletfizetés beállításánál lehet előnyös, míg vitás követeléseknél, sérülékeny ügyfeleknél vagy újratárgyalásnál továbbra is nagyobb szerepe lehet a személyes kommunikációnak.
Murvai Tamás, az AI Path Pro alapítója már azt mutatta meg, mire képesek ezek az eszközök a gyakorlatban. Sok vállalatnál ma is ERP-rendszerek, különböző belső alkalmazások, banki adatok és Excel-táblák élnek egymás mellett, a végén pedig gyakran munkatársak rakják össze belőlük azt a kimutatást, amelyből ténylegesen dolgozni lehet.
Murvai egy követeléskezelési példában kilenc különböző adatforrást adott a rendszernek. Az AI ezekből konszolidált, képletezett munkafüzetet, vezetői dashboardot és konkrét feladatlistát állított össze. Közben az adatokat is ellenőrizte. Kiszúrta az eltérő dátumformátumokat, a hibásan tárolt számokat és az inkonzisztens devizajelöléseket. A végeredményből már az is látszott, hol vannak a régóta lejárt követelések, mely ügyekben szegték meg a fizetési ígéretet, hol hiányzik dokumentum, illetve hol térnek el a banki adatok a belső nyilvántartástól.
A rendszer tehát nem egyszerűen „elolvasta” a táblákat, majd készített róluk egy összefoglalót.
Prioritásokat állított fel, és azt is előkészítette, hogy egy-egy ügyben mi legyen a következő teendő.
Az újabb rendszerek ráadásul már részfeladatokra is bontják a munkát. Egy alügynök feltérképezheti az adatstruktúrát, egy másik képleteket készít, egy harmadik ellenőriz, egy negyedik pedig összeállítja a riportot. A végeredmény így egyre kevésbé hasonlít egy chatbot válaszára, és egyre inkább egy elvégzett munkafolyamatra.
Az igazi váltás akkor jön, amikor ugyanazt a folyamatot már nem kell minden alkalommal külön elindítani. Murvai egy saját példát is bemutatott. Arra kérte az AI-agentet, hogy keresse ki az adott évben e-mailben érkezett számlákat, szűrje ki a duplikációkat, nevezze át őket egységesen, majd küldje tovább a könyvelőnek.
Miután a folyamat jól működött, havi ismétlődő feladattá alakította. Innentől az agent újabb emberi beavatkozás nélkül végzi el ugyanazt a munkát.
Ugyanez a logika a követeléskezelésben is használható. Egy rendszer meghatározott időközönként begyűjtheti az adatokat, ellenőrizheti azok minőségét, újrarangsorolhatja az ügyeket és előkészítheti a következő intézkedéseket. Ez már jóval több annál, mint amikor valaki megkér egy chatbotot, hogy írjon meg egy levelet.
A szekciót záró beszélgetésben Hörömpöli-Tóth Levente, a Portfolio Csoport újságírója Sebastian Clajusszal és Murvai Tamással arról beszélt, meddig érdemes elengedni az automatizációt.
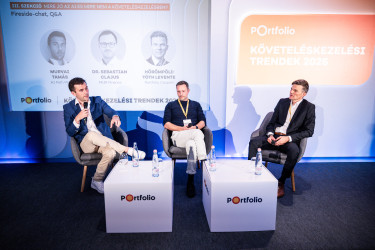
Murvai szerint az egyik leggyakoribb hiba, hogy a vállalat előbb meglát egy új technológiát, majd utána próbál feladatot keresni hozzá. Ő inkább abból indul ki, mi okozza a legtöbb problémát a munkatársaknak, illetve mely feladatokat végzik a legkevésbé szívesen. Erre hozott egy egyszerű példát. Egy HR-es kolléga havonta két-három napot töltött azzal, hogy egy több mint százoldalas PDF-ből egyenként kivágja a bérjegyzékeket, majd feltöltse és kiküldje őket. A vállalat AI-agentet akart fejleszteni a munkára. Végül egy telefonhívás után kiderült, hogy a könyvelési rendszerben húsz perc alatt beállítható ugyanennek az automatizálása. Az eset jól mutatja, hogy sokszor egy hagyományos automatizáció egyszerűbb, olcsóbb és jobban ellenőrizhető megoldás, mint egy AI-rendszer.
A PAIR Finance-nél havonta mintegy 400 ezer ügyet kezelnek kevesebb mint 300 munkatárssal, és Clajus szerint
az esetek több mint 70 százaléka már emberi beavatkozás nélkül lezárható.
Ennek jelentős része azonban egyszerű automatizációra és döntési fákra épül, a kritikus döntéseknél viszont továbbra is szükség van emberi mérlegelésre. A rendszer segíthet például annak eldöntésében, hogy érdemes-e részletfizetést ajánlani egy ügyfélnek, vagy milyen hangvételű kommunikáció működhet nála jobban, de egy komoly jogi következményekkel járó döntést már nem bíznak önállóan a gépre.
A biztonság miatt is fontosak ezek a határok. Murvai szerint az autonóm agentek kockázata jelentősen nő, ha túl széles hozzáférést és túl nagy önállóságot kapnak. Emiatt az új folyamatokat először kontrollált környezetben érdemes tesztelni, és csak akkor automatizálni, ha már megfelelően kiszámíthatóan működnek.
Az adatvédelmi, jogosultsági és GDPR-kérdéseket ugyancsak a bevezetés előtt kell rendezni.
A vállalati követeléskezelésben az egyik legnagyobb lehetőség a folyamatos ügyfélmonitorozás és a korai figyelmeztető jelek felismerése lehet. Egy-egy ügyfélről akkora adatmennyiség érhető el, hogy azt manuálisan már nehéz folyamatosan követni, a technológia viszont képes lehet kiszűrni azokat a változásokat, amelyek növekvő kockázatra utalnak.
Lakossági oldalon más lehet az előny. Minél több releváns információ áll rendelkezésre az ügyfél helyzetéről, annál pontosabban lehet hozzá igazítani a kommunikációt és a felkínált megoldást.
Az automatizáció így egyszerre tud rutinfeladatokat átvenni, nagy adatmennyiséget feldolgozni és bizonyos helyzetekben még az ügyféllel való kapcsolatot is kevésbé terheltté tenni. Az ember szerepe pedig éppen ott maradhat a legerősebb, ahol vita, sérülékenység, komoly következmény vagy valódi mérlegelés van.
Címlapkép forrása: Portfolio
 Napi