 Gazdaság
Szerző: portfolio 5 órával ezelőtt 8 percnyi olvasás
Az Európai Központi Bank szeptemberi ülésén 25 bázisponttal emelte a betéti rátát, és frissített makrogazdasági előrejelzéseket tett közzé, amelyek a korábbinál magasabb inflációs és növekedési pályát vetítenek előre. Az emelkedő energia- és élelmiszerárak nyomán az átlagos euróövezeti infláció 2027-ben az alappálya szerint is 2,5 százalékon ragadhat, miközben a közel-keleti konfliktus eszkalálódása esetén akár 5-6 százalékos tartományba is emelkedhet. Az EKB ezután újraszámolta az energiaválság modellezésére létrehozott három alternatív forgatókönyv gazdasági hatásait is, melyek a gyors normalizációtól egészen a 6 százalék körüli inflációig, illetve technikai recessziós kockázatokig terjednek.
Szeptember 10-i ülését ismét a betéti ráta 25 bázispontos emelése mellett döntött az Európai Központi Bank (EKB) Kormányzótanácsa, a döntéssel egyidejűleg pedig a középtávú makrogazdasági előrejelzések frissítését is közzétette. Az új előrejelzések fő üzenete a korábban vártnál magasabb inflációs és növekedési pálya volt, a mostani gazdasági helyzetben ugyanakkor az alapforgatókönyv mellett kifejezetten érdekesek az energiaválság lehetséges kimeneteleit és azok gazdasági hatásait tárgyaló forgatókönyvek is.
Az Európai Központi Bank még az iráni háború kitörését követő márciusi kamatdöntése során állította fel azt a gyakorlatot, hogy gazdasági előrejelzéseit nemcsak egy alapforgatókönyv, hanem több alternatív forgatókönyv mentén is felvázolja.
A márciusi és a júniusi előrejelzéseket alábbi cikkeinkben dolgoztuk fel:
Az optimizmust segítő nyári események után mostanra ismét az energia- és nyersanyagellátási problémák, valamint az energiaárak felé fordult a gazdasági szereplők figyelme.
Az alapvető energiahordozók (nyers kőolaj és származékai, földgáz, LNG), illetve nyersanyagok árai július közepe óta újra emelkednek, amiben az iráni csapások mellett a logisztikai létesítményeket célzó kölcsönös orosz és ukrán támadások is komoly szerepet játszottak. Az orosz-ukrán háború nyomán Oroszországban jelenleg szeptember 30-ig exporttilalom van érvényben a dízelre vonatkozóan, közben pedig a feldolgozatlan élelmiszer (főleg gabona) sem tud a megszokott mennyiségben elérni a világpiacokra, ami felfelé hajtja a termények tőzsdei árait.
Bár mindez egyelőre még csak termelői és logisztikai oldalon jelentkező feszültség, a magasabb üzemanyag- és élelmiszerárakból fakadó költségnyomás előbb-utóbb a fogyasztói oldalon is meg fog jelenni.
A magas energiaárak eközben már rövid távon is komoly problémát okoznak: a világpiac szempontjából referenciának számító Brent nyersolaj jegyzése mostanra 110 dollár környékére emelkedett, míg az európai gazdaság és lakossági ellátórendszer alapjául szolgáló földgáz tőzsdei ára 2023 januárja óta nem látott, 82 euró/megawattórás szinten jár.
A magasabb energiaárak hatására az euróövezeti infláció a tavasz végi - nyár eleji stagnálás után ismét gyorsulni kezdett és augusztusban 3,3 százalékra emelkedett.
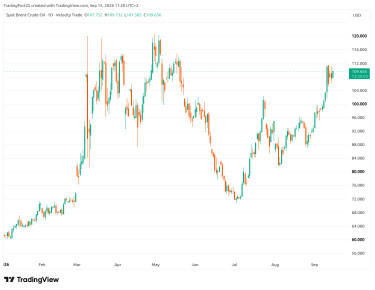
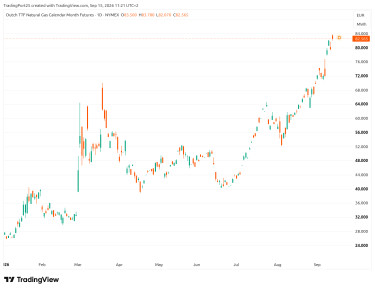
ebből is látszik, hogy A magasabb energiaárak magasabb termelési és szállítási költségeket jelentenek, amelyek idővel az európai országok növekedési és inflációs kilátásaira is rányomják bélyegüket.
Az EKB friss makrogazdasági előrejelzése ezen hatásokat próbálja megragadni.
Az euróövezet jegybankjának alapforgatókönyv-előrejelzése két lényeges ponton változott júniushoz képest. Az egyik terület a 2026-os és 2027-es GDP-növekedés, míg a másik a 2027-es inflációs dinamika volt.
A 2026-os év második negyedévében pozitív meglepetést okoztak az európai országok, mivel az eurózóna-országokban 0,6, az EU-tagállamokban pedig 0,7 százalékos volt negyedéves alapon a reál GDP-növekedés. Látva a kontinens gazdasági ellenállóságát, az EKB stábja felfelé módosította idei és jövő évi növekedési várakozásait, így 2026-ban már 0,9, 2027-ben pedig 1,4 százalékos átlagos növekedést vár az euróövezetben. Júniusban 0,8, illetve 1,2 százalék volt a várakozás. A várakozások felfelé húzását az export vártnál kisebb visszaesésével, illetve az AI-hoz kapcsolódó infrastrukturális beruházások felpörgésével indokolta a jegybank stábja.
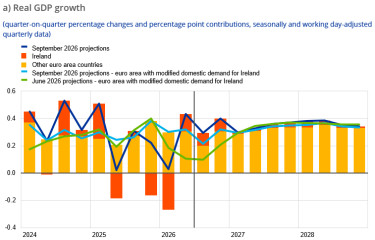
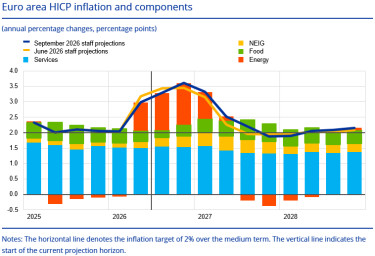
A már korábban említett emelkedő energia- és élelmiszerár elhúzódó hatásai miatt a várható inflációs felfutás magasabb lett, illetve időben is későbbre tolódott. Bár friss számok alapján a 2026-os áremelkedés átlagos üteme továbbra is a júniusban becsült 3 százalék lehet, az árnyomás 2027-ben tartósabb maradhat az eddig vártnál (a júniusi 2,3 százalék helyett most 2,5 százalékos átlagos ütemet vár a stáb).
A szeptemberi számok alapján az éves fogyasztói árindex 2026 utolsó negyedévében 3,6 százalék környékén tetőzhet, majd egészen 2027 végéig a jegybank árstabilitási célját jelentő 2 százalékos szint felett maradhat.
Az előrejelzéseket a közel-keleti konfliktus alakulásától függően három alternatív forgatókönyv egészíti ki. Ezen forgatókönyvek a közel-keleti háború által okozott energiaellátási sokk hatásait hivatott becsülni pár lehetséges forgatókönyv alapján. Mivel a világgazdaság továbbra is nagyon érzékeny az energiaárakra, az EKB stábja ennek lehetséges alakulása mentén vázolta fel a forgatókönyveket.
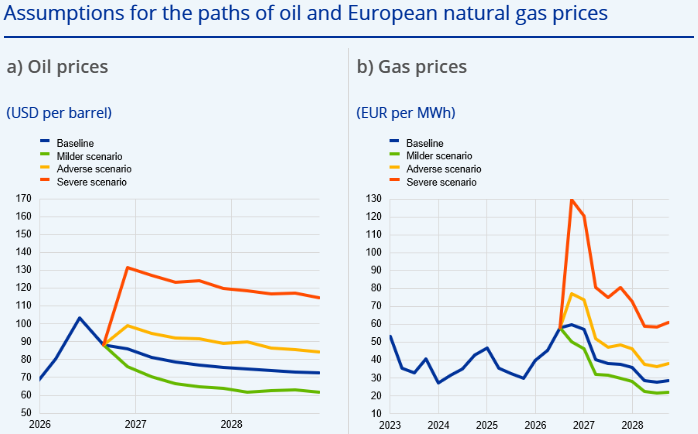
2026 végére pedig az euróövezet technikai recesszióba csúszása is valós kockázattá válna.
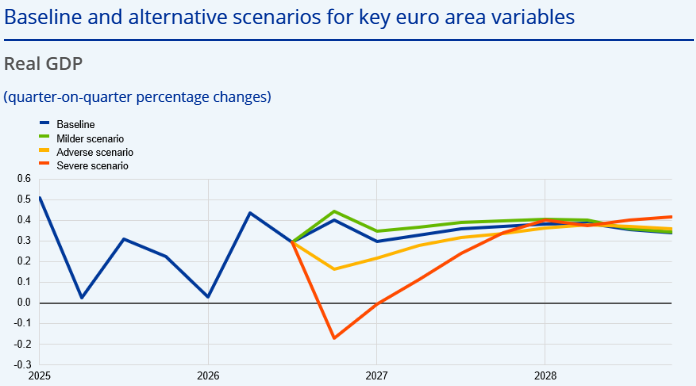
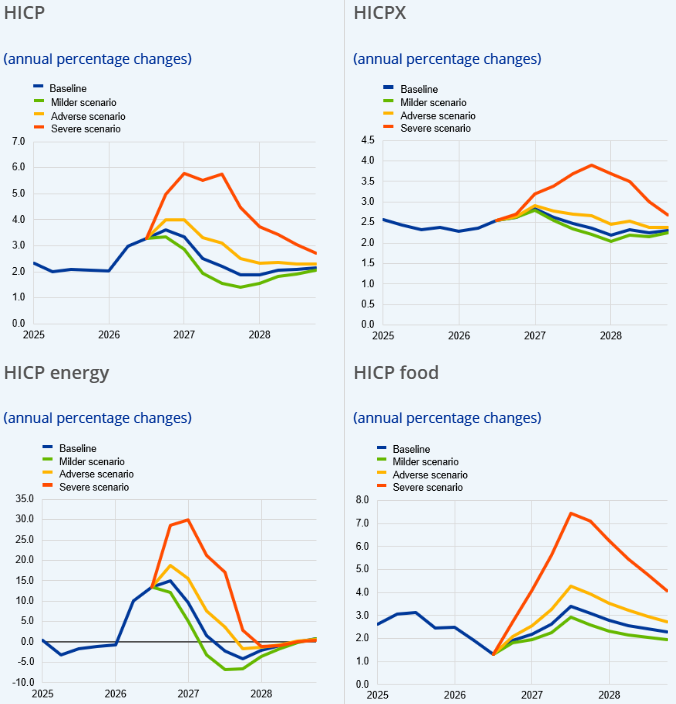
Fontos megjegyezni, hogy az alternatív szcenáriók és érzékenységi elemzések egyike sem számol olyan monetáris vagy költségvetési politikai ellenlépésekkel, amelyek a valóságban tompíthatnák ezeket a kedvezőtlen hatásokat.
| Az EKB szeptember 10-i szcenárióelemzésének eredményei az iráni háború gazdasági hatásaival kapcsolatban (minden mutató százalék) | |||||||
| Gazdasági mutató | Év | 2026. március (alappálya) | 2026. június (alappálya) | 2026. szeptemberi előrejelzések (alapforgatókönyv és alternatív forgatókönyvek) | |||
| Alappálya | Enyhébb (milder) forgatókönyv | Kedvezőtlen (adverse) forgatókönyv | Súlyos (severe) forgatókönyv | ||||
| Éves reál GDP-növekedés | 2026 | 0,9 | 0,8 | 0,9 | 0,9 | 0,9 | 0,8 |
| 2027 | 1,3 | 1,2 | 1,4 | 1,5 | 1,1 | 0,4 | |
| 2028 | 1,4 | 1,5 | 1,5 | 1,6 | 1,4 | 1,4 | |
| Éves infláció (HICP) | 2026 | 2,6 | 3,0 | 3,0 | 2,9 | 3,1 | 3,3 |
| 2027 | 2,0 | 2,3 | 2,5 | 1,9 | 3,2 | 5,4 | |
| 2028 | 2,1 | 2,0 | 2,1 | 1,8 | 2,3 | 3,2 | |
| Éves maginfláció (HICP) | 2026 | 2,3 | 2,5 | 2,5 | 2,5 | 2,5 | 2,5 |
| 2027 | 2,2 | 2,5 | 2,6 | 2,5 | 2,8 | 3,5 | |
| 2028 | 2,1 | 2,0 | 2,3 | 2,2 | 2,4 | 3,2 | |
| Forrás: EKB, Portfolio | |||||||
Az alternatív forgatókönyvek megismerése után mindig jogosan adódik a kérdés, hogy mennyire aggasztó a jelenlegi helyzet, illetve melyik forgatókönyvet futotta eddig az európai gazdaság. Christine Lagarde jegybankelnök június 11-i sajtótájékoztatóján elhangzottak alapján
a jegybank akkor a közepesen negatív, "kedvezőtlen" (adverse) forgatókönyv mellett tette le a voksát.
Ezt a következtetést akkor az energiaárak alakulása, a direkt inflációs hatások alakulása és a monetáris politikai válasz egyaránt alátámasztotta.
Az azóta eltelt három hónapban előbb egy deeszkalációs, majd egy eszkalációs szakasz játszódott le az iráni háborúban, ami az energiapiaci folyamatokat is meghatározta. Az energiaárak hullámzása azt eredményezte, hogy gazdasági hatásokat tekintve a nyári hónapokban az euróövezet inkább az alapforgatókönyvet követte, míg a jelenlegi hírek és energiaárak a kedvezőtlen (adverse) forgatókönyv megvalósulása felé mutatnak.
Mindezek alapján továbbra is ülhet Lagarde azon Bloombergnek tett áprilisi nyilatkozata, mely szerint
a valóság valahol az alappálya és a kedvezőtlen forgatókönyv között van.
A kérdésre a jegybankelnök konkrétan egyik kamatdöntő ülést követően sem válaszolt.
A piacok eközben úgy tűnik, hogy más téteket tettek, ugyanis a pénzpiaci árazások alapján jelenleg mintegy 73 százalékos esély van az októberi újabb kamatemelésre, decemberben pedig egészen 3 százalékra emelkedhet a betéti ráta (ennek implikált valószínűsége most 67 százalék).
Egy ennyire agresszív kamatemelési ciklus árazása egyrészt minimum a kedvezőtlen forgatókönyv megvalósulását feltételezi, másrészt pedig egyre komolyabban felveti annak kérdését, hogy vajon a gyenge növekedési potenciállal rendelkező európai gazdaságnak ekkora monetáris szigorra van-e szüksége.
Az elmúlt hónapok tapasztalatai alapján (amikor az EKB a kamatemelést mindig a friss előrejelzések publikálásának ülésére időzítette) októberben nem várható újabb lépés,
az év utolsó ülésén viszont az újfent frissülő jegybanki várakozások egy komolyabb döntésnek is megágyazhatnak.
| Az EKB szeptember 10-i szcenárióelemzésének feltételrendszere az iráni háború gazdasági hatásaival kapcsolatban | ||||
| Alapforgatókönyv | Enyhébb (milder) forgatókönyv | Kedvezőtlen (adverse) forgatókönyv | Súlyos (severe) forgatókönyv | |
| Energiaárak várható alakulása | Az alapforgatókönyv technikai feltételezései alapján. | Az energiaárak a piac által implikált valószínűségi eloszlások 25. percentilisét követik. | Az energiaárak a piac által implikált valószínűségi eloszlások 75. percentilisét követik. | Az energiaárak a piac által implikált valószínűségi eloszlások 95. percentilisét követik. |
| Bizonytalansági szint | A megfigyelt VIX-index alapján (a május 21-én kezdőd korrekcióig). | Ugyanaz, mint az alapforgatókönyv esetén. | 10 pontos növekedés a VIX-indexben 2026 őszéig, utána gyors normalizáció. | 14 pontos növekedés a VIX-indexben, amely 2027 végéig jelentősen magasabb marad a 2025. 4. negyedévében látott értéknél. |
| Közvetett és másodkörös hatások | Korlátozott felfelé módosítás az energiasokk standard érzékenységi paramétereihez képest. | Ugyanaz, mint az alapforgatókönyv esetén. | Skálázott érzékenységi mutatók a standard és a 2021-2024-es időszakban tapasztalt adatok között. | Skálázott érzékenységi mutatók a 2021-2024-es időszakban tapasztalt adatok és kiegészítő modellek eredményei alapján, a "Kedvezőtlen (adverse)" forgatókönyvnél erőteljesebb hatással. |
| Fiskális és monetáris politikai reakció | A rövid távú kamatlábak a technikai feltételezéseket követik. Az elemzés csak a jogszabályban rögzített vagy bejelentett, illetve pontosan meghatározott fiskális politikákat tükrözi. | Az alapforgatókönyvvel megegyezően. | Az alapforgatókönyvvel megegyezően. | Az alapforgatókönyvvel megegyezően. |
| Forrás: EKB, Portfolio | ||||
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi