 Gazdaság
Szerző: portfolio 6 órával ezelőtt 7 percnyi olvasás
A második negyedévben az átutalások több mint harmadát már mobilbankból indították az ügyfelek, a qvik fizetések pedig egyetlen negyedév alatt több mint 22 százalékkal bővültek. A hazai pénzforgalmi statisztikába bekerült a Magyarországon fióktelepet alapító Revolut, a több mint 2 millió ügyfél pénzforgalma hamarosan megjelenik a forgalmi adatokban is. A visszaélések terén aggasztó trend, hogy a vállalati szektorban az átutalásos csalások darabszáma és összértéke is több mint kétszereződött, ám jó hír, hogy a lakossági visszaélések értéke 15 százalékkal csökkent. A digitális fizetések terjednek, míg a készpénzfelvételek száma tovább csökkent, az átlagos felvett összeg viszont emelkedett.


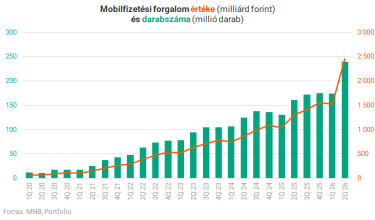
A második negyedév végén egy jelentős méretű új szereplő, a Revolut is bekerült a hazai pénzforgalmi statisztikába azután, hogy a fintech gyökerű bank fióktelepet alapított Magyarországon. Az MNB külön felhívta a figyelmet arra, hogy ennek hatása egyelőre főként az infrastruktúra-adatokban jelentkezik, így az infrastruktúrára vonatkozó adatok a korábbi időszakokkal csak korlátozottan összehasonlíthatók. A forgalmi, bevételi és visszaélési adatokban várhatóan a következő negyedévtől jelenhet meg érdemi hatás. Ugyanakkor a forgalmi adatoknál már látszik, hogy az amúgy is száguldó mobilfizetéseket szinte azonnal meglökhette a Revolut negyedév végi "magyarosítása", és ez alapján a következő (már teljes) Revoluttal számolt negyedévben még nagyobb ugrás várható. Ugyanis
a mobilfizetések darabszáma negyedéves (!) alapon 38 százalékkal, értéke 61 százalékkal nőtt.
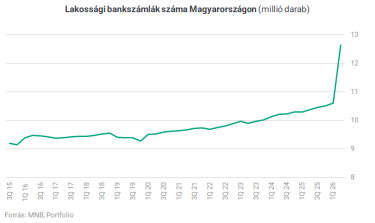
A negyedév végén a hazai pénzforgalmi szolgáltatók által vezetett számlák száma bő 2 milliós bővülés után 14 millió darab volt.
A második negyedévben tovább nőtt az átutalási forgalom: a forint egyedi és csoportos átutalások darabszáma éves alapon 4,2 százalékkal, összértéke pedig 17,2 százalékkal bővült - derül ki az MNB által közzétett friss adatokból.
A devizaátutalásoknál szintén növekedés volt látható: darabszámban 5,8 százalékos, értékben 3,1 százalékos volt az emelkedés. A negyedév során összesen majdnem 131 millió átutalás történt, ezek összértéke 304 ezer milliárd forint volt.
A fiókokból először a netbanki, majd fokozatosan a mobilbanki csatornára térnek át az ügyfelek: a mobilbanki átutalások darabszáma egy év alatt 16,7 százalékkal, értéke pedig 17,4 százalékkal nőtt. A mobilbanki utalás mérföldkőnek számító arányt ért el az idei második negyedévben:
az összes forint átutalás már több mint harmadát mobilbankból indították az ügyfelek.
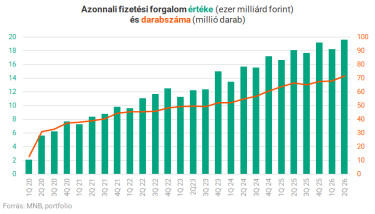
Az azonnali fizetési ökoszisztémán belül továbbra is a qvik mutatja az egyik legerősebb növekedést. Egy év alatt az azonnali átutalások száma 6,4 százalékkal, értéke pedig 6,6 százalékkal nőtt
A qvik forgalom, vagyis azok az azonnali átutalások, amelyeket QR-kóddal, NFC-vel (azaz érintésmentes megoldással), Deep Linkkel (azaz pl egy linkre kattintással) vagy fizetési kérelemmel (új nevén qvik kérelemmel) indítanak az ügyfelek, ismét jelentősen bővült.
A második negyedévben összesen 4,6 millió qvik fizetés teljesült, ezek összértéke 1144 milliárd forint volt.
Egyetlen negyedév alatt a qvik fizetések darabszáma 22,2 százalékkal, értéke pedig 21,3 százalékkal nőtt.
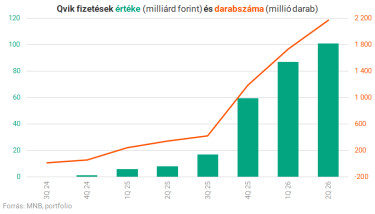
A qvik forgalmon belül továbbra is kettős szerkezet látszik. Értékben a qvik kérelemre válaszul teljesített utalások dominálnak: ezek adták a qvik fizetések összértékének 91,2 százalékát, miközben darabszámban csak 52,6 százalékos volt a részesedésük. Ezzel szemben a qvik QR, NFC és Link fizetések már a darabszám közel felét adják: a qvik tranzakciók 47,4 százaléka ilyen fizetés volt. A qvik QR, NFC és Link fizetések darabszáma egy negyedév alatt 25,3 százalékkal, értéke pedig 16 százalékkal emelkedett.
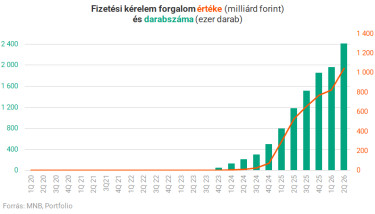
A fizetési kérelmek szintén bővültek: darabszámuk 19,5 százalékkal, értékük pedig 21,9 százalékkal nőtt az előző év második negyedévhez képest.
A qvik gyors növekedése mellett a bankkártyás fizetések továbbra is messze nagyobb volument képviselnek a hazai digitális fizetési forgalomban. A hazai szolgáltatók által kibocsátott fizetési kártyákkal a negyedévben 588 millió vásárlás történt, összesen 6,8 ezer milliárd forint értékben. Ez 2025 második negyedévéhez képest darabszámban 10,3 százalékos, értékben pedig 16,8 százalékos növekedést jelent.
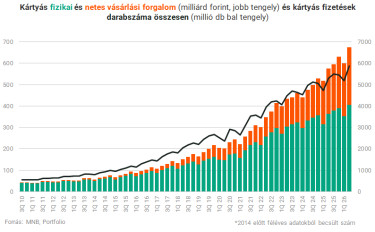
Az MNB adatai szerint különösen a külföldi kártyás vásárlási forgalom nőtt erőteljesen. A külföldi, fintech számlafeltöltéseket is tartalmazó kártyás vásárlások értéke a negyedév során már az összes kártyás vásárlás értékének majdnem negyedét adta.
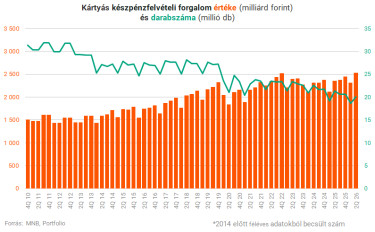
A teljes készpénzfelvételi forgalom éves alapon darabszámban 6,6 százalékkal csökkent, értékben viszont 7,2 százalékkal emelkedett. A negyedévben 20,7 millió készpénzfelvételi tranzakció történt, összesen 3,4 ezer milliárd forint értékben. Vagyis kevesebbszer vettünk fel készpénzt, de amikor igen, akkor átlagosan nagyobb összegeket raktunk a pénztárcánkba. A készpénzbefizetéseknél hasonló irányú elmozdulás látszik: darabszámban 3,4 százalékos csökkenés, értékben viszont 5,4 százalékos növekedés volt.
Nem véletlen, hogy kevesebbszer de több készpénzt vettünk fel, ugyanis tavaly decemberben megjelent a közlönyben az a törvénymódosítás, amely 300 ezer forintra emeli a havi legfeljebb két alkalmon keresztül összesen igénybe vehető ingyenes készpénzfelvétel határát. Február 1-jétől jött el az új világ az automatáknál, melynek hatását az első negyedévben máris érezni lehetett a jelek szerint.
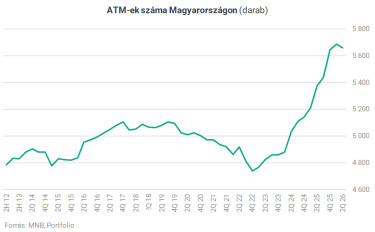
Az ATM-hálózat az előző negyedévhez képest hosszú idő után nem nőtt tovább, 29 ATM-et megszüntettek a bankok, így 5 700 ATM működött Magyarországon. Az előző kormány által bevezetett program felfüggesztéséről - mely minden településre legalább egy ATM telepítését várná el - még nem érkezett hivatalos bejelntés, erről tárhgyalások zajlanak a háttérben. A program 2025 közepén vette kezdetét, a bankok azóta durván 300 ATM-et telepítettek az országban.
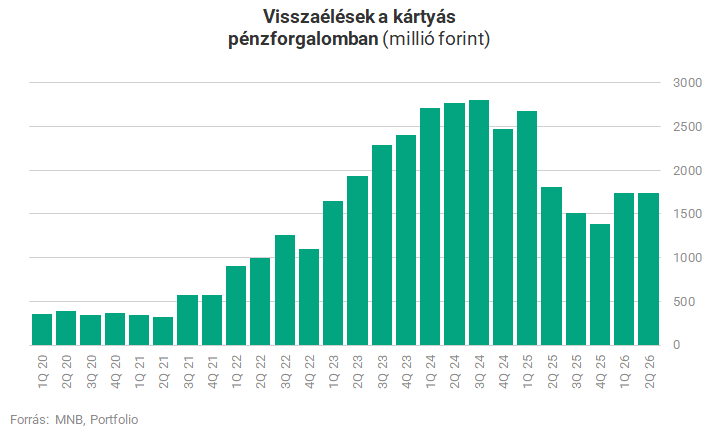
A visszaéléseknél már kevésbé kedvező a kép. Az előző negyedévhez képest a fizetési kártyás visszaélések száma 8 százalékkal nőtt, összértékük azonban érdemben nem változott, kicsit több, mint 1,7 milliárd forintot tett ki.
Az átutalási forgalomban bekövetkezett visszaéléseknél azonban darabszámban 8,4 százalékos, értékben pedig 27,9 százalékos volt a növekedés az előző negyedévhez képest, összesen több mint 5,3 milliárd forintos kárt okoztak a csalók.
Az átutalásos visszaélések értékének közel 28 százalékos negyedéves emelkedése teljes egészében a vállalati szektorhoz kötődött.
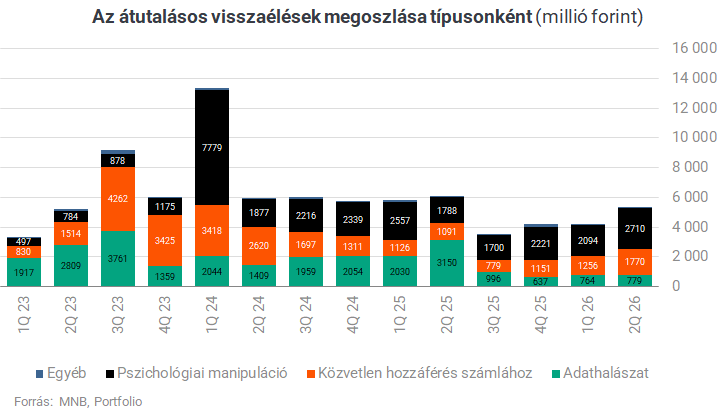
A vállalati szektorban az átutalásos visszaélések darabszáma és összértéke is több mint kétszereződött. Ezzel szemben a lakossági szektorban javulás történt: az átutalásos visszaélések összértéke több mint 400 millió forinttal, azaz 15,4 százalékkal csökkent.
A visszaélési módszerekben nem történt érdemi változás. Az MNB szerint továbbra is a pszichológiai manipuláció, a banki felhasználói fiókhoz történő közvetlen hozzáférés, illetve az adathalászat a legjellemzőbb módszer.
A csalók továbbra is elsősorban az ügyfelek megtévesztésére építenek, és egyre gyakrabban cégvezetőket is célba vesznek telefonos vagy e-mailes megkeresésekkel. Az MNB tájékoztatója szerint a bűnözők sokszor nyilvános forrásokból megszerzett céginformációkat is felhasználnak a megtévesztéshez.
A hazai pénzforgalmi szolgáltatók bevételei éves alapon 0,7 százalékkal, 292 milliárd forintra emelkedtek.
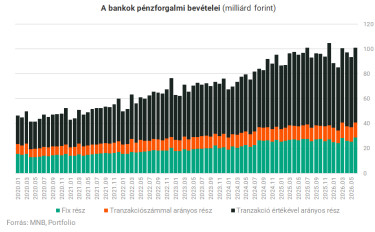
A kártyakibocsátáshoz kapcsolódó bevételek 7,9 százalékkal, a készpénzfelvételekhez kapcsolódó bevételek pedig 11 százalékkal csökkentek. Ezt ugyanakkor ellensúlyozta a fizetési kártya tranzakciók jóváírásához, vagyis a kereskedői kártyaelfogadáshoz kapcsolódó bevételek, valamint a bankközi bevételek növekedése. Utóbbiak 12,2 százalékkal emelkedtek. A kártyaelfogadási bevételek egy év alatt 6,9 százalékkal, 36,2 milliárd forintra nőttek.
Az MNB adatpublikációja ettől a negyedévtől új elemmel bővült: hét különböző fizetési szokású ügyfélprofil számára mutatja be az elérhető számlacsomagok éves költségeit.
A vizsgált ügyfélprofilok:
A címlapkép illusztráció. Címlapkép forrása: Getty Images
 Napi