 Gazdaság
Szerző: vg 10 órával ezelőtt 3 percnyi olvasás
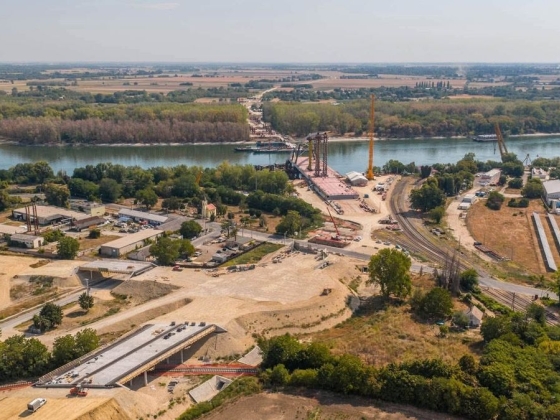
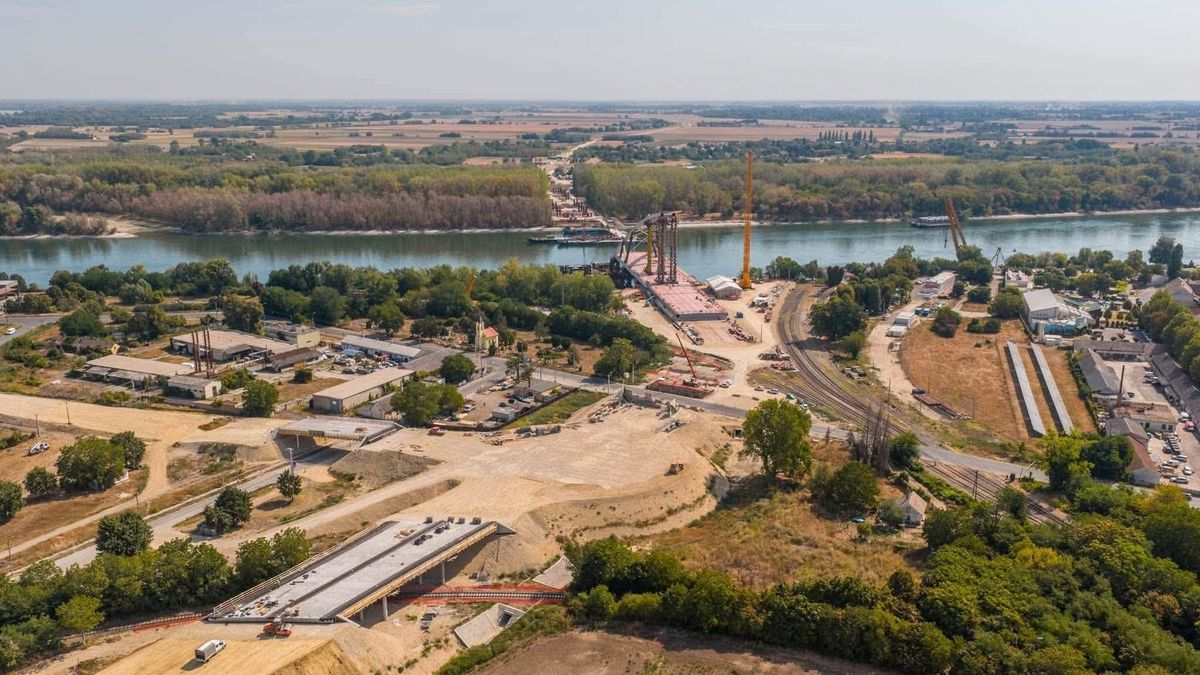
A Scope Ratings hivatkozott a mohácsi híd munkálatainak felfüggesztésére is.
A Scope Ratings jelentősen, BB mínuszról B pluszra csökkentette a Szíjj László érdekeltségét képező Duna Aszfalt hitelminősítését, a cég nem biztosított kötvényeinek a minősítését pedig ugyancsak B+-ra rontotta – derül ki a Duna Aszfalt kedden publikált közleményéből, illetve a Scope ahhoz csatolt véleményéből.
A minősítések egyúttal további leminősítés lehetősége mellett felülvizsgálat alatt maradnak.
A lépés mögött elsősorban az áll, hogy a társaság működési környezete és jövőbeli megrendelésállománya jelentősen bizonytalanabbá vált.
A hitelminősítő szerint a Duna Aszfalt továbbra is meghatározó szereplő a magyar út- és mélyépítési piacon, azonban üzleti modellje erősen függ a hazai állami infrastruktúra-beruházásoktól.
A 2026-os kormányváltás után több nagy projekt felülvizsgálat, módosítás vagy részleges felfüggesztés alá került, ami csökkentette a jövőbeli megrendelések láthatóságát.
A Scope kiemeli, hogy a társaság ugyan terjeszkedett Lengyelországban, Romániában és Csehországban, de 2025-ben árbevételének még mindig mintegy 80 százaléka Magyarországról származott.
Ez jelentős kitettséget jelent a hazai közbeszerzési és beruházási politikának. Emellett a cég rendelési könyve néhány nagy projektre koncentrálódik, így a vállalat érzékeny a projektszintű és politikai kockázatokra.
Külön említik a mohácsi hidat, ismert, az építkezést a kormány nem létfontosságú beruházásként kezeli. A híd szerkezetének építése az előrehaladott állapota miatt folytatódik, azonban a csatlakozó útszakaszok műszaki tartalmát csökkentik.
A vállalat működési jövedelmezősége is gyengülő pályára került. A Scope által figyelembe vett korrigált EBITDA-marzs 2025-ben még 16 százalék volt, 2026 első felében azonban a hitelminősítő szerint már csak 13 százalékot ért el.
A Scope arra számít, hogy az év egészében és a következő időszakban is további nyomás nehezedik a profitabilitásra a projektek körüli bizonytalanságok és a nehezebb közbeszerzési környezet miatt.
A pénzügyi kockázati profil szintén romlott: itt a besorolás BB+-ról BB-re módosult.
Bár a tőkeáttétel továbbra is kezelhető, az elmúlt két év jelentős beruházásai és felvásárlásai miatt az adósságállomány megnőtt.
Az EBITDA-arányos adósság a korábbi 1-szeres szint alól 2025-re mintegy 2-szeresre emelkedett, a Scope pedig arra számít, hogy a következő években 3-szoros fölé kerülhet.
Ebben szerepet játszik
A cash flow-fedezetet a hitelminősítő lényegesen gyengébbnek ítéli meg, mivel a kisebb megrendelési láthatóság és a projektek koncentrációja növeli az eredmények volatilitását.
A Scope ugyanakkor hangsúlyozza, hogy a vállalat likviditási helyzete egyelőre megfelelő.
A vállalat a kötvény-visszafizetést követően is jelentős készpénzállománnyal rendelkezhet, amelyet 2026 végére körülbelül 89 milliárd forintra becsül.
Rövid távon alacsony a refinanszírozási kockázat, mivel a fő adósságelem egy 30 milliárd forintos kötvény, amelynek lejárata 2029-ben esedékes. Ugyanakkor a Duna Africa jövőbeni finanszírozási igényei és a csökkent pénzügyi rugalmasság már negatív tényezőként jelennek meg az értékelésben.
Különösen fontos megállapítás, hogy a Magyar Nemzeti Bank Növekedési Kötvényprogramja keretében kibocsátott 30 milliárd forintos kötvény feltételei szerint gyorsított visszafizetési kötelezettség léphet életbe, ha az adósságminősítés két éven túl B+ alatt marad, vagy B- alá csökken.
A B+ minősítés azonban megfelel a jegybank által elvárt szintnek. A Scope szerint a jelenlegi besorolás már gyakorlatilag a küszöbön van, ezért további leminősítés komoly likviditási kockázatot okozhatna.
A felülvizsgálat alatt tartott besorolás azt jelzi, hogy a hitelminősítő a következő időszakban elsősorban arra figyel, képes-e a Duna Aszfalt új megrendelésekkel feltölteni rendelésállományát, alkalmazkodni az átalakuló magyar infrastruktúra-piachoz, valamint fenntartani nyereségességét az egyre bizonytalanabb közbeszerzési és szabályozási környezetben.
A Scope szerint a jelenlegi legnagyobb kockázatok a közpénzekből finanszírozott beruházásoktól való függőségből, az átláthatóságot csökkentő vállalatcsoport-struktúrából és a kulcsprojektek jövőjével kapcsolatos bizonytalanságokból erednek.
A Duna Aszfalt kiemelte, hogy a minősítés elsősorban a magyarországi beruházások körüli bizonytalanság miatt került felülvizsgálatra, ami igazolja a cég földrajzi diverzifikációs stratégiájának helyességét.
A cégcsoport likviditása és az operatív működése továbbra is szilárd alapokon áll.
A Duna Aszfalt 2019-ben 30 milliárd forint értékben bocsájtott ki kötvényeket a Magyar Nemzeti Bank által meghirdetett Növekedési Kötvényprogram keretében. Az értékpapírok futamideje 10 év, évi 2,99 százalékos fix kamatozással, egyszeri, lejáratkori tőketörlesztéssel. A társaság a kibocsátásból származó forrásokat tevékenységének diverzifikálására, illetve üzemméretének akvizíciókkal és új projektekkel történő növelésére használta fel.
 Napi